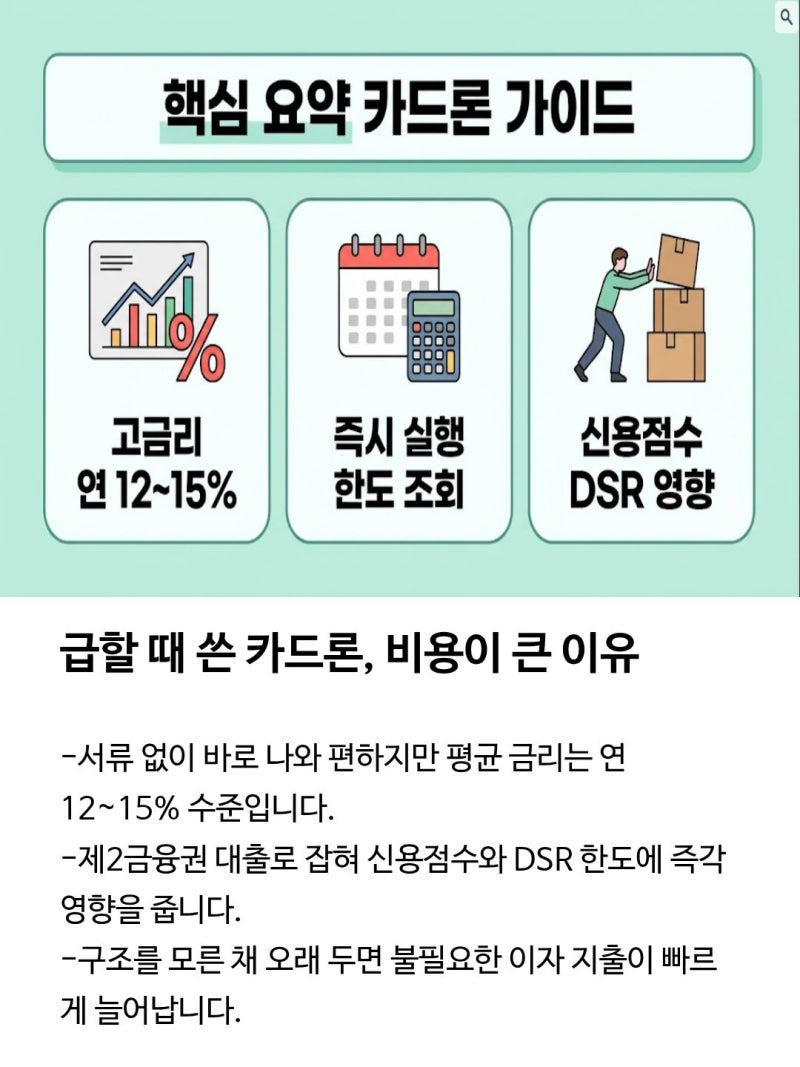

최근 카드론 대환대출 잔액이 1조 7천억 원에 육박하며 '카드론 돌려막기' 현상이 심화되고 있습니다. 이는 카드값이 부족하여 카드론을 이용하고, 다음 달 월급으로 갚으려 했으나 생활비 부족으로 다시 카드론을 받는 악순환이 반복되는 상황을 의미합니다. 특히 2026년 8월 말 기준 9개 카드사의 카드론 대환대출 잔액은 지난해 말 대비 22.7% 증가했으며, 결제성 리볼빙 잔액 또한 7조 원에 가까워지는 등 가계 부채 부담이 가중되고 있습니다.
실제 사용자들은 카드론 대환대출이 당장의 연체를 막는 효과는 있지만, 원금이 줄어들지 않고 상환 시점만 뒤로 미뤄진다는 점을 지적합니다. 금리 조건을 제대로 확인하지 않으면 오히려 이자 부담이 커질 수 있으며, 카드사별로 심사 기준과 대환 가능 시점 및 한도가 다르다는 점도 유의해야 합니다. 리볼빙과 카드론 대환대출은 성격이 다르지만, 두 지표가 동시에 증가하는 추세는 당장의 카드값조차 감당하기 어려운 이들이 늘고 있다는 신호로 해석됩니다.
카드론 돌려막기 상황에 처했다면, '어디에서 돈을 더 빌릴까?'보다 '지금 가진 빚을 어떻게 감당 가능한 구조로 바꿀까?'를 먼저 고민해야 합니다. 아직 연체 전이라면 햇살론 등 정책서민금융 상품을 확인해 고금리 대출 부담을 낮출 수 있는지 알아보는 것이 중요합니다. 2026년 정부의 서민금융 대책 중 K-민생지킴대출이나 새도약기금은 신용 하위 50% 이하 또는 장기 연체자를 대상으로 하므로, 카드론 이자를 성실히 갚고 있는 직장인에게는 해당되지 않을 수 있습니다.