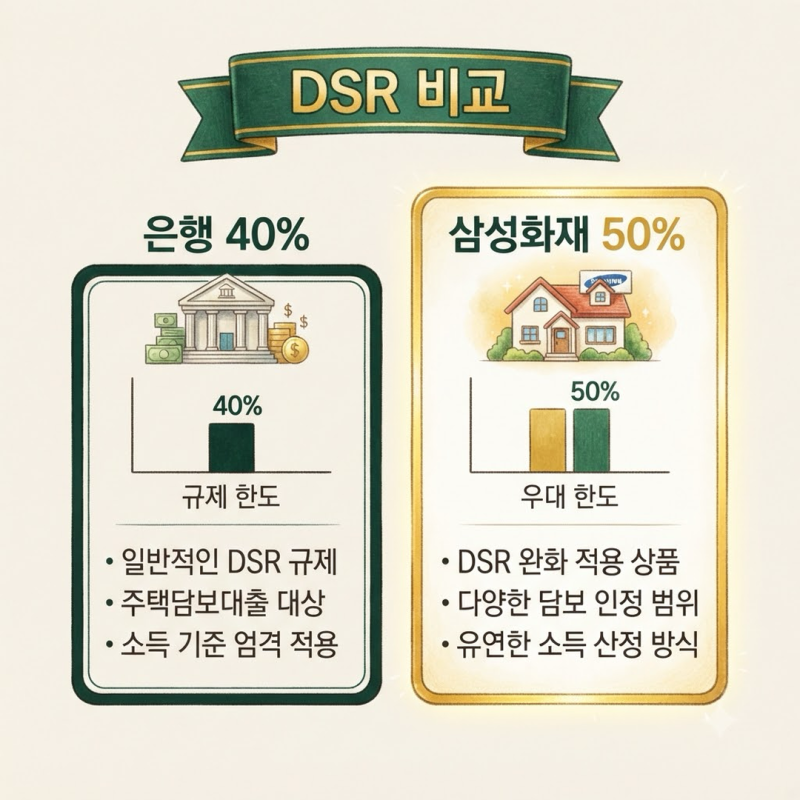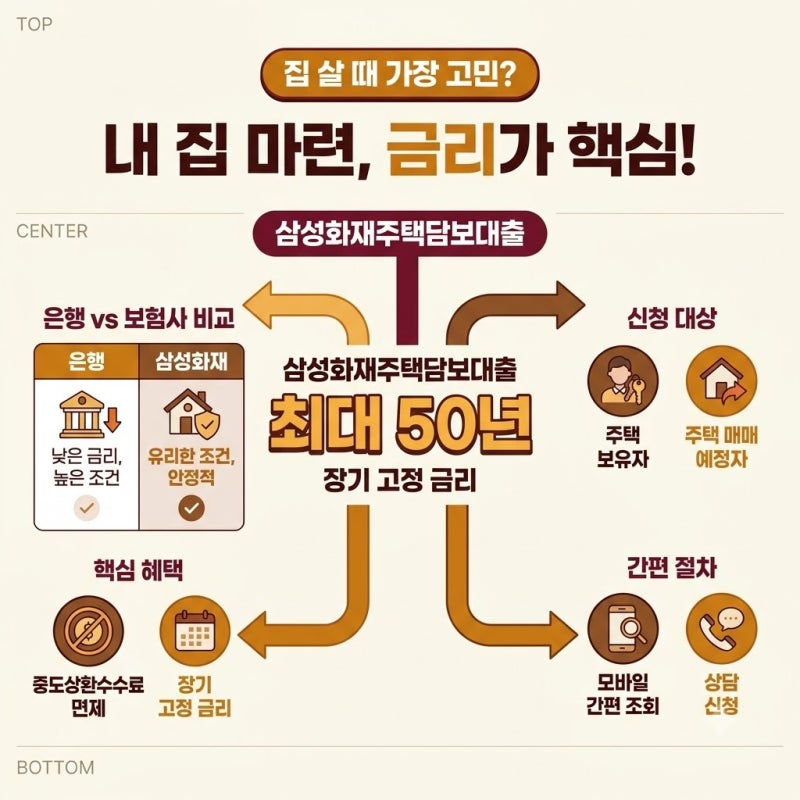


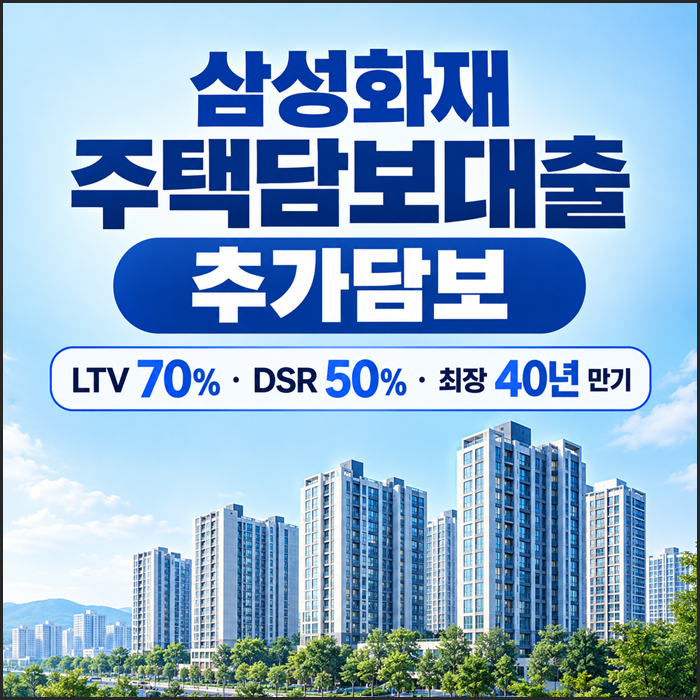
삼성화재 주택담보대출은 2026년 8월 27일부터 대면 및 비대면 신규 취급이 재개되어 많은 관심을 받고 있습니다. 특히 DSR(총부채원리금상환비율) 상한이 은행의 40%보다 높은 50%로 적용되어, 주택담보대출 한도 측면에서 유리할 수 있다는 점이 주요 특징으로 부각되고 있습니다. 하지만 삼성화재는 물량 관리 기조를 유지하며 향후 상황에 따라 유동적으로 운영될 수 있다고 밝혀, 신청 전 최신 정보를 확인하는 것이 중요합니다.
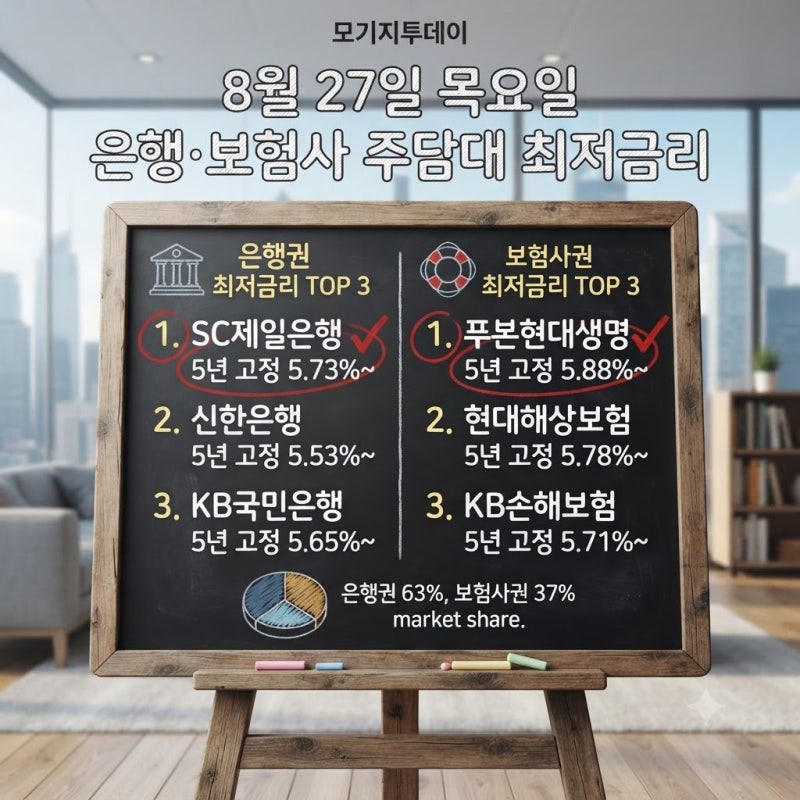
실사용자들은 삼성화재 주택담보대출의 가장 큰 장점으로 DSR 50% 적용을 꼽고 있습니다. 이는 연봉 6천만원 직장인 기준 약 5천만원의 추가 한도 여력을 제공할 수 있어, 은행 대출만으로는 부족했던 자금을 확보하는 데 도움이 됩니다. 반면, 금리 자체는 은행권 최저금리 중앙값보다 다소 높을 수 있으며, 중도상환수수료는 0.60~0.75%로 3년간 적용되는 점을 고려해야 합니다. 또한, KB시세나 증빙소득이 없어도 신청은 가능하나, 서류 점검 후 한도가 변경될 수 있다는 점도 유의해야 합니다.
블로거들은 삼성화재 주택담보대출을 고려할 때 단순히 최저금리만 비교하기보다, 본인의 소득과 기존 대출, LTV, DSR, 방공제 여부 등을 종합적으로 고려하여 실제 받을 수 있는 한도를 먼저 확인해볼 것을 권장합니다. 특히 온라인 한도조회 서비스를 통해 개인 조건에 맞는 예상 한도와 금리를 직접 확인하는 것이 가장 정확하며, 대출 규제 트렌드와 부수거래 조건 등을 입체적으로 살펴보는 지혜가 필요합니다.