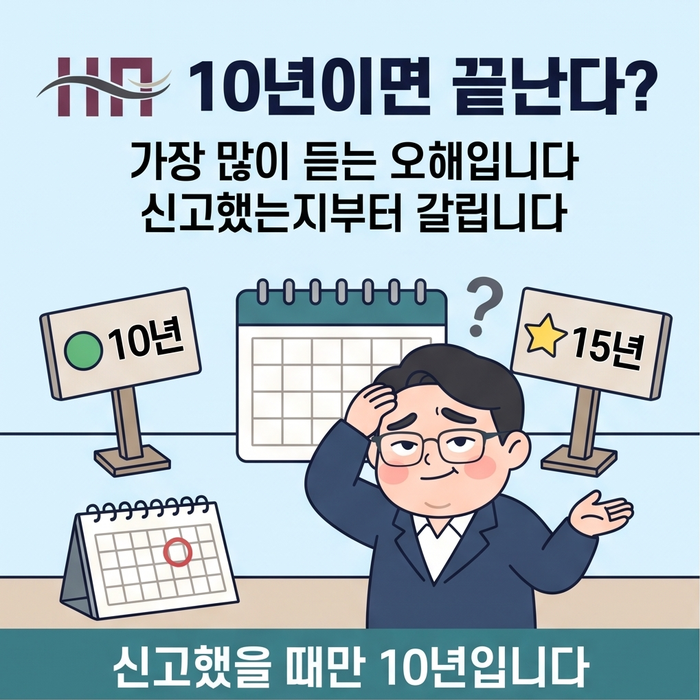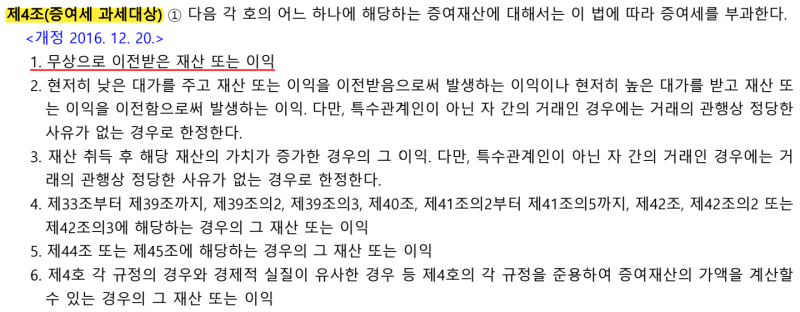

증여세 무신고 시 부과제척기간은 원칙적으로 10년이지만, 부정행위나 무신고의 경우 15년까지 늘어납니다. 이는 일반 국세의 부과제척기간인 5년보다 훨씬 긴 기간으로, 당사자 간 조용히 이루어질 수 있는 증여의 특성이 반영된 것입니다. 특히 재산가액이 크고 뒤늦게 드러나는 경우에는 이 기간이 지나도 예외적으로 부과될 수 있어 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 증여세를 신고하지 않았을 때 신고세액공제 3%를 잃고 무신고가산세(산출세액의 20%)와 납부지연가산세(하루 0.022%)가 함께 붙는다는 점을 공통적으로 지적합니다. 예를 들어, 3억 원을 증여받고 5년 뒤 적발될 경우, 기한 내 신고했을 때보다 약 1.65배 많은 세금을 납부해야 하는 상황이 발생할 수 있습니다. 이는 단순히 세금을 내지 않는 것을 넘어 추가적인 경제적 부담으로 이어집니다.
블로거들은 증여세를 신고하지 않은 경우, 안 낸 세금이 사라지는 것이 아니라 원래 낼 돈 위에 세 가지 가산세가 얹혀서 돌아온다고 강조합니다. 또한, 부담부증여의 경우 양도소득세의 부과제척기간도 증여세와 동일하게 적용되므로, 증여세만 신경 쓰고 양도소득세 신고를 소홀히 하면 함께 추징될 수 있다는 점을 유의해야 합니다. 따라서 증여를 받았다면 반드시 기한 내에 신고하여 불필요한 가산세 부담을 피하는 것이 중요합니다.