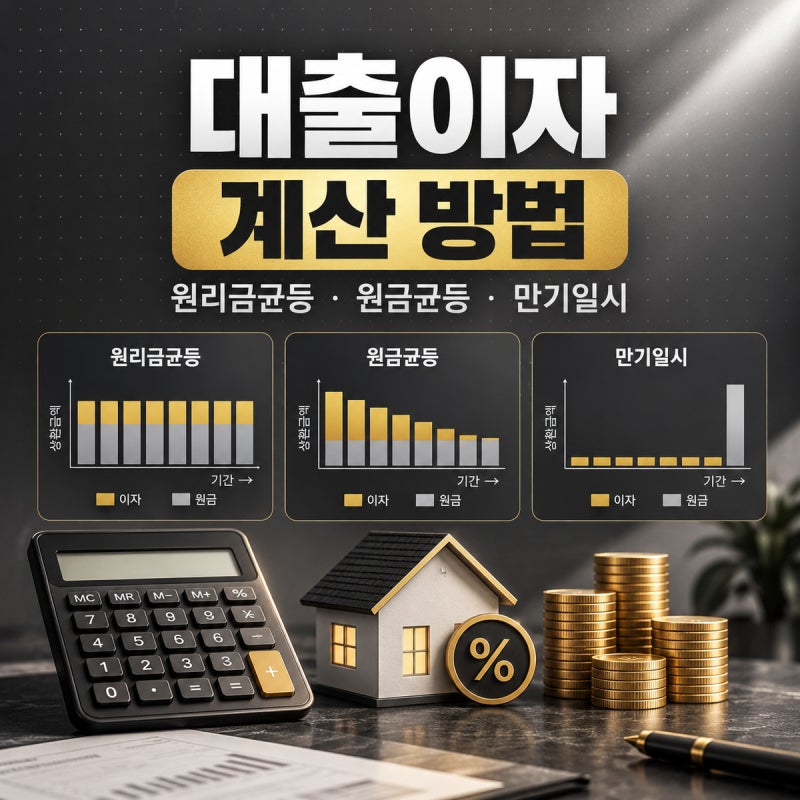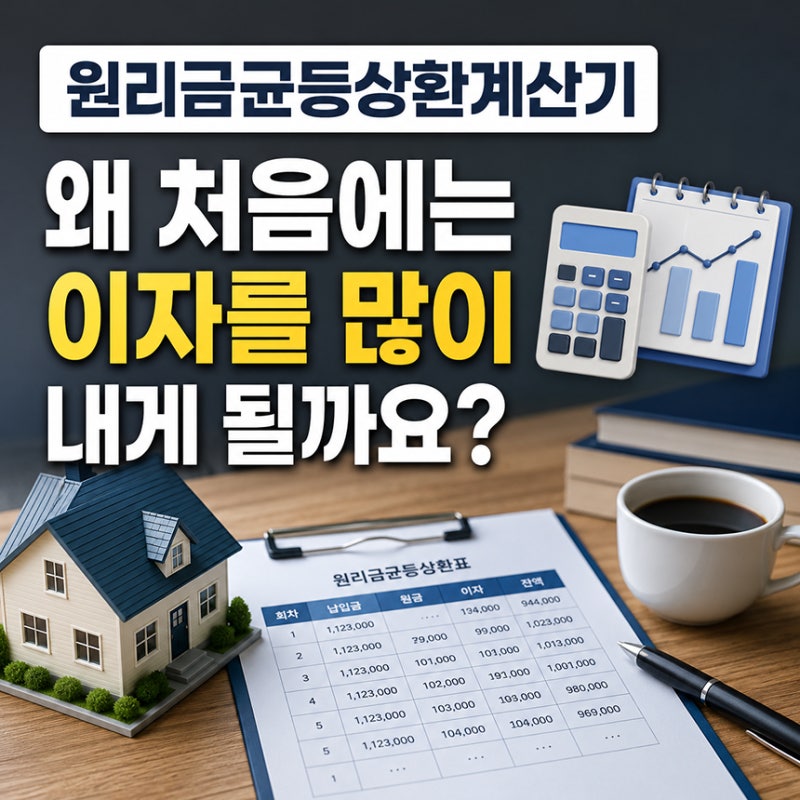

대출 시 금리만큼 중요한 것이 매달 갚아야 할 상환액입니다. 원리금상환계산기 방법은 대출 원금과 이자를 어떤 방식으로 갚아나갈지 결정하는 중요한 요소입니다. 특히 엑셀의 PMT 함수를 활용하면 복잡한 계산기 없이도 월 상환액을 간편하게 산출할 수 있으며, 대출 상환 방식에 따라 총 이자 부담이 크게 달라질 수 있습니다. 원리금균등, 원금균등, 만기일시 상환 방식의 특징을 이해하는 것이 중요합니다.
실제 사용자들은 원리금균등 상환 방식이 매월 상환액이 일정하여 자금 계획을 세우기 편리하다고 평가합니다. 반면, 총 이자를 줄이고 싶다면 원금균등 상환 방식이 유리하며, 초기 월 부담을 낮추고 싶다면 만기일시 상환 방식을 고려할 수 있습니다. 각 방식은 장단점이 명확하므로, 자신의 재정 상황과 목표에 맞춰 신중하게 선택해야 합니다. 금융감독원 계산기 등을 통해 실제 금액을 대조해보는 것도 좋은 방법입니다.
원리금상환계산기를 정확하게 활용하려면 대출원금, 연이자율, 상환기간, 거치기간 네 가지 값을 정확히 입력해야 합니다. 거치기간을 설정할 경우 초기에는 이자만 납부하다가 이후 원금과 이자를 함께 갚게 되어 월 상환액이 갑자기 증가할 수 있으므로 미리 계산해 보는 것이 좋습니다. 대출 상품의 금리 조건과 일별 계산 방식에 따라 실제 금액은 달라질 수 있으므로, 계산 결과를 참고하여 자신에게 최적화된 상환 계획을 수립하시기 바랍니다.