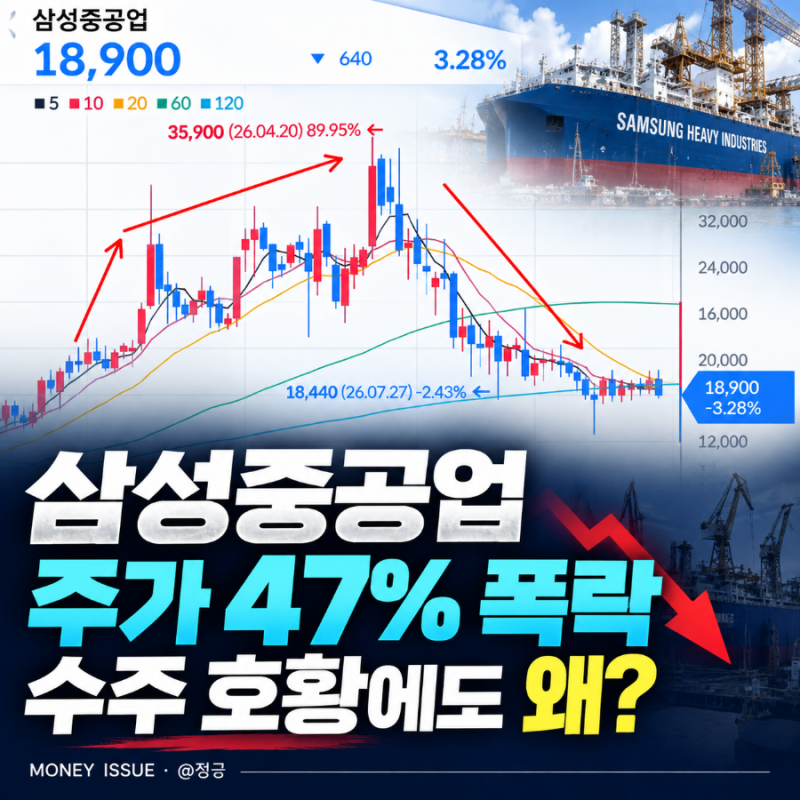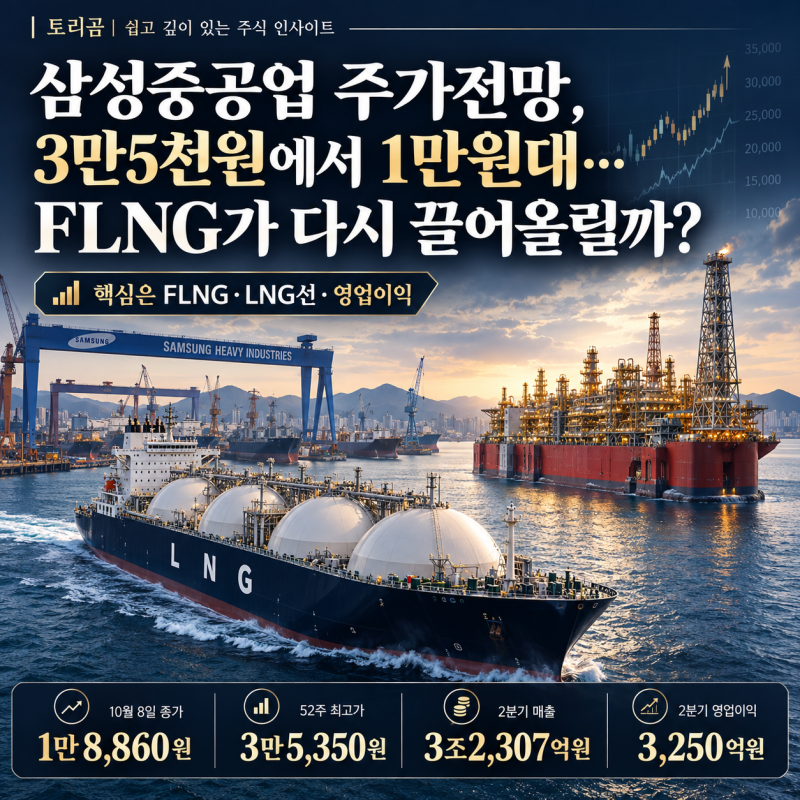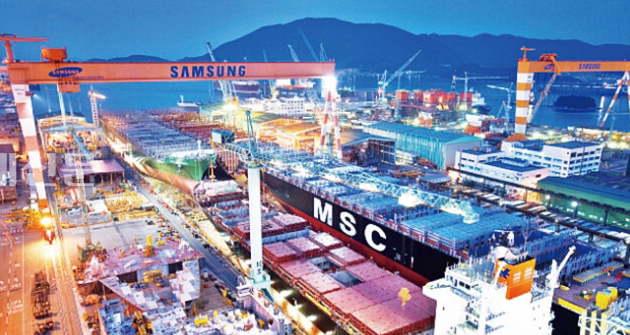
삼성중공업은 2026년 3분기 연결 매출액 3조 1,724억 원, 영업이익 3,405억 원을 기록하며 시장 컨센서스에 부합하는 실적을 달성할 것으로 전망됩니다. 조업일수 감소에도 불구하고 2도크 가동 및 글로벌 오퍼레이션 효과로 외형 성장을 유지했으며, 환헷지 정책과 안정적인 충당금 설정으로 우수한 수익성을 유지하고 있습니다. 특히 상선 부문은 연간 목표를 141% 초과 달성하는 등 견조한 수주 실적을 보이고 있습니다.
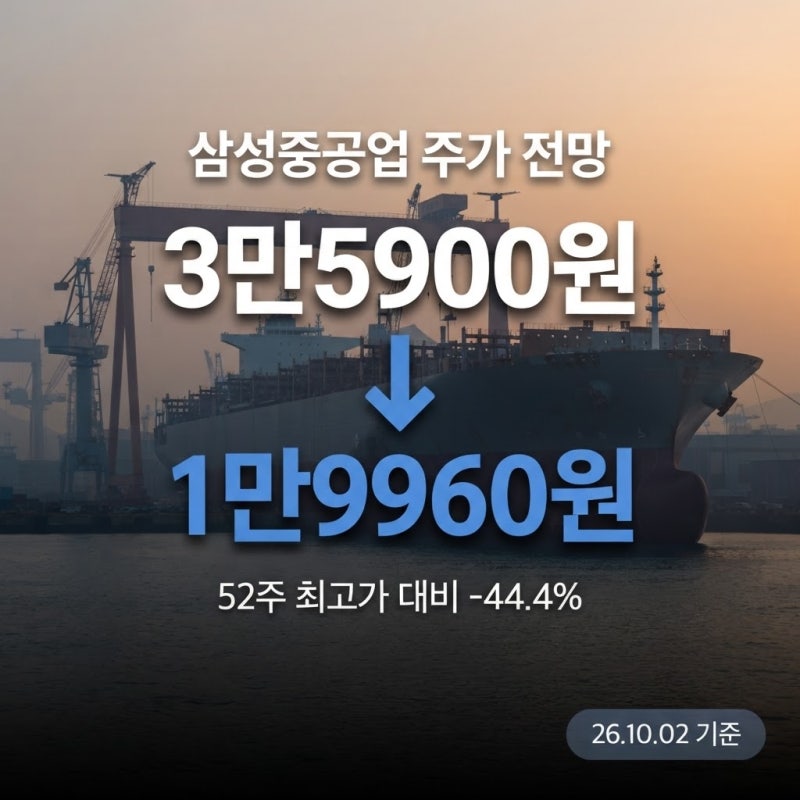
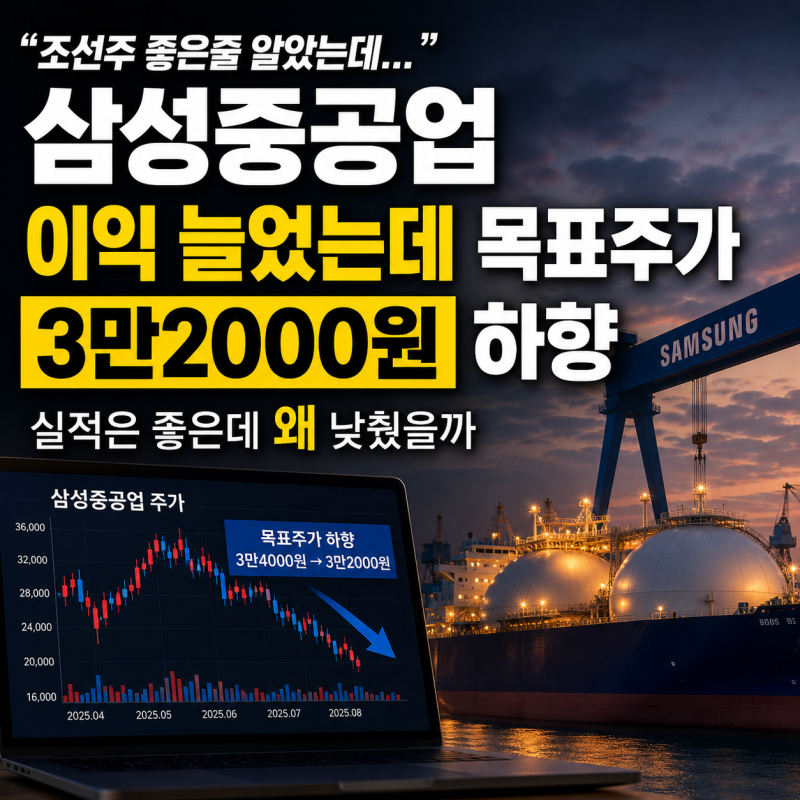
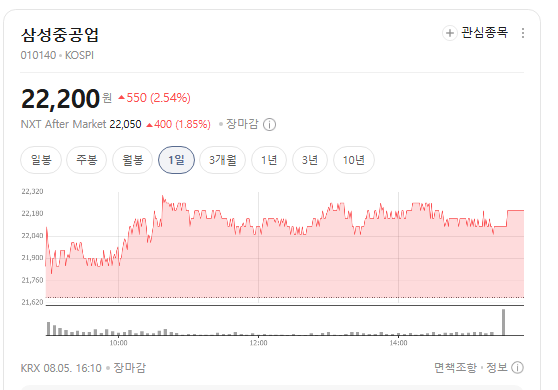
증권사들은 삼성중공업에 대한 투자의견을 매수로 유지하면서도 목표주가는 3만 1천 원에서 3만 9천 원까지 다양하게 제시하고 있습니다. 일부 증권사는 상선 업황 피크아웃 우려와 생산성 개선 한계 등을 반영하여 목표주가를 하향 조정하기도 했습니다. 반면, 부유식 데이터센터(FDC)와 같은 차세대 성장 동력이 기업 가치 재평가에 긍정적인 영향을 미칠 것이라는 분석도 제기됩니다.
향후 삼성중공업의 주가 흐름은 3분기 실제 실적 발표와 외국인 수급 변화, 그리고 LNG 운반선 및 해양플랜트 수주가 수익성 개선으로 이어지는지 여부에 따라 달라질 수 있습니다. 특히 4분기로 예상되는 부유식 데이터센터(FDC)의 EPC 본계약 체결 여부가 중요한 모멘텀으로 작용할 수 있으니 투자 결정 시 이러한 요소들을 종합적으로 고려하는 것이 중요합니다.