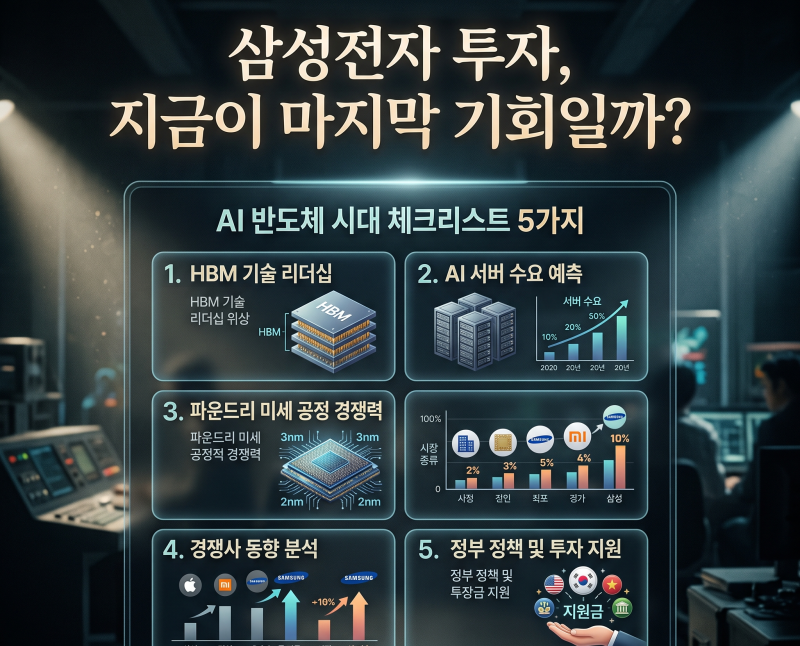
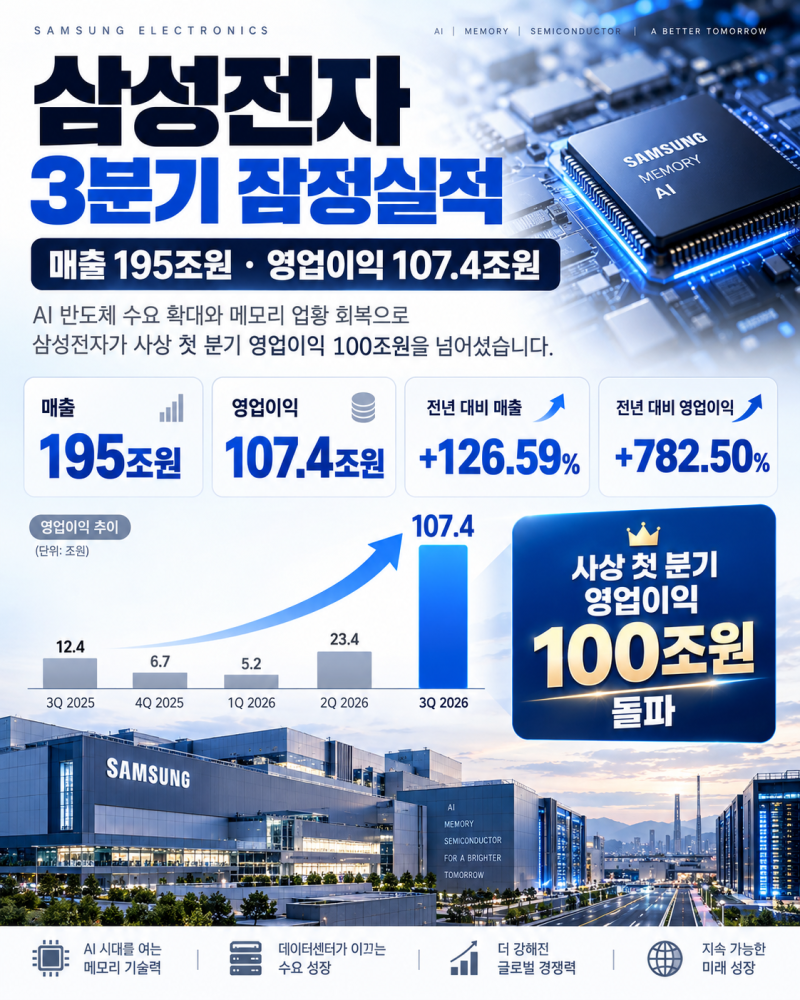
삼성전자가 AI 빅테크 실적 최강자로 부상하며 2026년 3분기 영업이익 100조 원 돌파가 확실시되고 있습니다. 증권가에서는 삼성전자의 3분기 영업이익이 107조 원 수준까지 전망되며, 이는 메모리 반도체 가격 상승과 AI 서버용 메모리 수요 증가에 따른 것으로 분석됩니다. 특히 HBM(고대역폭 메모리) 생산 확대가 일반 D램 공급 부족을 심화시켜 반도체 업체가 가격 협상에서 우위를 점하는 공급자 우위 시장이 형성된 것으로 보입니다.
블로그 리뷰에서는 삼성전자의 이러한 실적 폭발의 배경으로 AI가 반도체 가격을 재편하고 있다는 점을 집중 조명하고 있습니다. 일부 증권가에서는 삼성전자 D램 사업의 영업이익률이 80%를 넘어설 가능성까지 거론하며, 현재 메모리 시장이 공급자에게 매우 유리한 상황임을 강조하고 있습니다. 또한, AI 인프라 기업들의 깜짝 실적 발표와 대규모 수주잔고가 국내 반도체주 전반에 긍정적인 영향을 미치고 있다는 분석도 제기됩니다.
과거 2026년 7월 블로그 후기들에 따르면, 삼성전자가 2분기 잠정 매출 171조 원, 영업이익 89.4조 원으로 어닝 서프라이즈를 기록하며 AI 메모리 폭발과 함께 실적 반등에 성공한 바 있습니다. 당시에도 HBM 및 범용 D램 가격 상승 수혜가 본격화될 것이라는 전망이 지배적이었으며, 이번 3분기 100조 원 돌파 소식과 함께 삼성전자의 AI 반도체 시장 지위가 다시금 주목받고 있습니다.