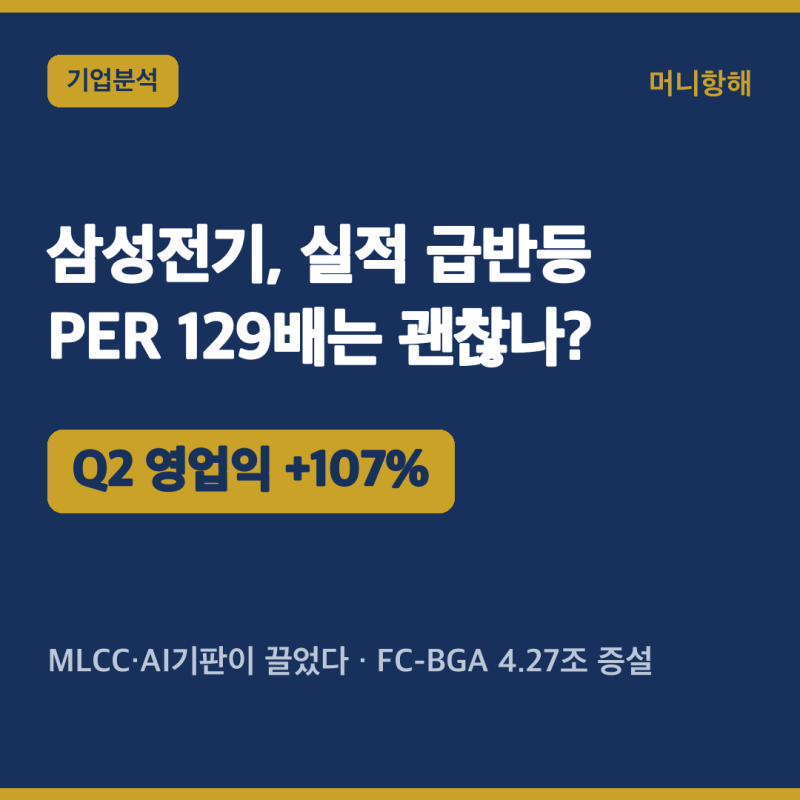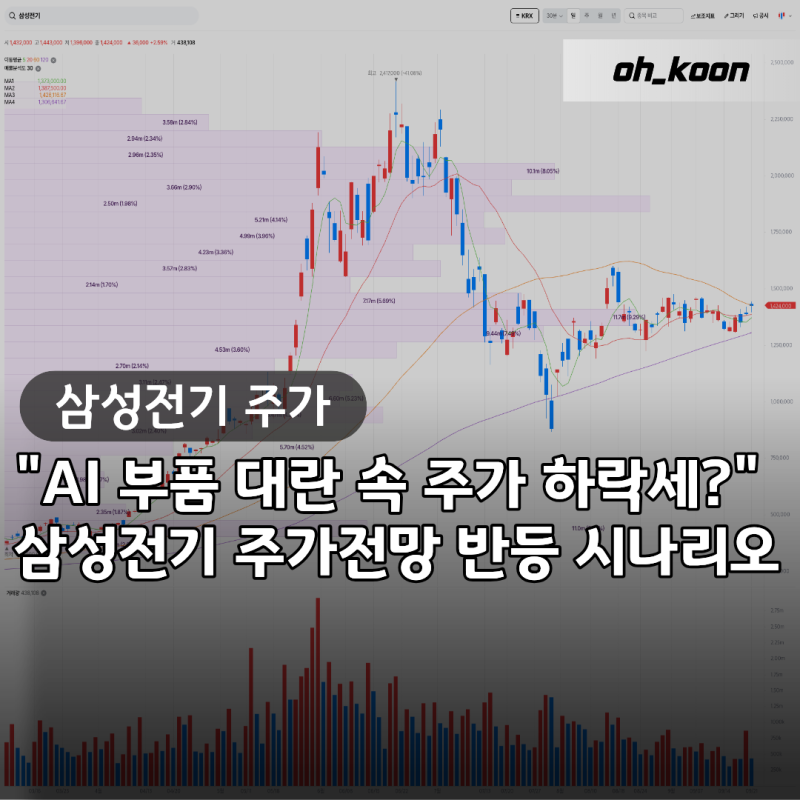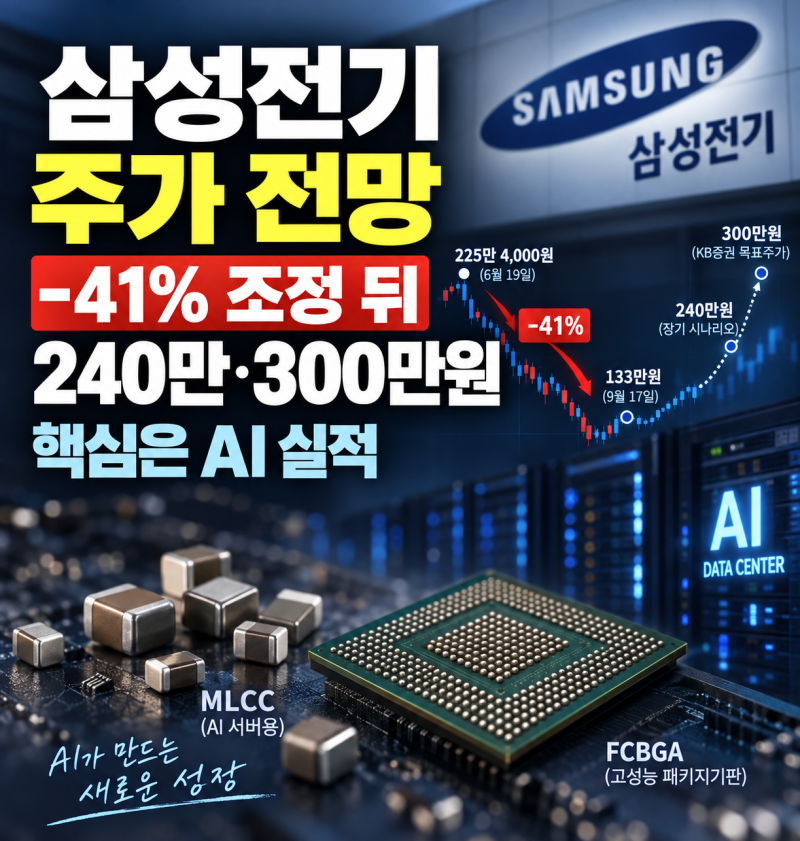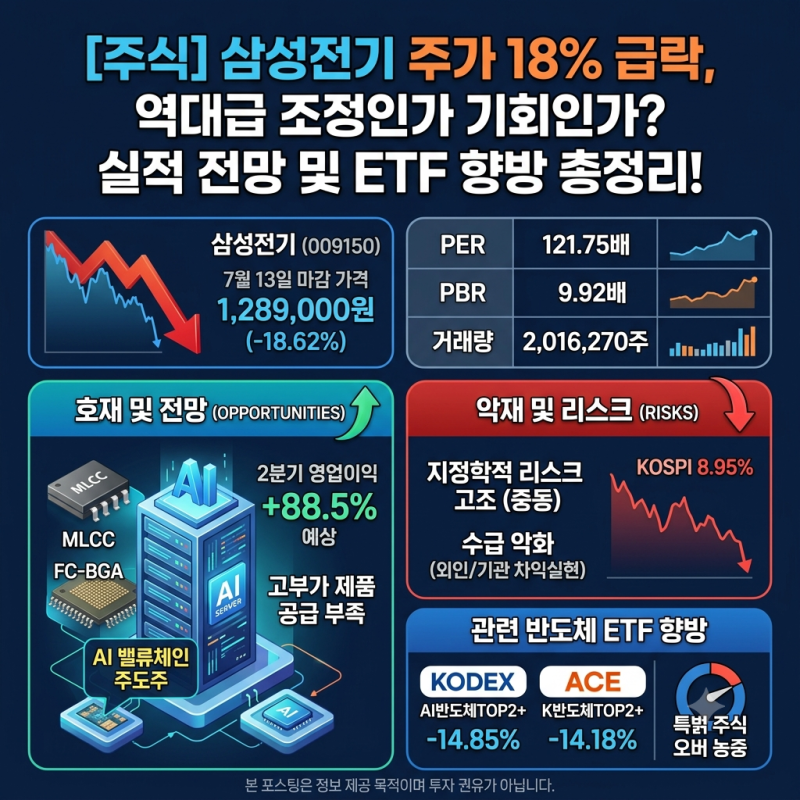
삼성전기 주가는 2026년 6월 52주 최고가 241만 7천원을 기록한 후 10월 8일 기준 155만 9천원으로 고점 대비 약 36% 하락했습니다. 그러나 같은 기간 2분기 영업이익은 전년 대비 107% 증가한 4,404억 원을 달성했으며, AI 서버용 MLCC 장기공급계약 누적액은 약 3조 9천억 원에 달하여 실적 악화로 인한 주가 하락으로 보기는 어렵습니다. 증권가에서는 삼성전기의 목표주가를 140만 원에서 300만 원까지 다양하게 제시하며 실적 전망은 긍정적이나, 주가 프리미엄에 대한 의견은 나뉘고 있습니다.
일부 블로거들은 삼성전기 주가가 고점 대비 크게 하락했음에도 불구하고, 4조원에 가까운 AI 부품 장기계약 확보를 긍정적으로 평가하며 향후 실적 반영에 대한 기대감을 드러냈습니다. 반면, 다른 블로거들은 지난 고점이 적정 가격이었다는 보장이 없으므로 단순히 할인율만 보고 매수하기보다는, 계약 규모와 더불어 언제 공급되고 얼마의 이익으로 남는지를 면밀히 분석해야 한다고 강조했습니다. 특히 2027년 공급분이 많아 당장의 매출 증가보다는 장기적인 사업 예측 가능성에 주목해야 한다는 의견도 제시되었습니다.
삼성전기의 주가 향방을 가늠하기 위해서는 MLCC와 FC-BGA 등 핵심 부품의 매출과 수익성 개선 여부를 지속적으로 확인하는 것이 중요합니다. 특히 AI 서버 고성능화에 따른 부품 수요 증가와 가격 인상에도 불구하고 안정적인 이익을 유지할 수 있는지, 그리고 2027년 이후 본격적으로 실적에 반영될 장기공급계약의 실제 가치를 면밀히 분석하는 것이 현명한 투자 판단에 도움이 될 것입니다.