

태아보험 가입 시 산모특약은 임신 중 발생할 수 있는 다양한 위험에 대비하기 위해 중요하게 고려됩니다. 그러나 임신 초기 질염 치료 이력이나 유산방지주사 투여, 자궁근종 수술 등 산모의 특정 병력으로 인해 산모특약 가입이 거절되는 사례가 빈번하게 발생하고 있습니다. 특히 만 35세 이상의 고령 산모는 임신성 고혈압이나 당뇨 등 합병증 발생 확률이 높다고 판단되어 심사 기준이 더욱 까다롭게 적용되기도 합니다.
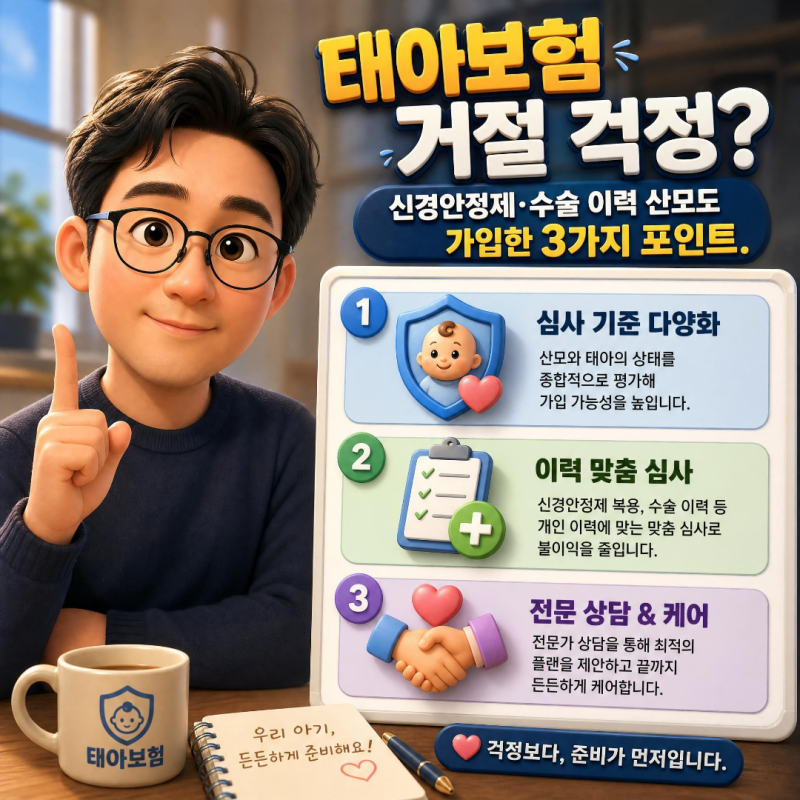
일부 블로거들은 임신 10주차에 질염 치료 이력으로 인해 현대해상, 한화, 삼성 등 여러 보험사에서 산모특약 가입이 거절된 경험을 공유하며, 태아보험은 가급적 빨리 가입하는 것이 좋다고 조언합니다. 반면, 신경안정제 복용이나 자궁근종 수술 이력이 있는 산모도 간편심사형 태아보험을 통해 가입에 성공한 사례도 있어, 산모의 건강 상태와 이력에 따라 다양한 가입 전략이 필요함을 시사합니다.
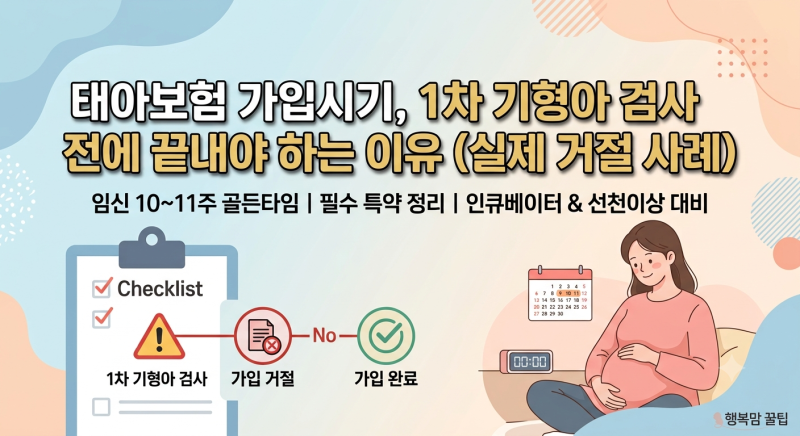
태아보험 가입 시에는 1차 기형아 검사(11~13주차) 전에 청약을 진행하는 것이 승인율을 높이는 중요한 팁으로 제시됩니다. 또한, 고지의무사항을 명확히 구분하여 진료기록지와 소견서를 준비하고, 단순 예방 차원의 치료와 절박유산 진단에 의한 장기 치료 이력을 구분하여 고지하는 것이 중요합니다. 산모특약은 출생 후 아이의 건강과 직결될 수 있으므로, 전문가와 충분히 상담하여 본인에게 맞는 최적의 보장 설계를 찾는 것이 현명합니다.