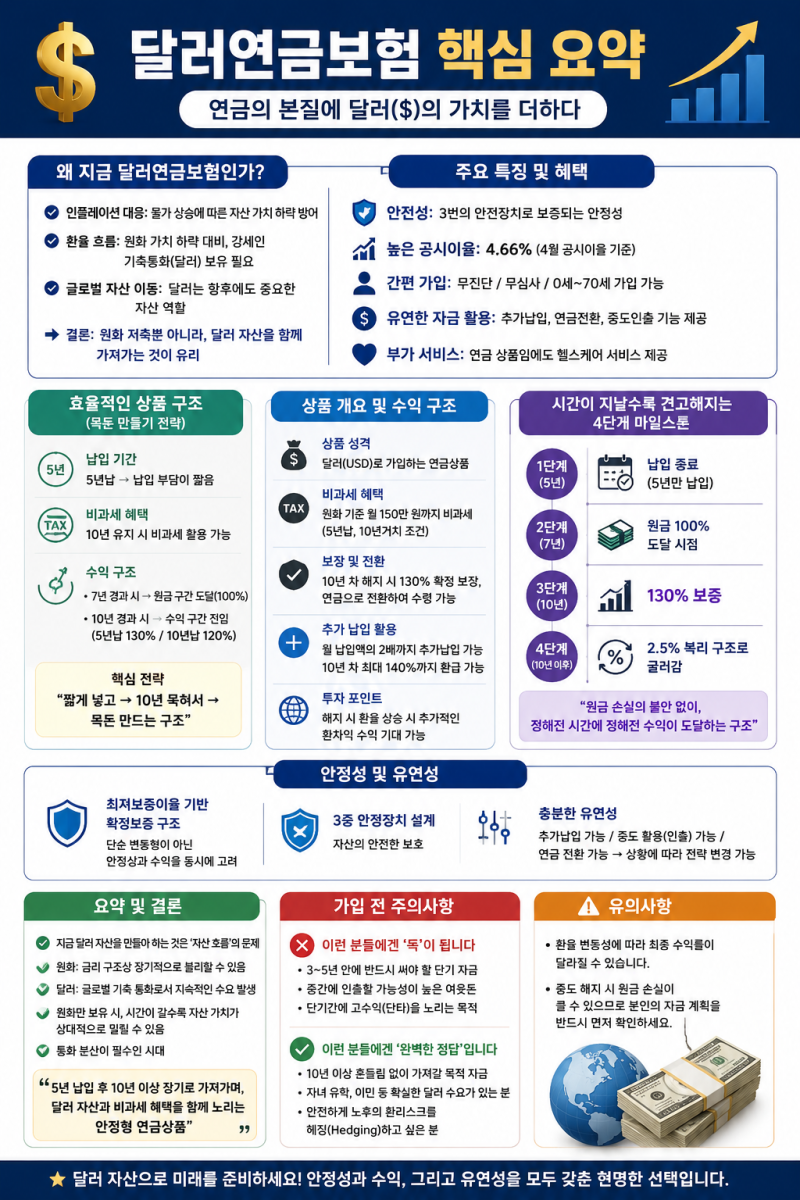
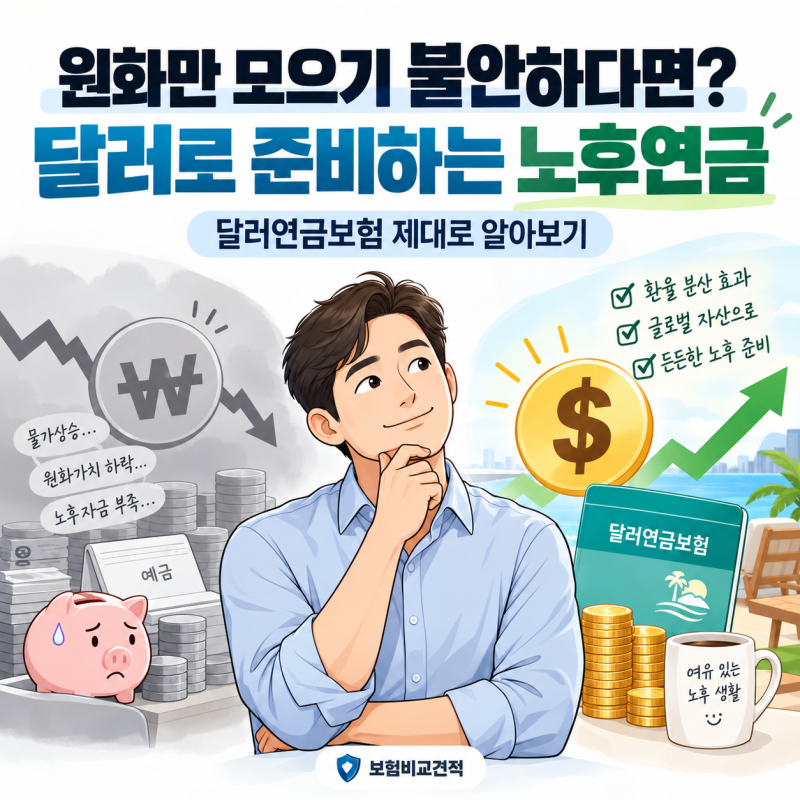

비과세 달러연금은 목돈을 달러 자산으로 운용하여 노후를 대비하는 금융 상품으로, 최근 환율 변동성과 해외 금리 상승에 대한 기대감으로 많은 투자자의 관심을 받고 있습니다. 특히 10년 이상 유지 시 비과세 혜택을 받을 수 있다는 점이 큰 장점으로 부각되고 있으며, 원화 자산에 대한 불안감을 해소하고 자산 분산 효과를 얻으려는 수요가 증가하고 있습니다. 달러연금은 보험료를 달러로 납입하고 달러로 적립하여 달러 또는 환산 원화로 연금을 수령하는 저축성 보험의 일종입니다.
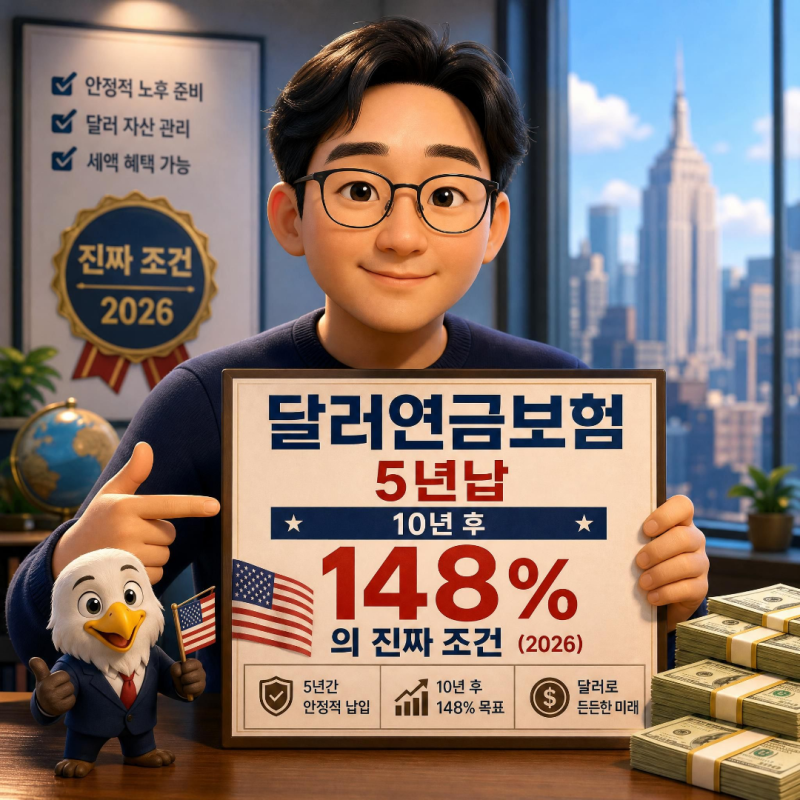
실제 블로그 후기들을 살펴보면, 비과세 달러연금의 가장 큰 장점은 환율 변동에 따른 환차익 기대와 비과세 혜택입니다. 그러나 10년 후 148%와 같은 높은 환급률은 특정 나이, 보험료, 상품 유형, 공시이율 및 금리 보너스 유지 등 여러 조건이 충족될 때의 예시이며, 모든 가입자에게 동일하게 적용되는 것은 아닙니다. 또한, 초기 해지 시 손실 가능성이 있고, 공시이율은 시장금리에 따라 변동될 수 있어 확정 금리가 아님을 인지해야 합니다.
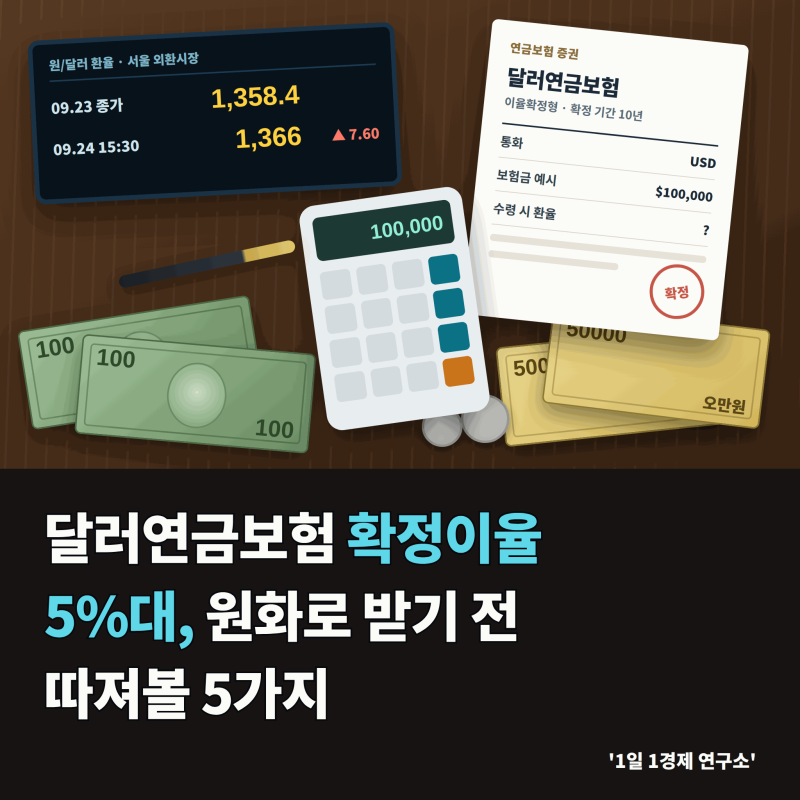
비과세 달러연금 가입을 고려할 때는 가입 시점의 환율과 이율확정기간 공시이율을 면밀히 확인하는 것이 중요합니다. 특히 월 적립식의 경우 5년 이상 납입, 10년 이상 유지, 월 보험료 150만원 이하 등 소득세법 시행령 제25조의 비과세 요건을 모두 충족해야 합니다. 광고에서 제시하는 높은 환급률은 특정 조건의 예시이므로, 본인의 나이와 납입액, 상품의 세부 조건을 꼼꼼히 확인하고 전문가와 상담하여 자신에게 맞는 상품을 선택하는 것이 현명합니다.