부모 자식 간의 계좌이체는 명절 용돈, 생활비, 전세금 보탬 등 다양한 형태로 이루어지며, 이때 증여세 부과 여부에 대한 관심이 높습니다. 상속세 및 증여세법에 따라 무심코 오간 돈이 증여세 폭탄이나 세무조사로 이어질 수 있어 명확한 기준을 이해하는 것이 중요합니다. 특히 자녀의 부동산 취득이나 부모님 사망 시 상속세 세무조사 과정에서 과거 10년간의 계좌 내역이 전수 조사될 수 있습니다.
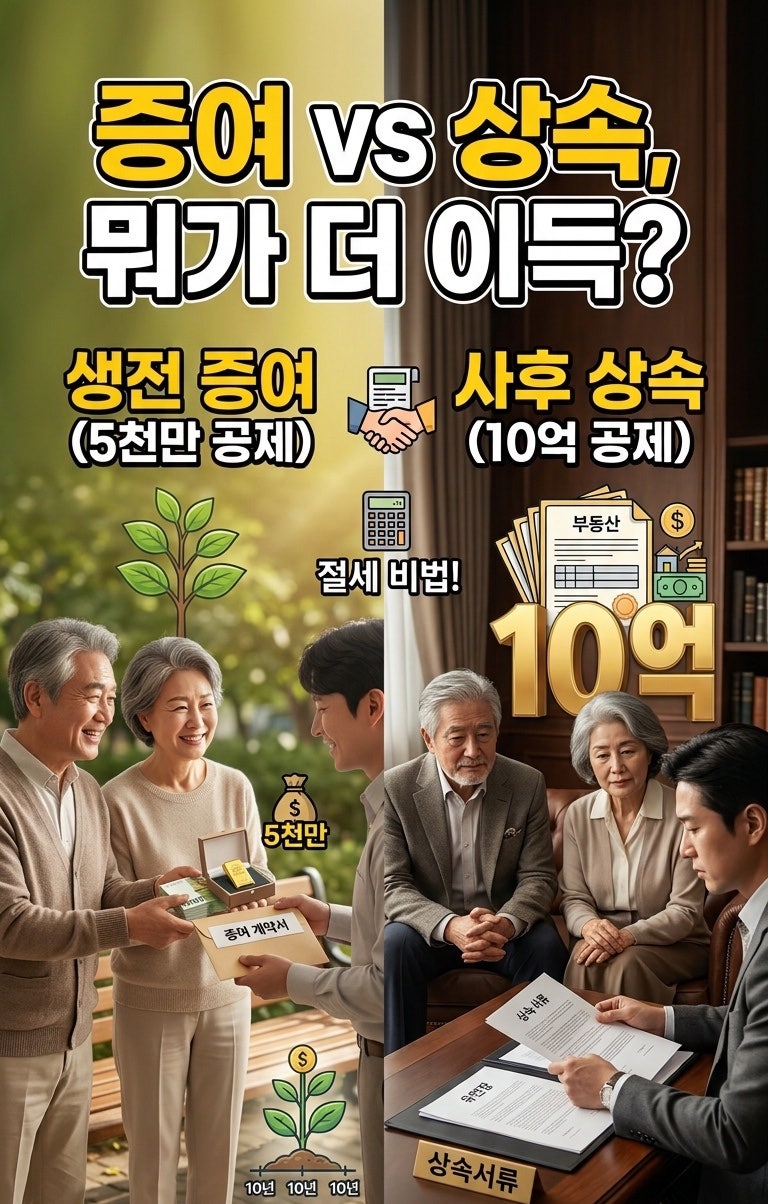
일반적으로 알려진 5천만 원 공제 한도 외에, 돈의 액수보다 송금 목적과 실제 사용처가 증여세 판단에 더 중요하게 작용합니다. 사회통념상 인정되는 생활비, 교육비, 치료비, 명절 용돈, 축의금 등은 비과세 대상으로 규정되어 있습니다. 그러나 자녀 명의 통장에 거액을 입금하여 자산 형성 목적으로 사용되거나, 자력이 충분한 부모님께 자녀가 거액을 보내 자산을 형성하게 하는 경우는 과세 대상이 될 수 있습니다.
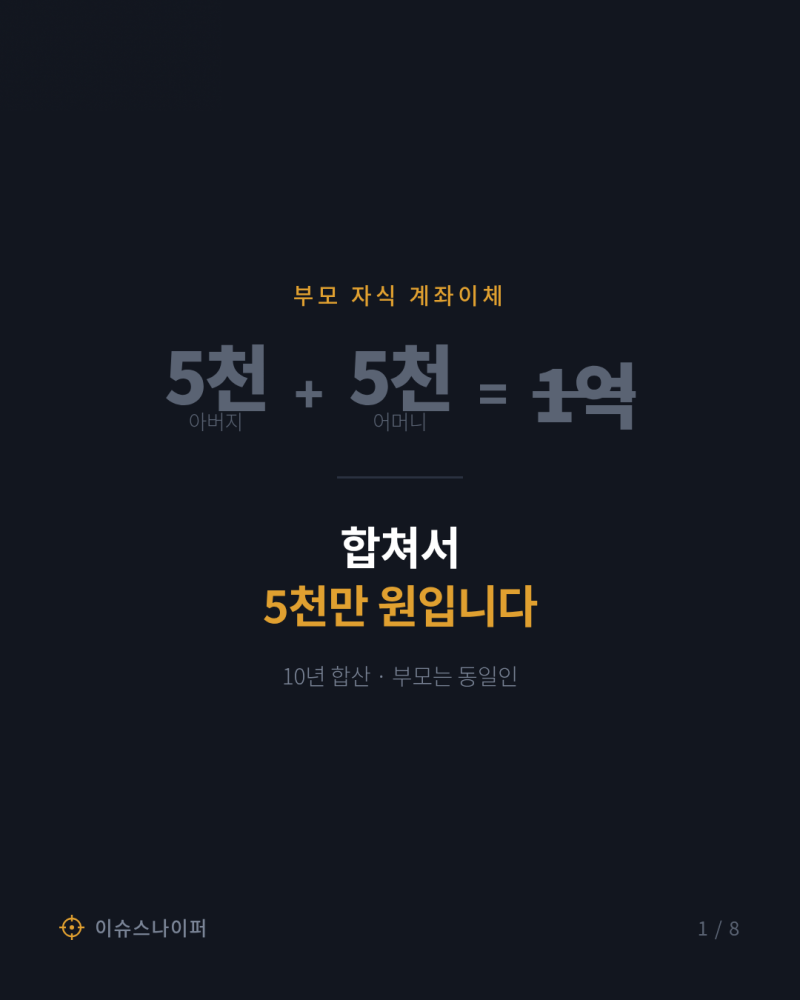
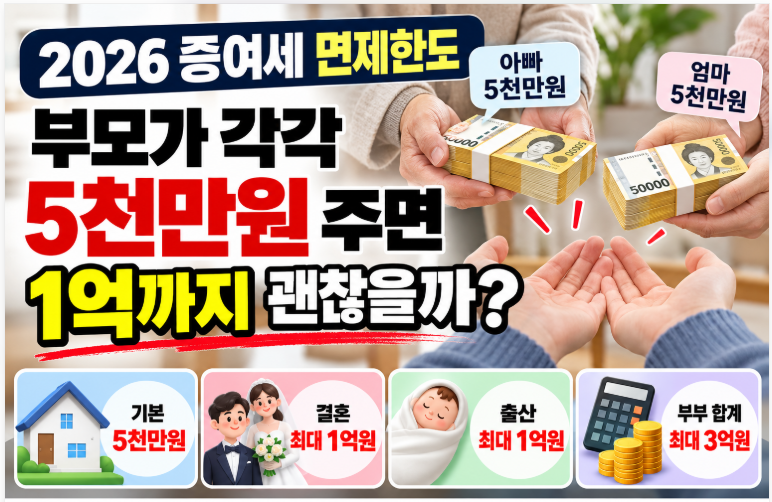
증여재산공제 한도는 수증자 기준으로 10년간 누적 합산하여 적용되며, 직계존속으로부터 성년 자녀는 5천만 원, 미성년 자녀는 2천만 원까지 공제됩니다. 이때 부모님 두 분에게 각각 5천만 원씩 받는 것이 아니라, 직계존속 전체로부터의 합산 금액이 기준이 됩니다. 2024년부터는 혼인·출산 증여재산공제가 신설되어 최대 1억 원까지 추가 공제가 가능하므로, 큰 금액을 주고받을 때는 세무 전문가와 상담하여 합법적인 절세 방안을 모색하는 것이 바람직합니다.