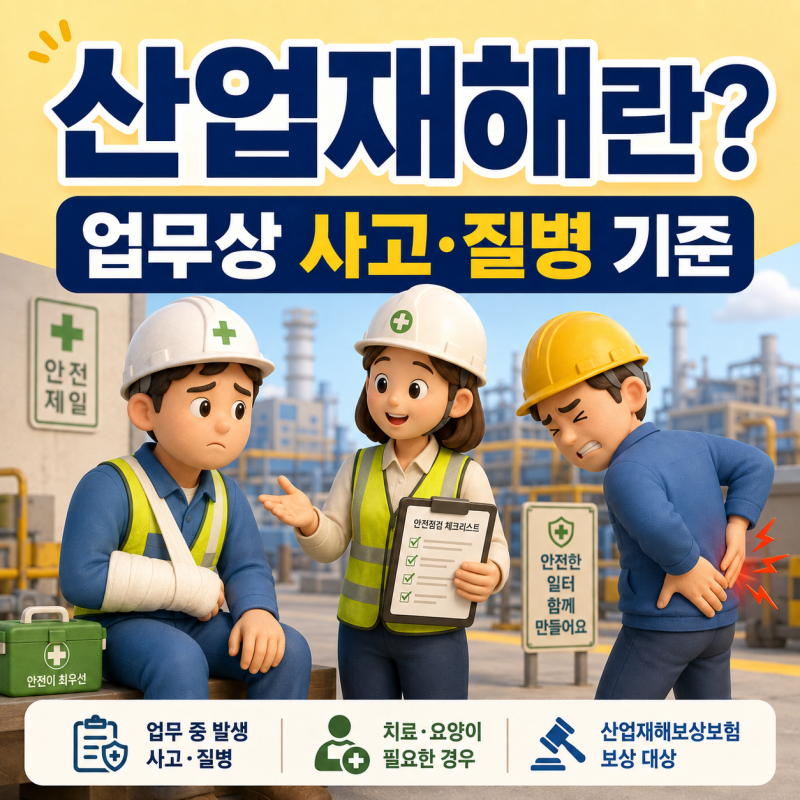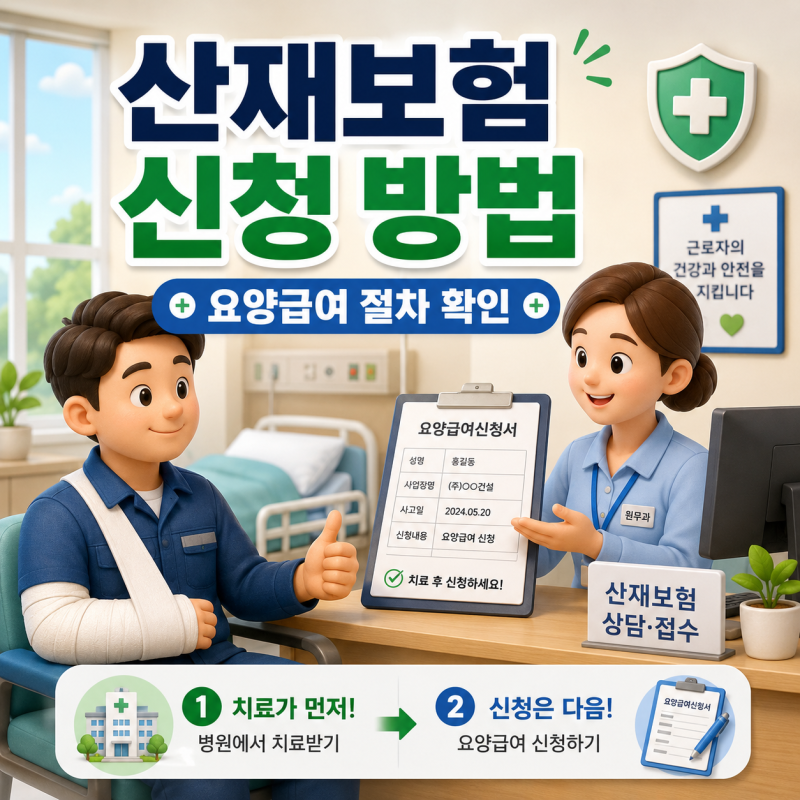
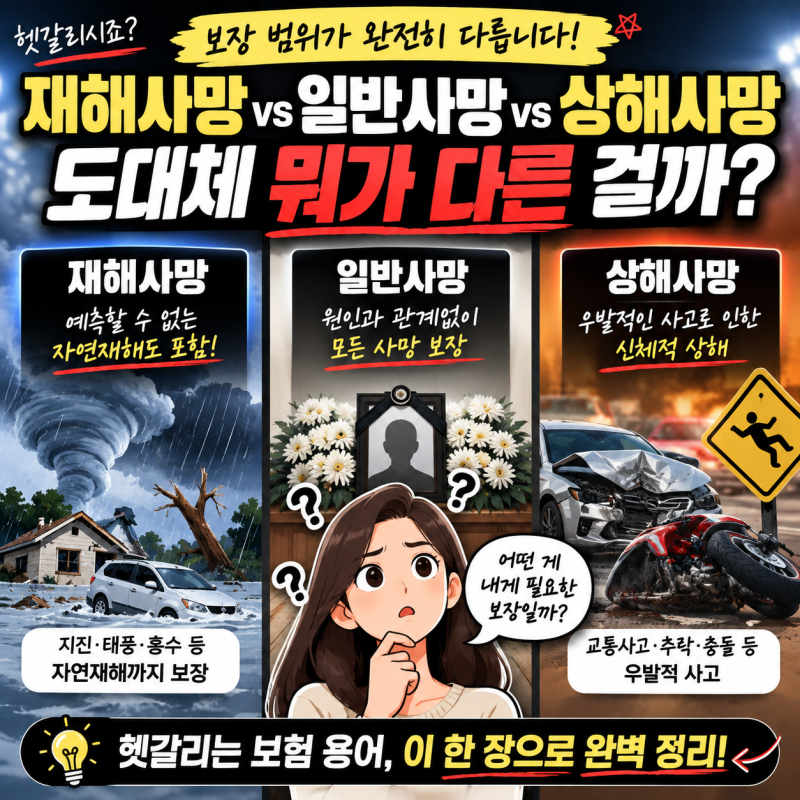
보험에서 재해는 단순히 사고를 당하는 것을 넘어, 보험 약관에 따라 보험금 지급 여부를 결정하는 중요한 기준이 됩니다. 특히 생명보험과 손해보험에서 재해를 정의하는 방식에 차이가 있어, 가입자는 이를 명확히 이해할 필요가 있습니다. 업무상 재해의 경우, 산업재해보상보험법에서는 업무상의 사유로 인한 부상, 질병, 장해 또는 사망을 의미하며, 단순히 근무 중 발생한 사고뿐만 아니라 업무와 관련된 다양한 상황을 포괄합니다.
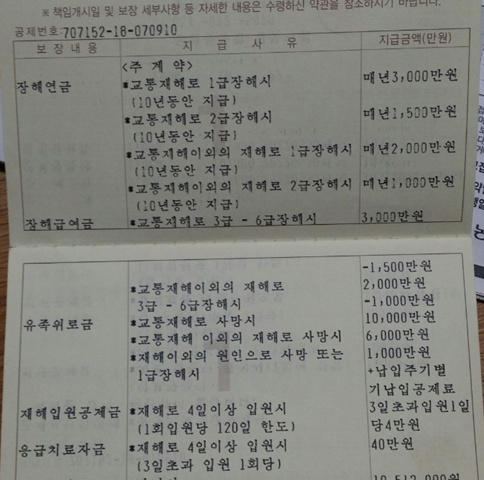
실제 블로그 후기들을 살펴보면, 많은 이들이 재해와 상해의 차이를 혼동하여 보험금 청구 시 어려움을 겪는 경우가 많습니다. 생명보험에서는 주로 '재해'라는 용어를 사용하여 외부적이고 우발적인 사고를 의미하며, 손해보험에서는 '상해'라는 용어를 사용해 신체에 입은 손상을 폭넓게 보장하는 경향이 있습니다. 따라서 보험 가입 시 약관에 명시된 재해의 정의와 보장 범위를 꼼꼼히 확인하는 것이 중요합니다.
블로거들은 재해 보험금을 제대로 받기 위해서는 사고 발생 시점의 상황과 업무 관련성을 명확히 입증할 자료를 준비해야 한다고 조언합니다. 특히 산업재해의 경우, 업무상 사고, 업무상 질병, 출퇴근 재해로 구분되며, 각각의 인정 기준과 상당인과관계 여부가 중요하게 작용합니다. 보험 가입 전 재해분류표를 확인하고, 자신이 가입하려는 보험의 재해 정의가 무엇인지 정확히 파악하는 것이 현명한 보험 선택의 핵심입니다.