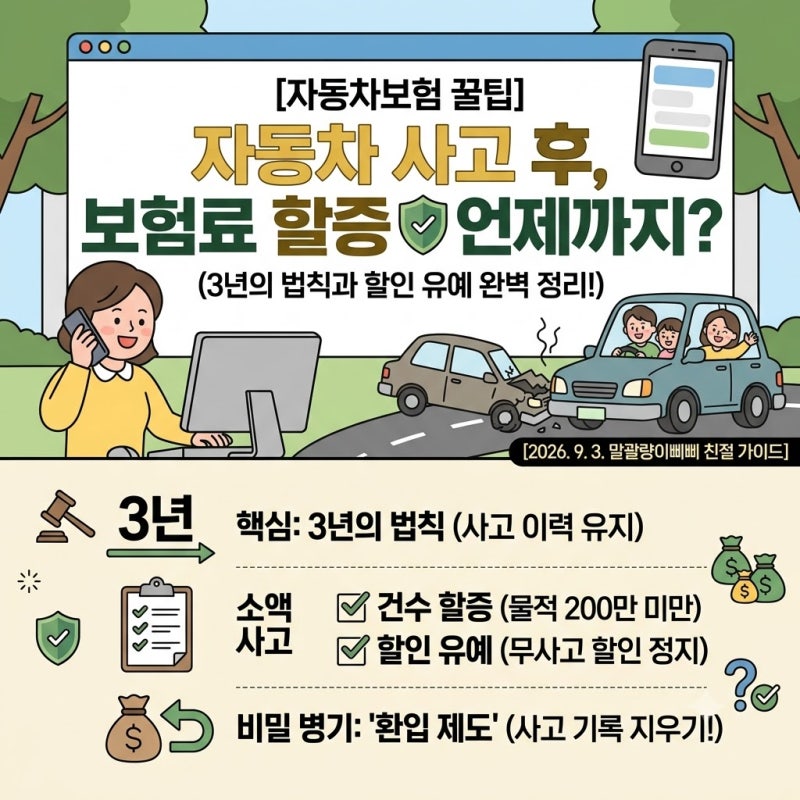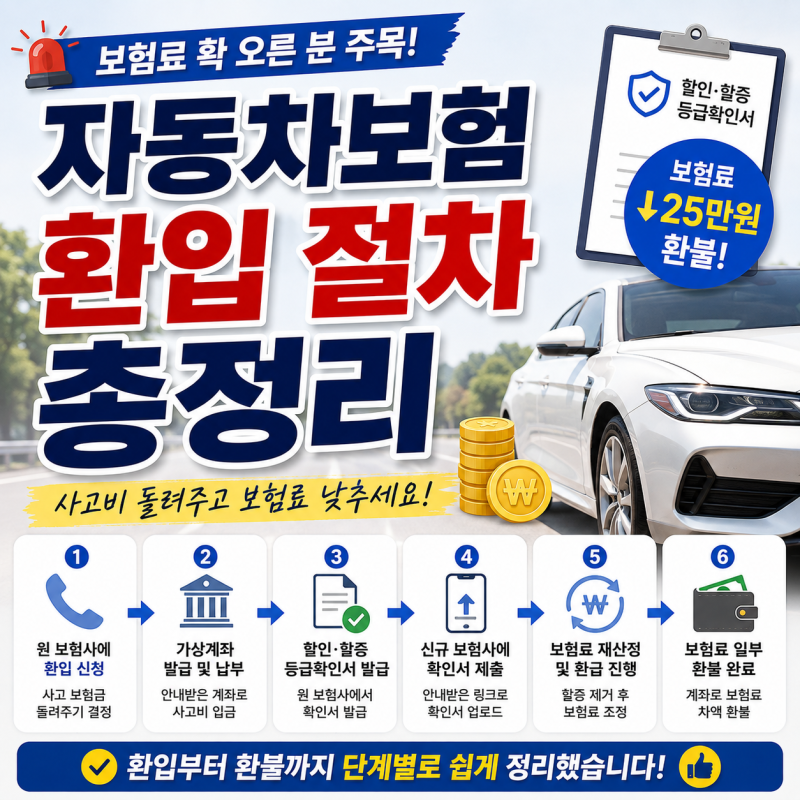

자동차보험 처리 후 보험료 할증을 피하기 위해 보험금을 다시 납입하는 ‘보험료 환입’에 대한 관심이 높아지고 있습니다. 특히 경미한 접촉사고나 문콕 사고와 같이 소액의 보험금이 지급된 경우, 갱신 보험료가 더 많이 오를 것을 우려하여 환입을 고려하는 운전자들이 많습니다. 보험사 역시 경미한 사고에 대해 환입을 통해 사고처리를 취소하는 것이 유리할 수 있다고 안내하고 있습니다.
실제 블로그 후기들을 살펴보면, 보험료 환입은 사고로 지급된 보험금을 보험사에 다시 납부하고 해당 사고가 보험료 할인·할증에 어떻게 반영될지 재확인하는 과정으로 이해됩니다. 환입을 통해 사고처리 취소가 인정되면 사고점수와 할인·할증 등급, 그리고 사고건수 요율까지 모두 달라질 가능성이 있습니다. 다만, 환입한다고 해서 무조건 사고 기록이 완전히 사라지거나 다음 보험료가 반드시 내려가는 것은 아니라는 점을 유의해야 합니다.
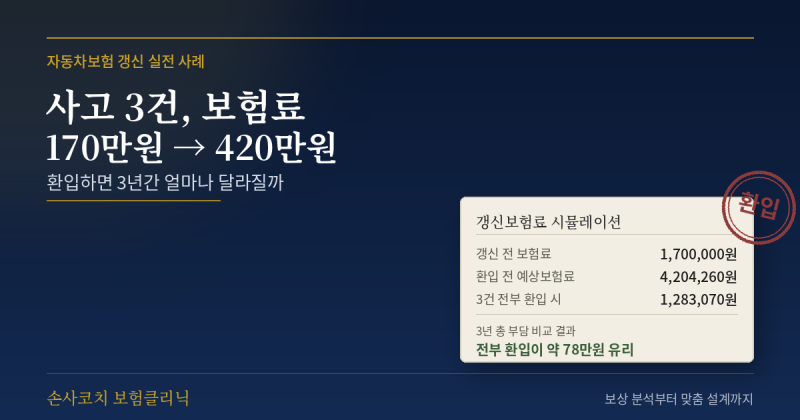
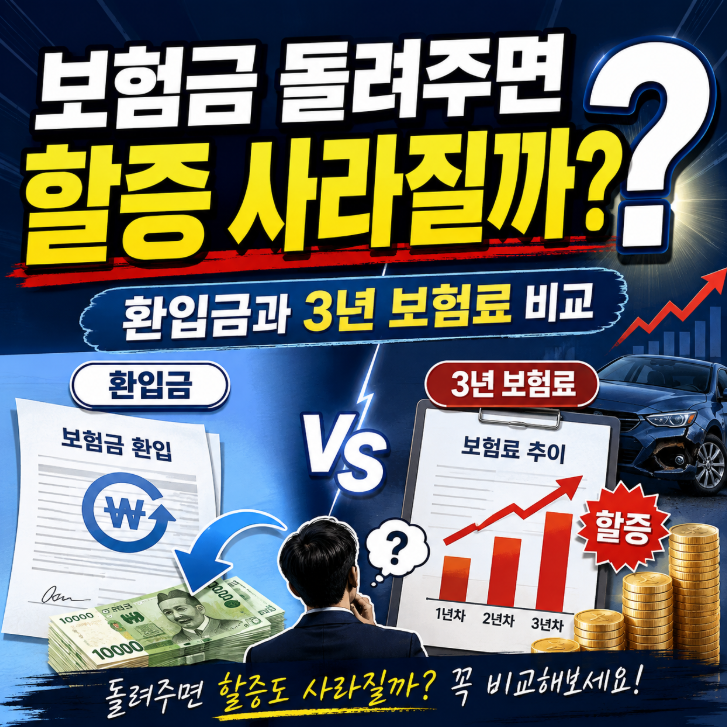
환입 전에는 반드시 보험사에 사고번호를 알려주고, 환입 가능 여부, 정확한 환입 금액, 그리고 환입 후 보험료 반영이 어떻게 되는지를 확인해야 합니다. 특히 갱신 후에는 사고 취소가 불가능하므로, 갱신 전에 환입할 금액과 환입 전후 향후 3년 예상 보험료의 차이를 비교하는 것이 중요합니다. 보험료는 차량 종류, 담보, 운전자 연령 등 다양한 요인에 따라 달라지므로, 보험사가 알려주는 예상치와 실제 보험료가 다를 수 있음을 인지해야 합니다.