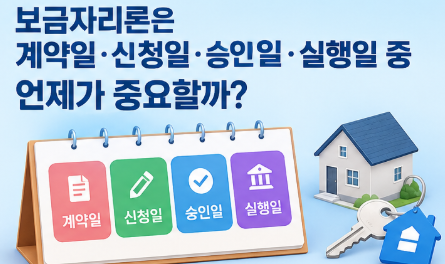

보금자리론은 주택 구입 시 주택담보대출의 일종으로, 서민들의 주거 안정을 돕기 위해 정부에서 지원하는 정책 금융 상품입니다. 특히 잔금일에 맞춰 대출을 실행해야 하는 특성 때문에 신청 시기와 소요 기간에 대한 관심이 높습니다. 현재 한국주택금융공사(HF) 공식 자료에 따르면, 보금자리론은 신청일, 승인일, 실행일 등 각 날짜의 역할이 다르므로 이를 정확히 이해하는 것이 중요합니다. 주택 매매 계약 후 잔금일까지의 일정을 고려하여 신중하게 신청 계획을 세워야 합니다.
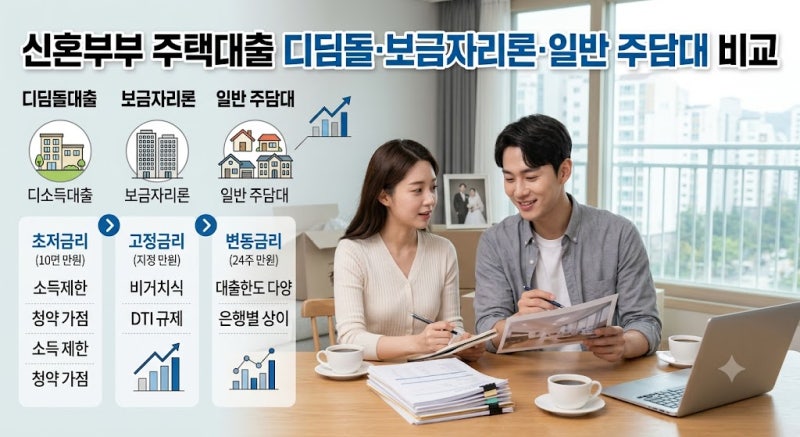
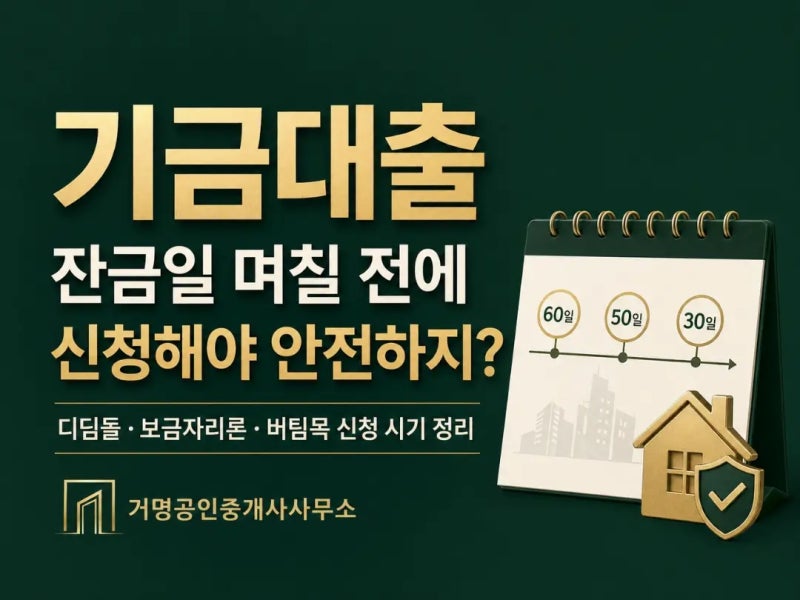
실제 블로그 후기들을 살펴보면, 보금자리론 신청 후 실행까지 최소 1개월 이상 소요된다는 점이 공통적으로 언급됩니다. 상담센터에서는 실제 40일에서 70일 정도 걸린다는 답변도 있어, 최소 한 달만 믿고 신청했다가 잔금일에 대출이 나오지 않는 상황을 겪을 수 있습니다. 따라서 많은 신청자들이 잔금일로부터 1~2개월 전에는 신청하는 것을 안전하다고 판단하고 있습니다. 특히 디딤돌대출의 경우 기금e든든으로 신청 시 50일 전, 은행 대면 신청 시 30일 전부터 준비하는 것이 권장됩니다.
보금자리론 신청 시 금리는 실행일부터 만기까지 고정 적용되므로, 신청 시점과 실행 시점의 금리 변동 가능성도 고려해야 합니다. 또한, 등기일로부터 3개월 이내에 신청해야 하는 공식 기준이 있지만, 이는 신청 불가 시점을 의미하며 잔금일에 맞춰 대출을 받기 위한 실질적인 신청 시기와는 다릅니다. 따라서 잔금일이 임박하여 신청하는 것보다는 여유를 두고 미리 준비하는 것이 중요하며, 주택가격 6억 원 이하, 부부합산 연소득 7천만 원 이하 등 기본적인 대출 요건을 충족하는지 사전에 확인해야 합니다.