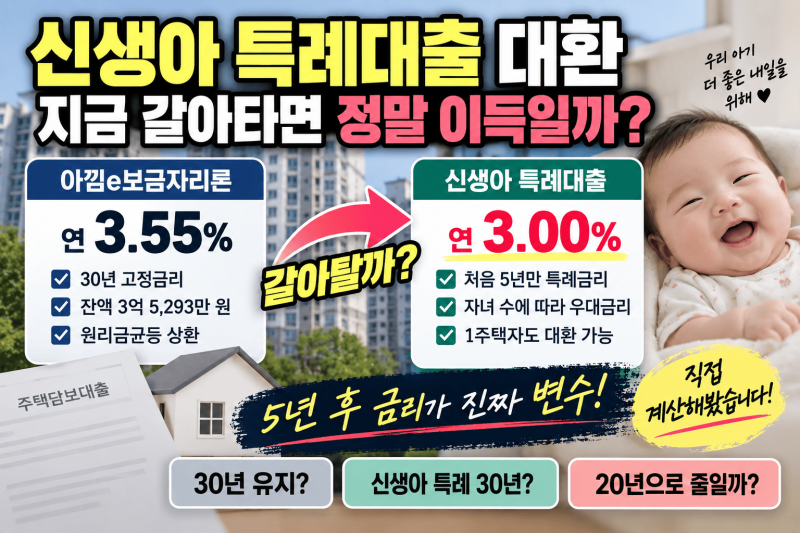
보금자리론은 주택 구입 시 주로 이용하는 대출로 알려져 있지만, 기존 주택담보대출을 상환하는 용도로도 신청할 수 있습니다. 최근 고금리 기조로 인해 기존 대출의 이자 부담을 줄이고자 보금자리론으로 갈아타려는 수요가 증가하는 추세입니다. 특히 소득, 신용점수 등 기본 자격과 더불어 등기 날짜와 같은 세부 조건까지 충족해야 신청이 가능합니다.
실제 블로그 후기들을 살펴보면, 보금자리론 대환대출은 기존 대출 채무자와 신청자가 동일해야 하며, 소유권이전등기 접수일로부터 3개월이 지나야 신청할 수 있다는 점이 중요하게 언급됩니다. 또한, 부부합산 무주택 또는 1주택 조건과 담보주택 6억 원 이하, 부부합산 소득 기준 등 다양한 조건들을 꼼꼼히 확인해야 합니다. 한도는 기존 대출 잔액과 유형별 상한 중 적은 금액으로 결정됩니다.
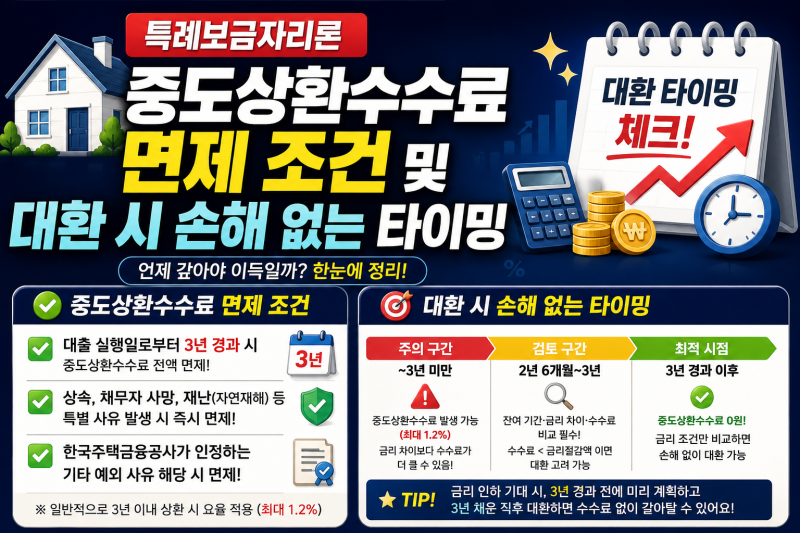
블로거들은 보금자리론 대환 시 중도상환수수료 면제 조건과 시중은행 주택담보대출과의 금리 비교를 통해 손해 없는 타이밍을 잡는 것이 중요하다고 조언합니다. 특히 특례보금자리론의 경우, 가입 기간에 따른 수수료 면제 기준을 정확히 파악하여 불필요한 비용 지출을 막는 것이 현명한 대환 전략이 될 수 있습니다.