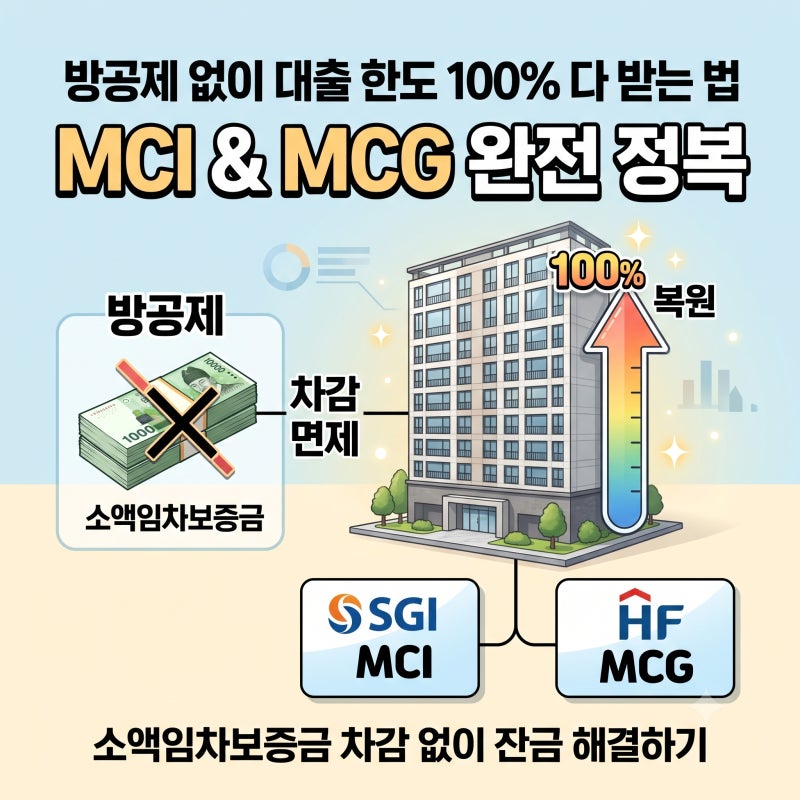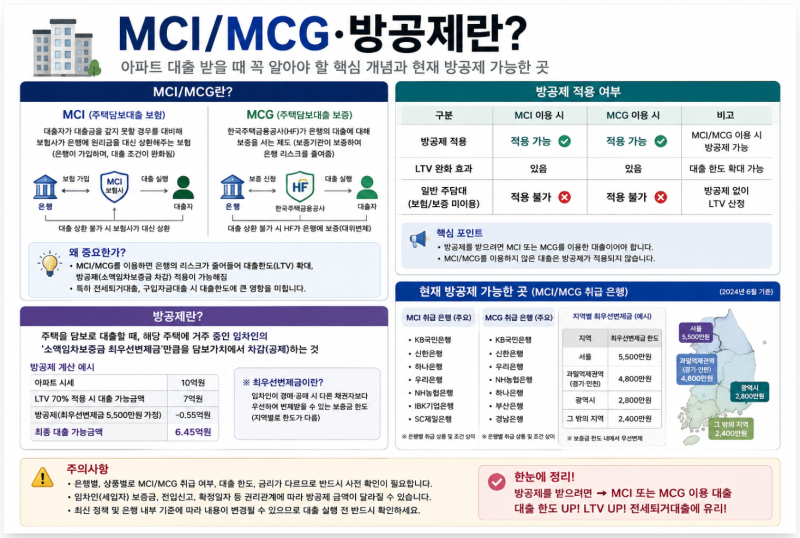
주택담보대출 시 예상보다 대출 한도가 적게 나오는 주요 원인 중 하나는 방공제입니다. 방공제는 금융기관이 주택임대차보호법상 소액임차인의 최우선변제권을 고려하여 담보 가치에서 일정 금액을 미리 차감하는 심사 방식입니다. 이는 주택이 경매로 넘어갈 경우 소액 임차인에게 보증금이 우선 배당되어 금융기관의 대출금 회수에 손실이 발생할 수 있기 때문에 이를 사전에 방어하기 위한 조치입니다. 특히 방 개수에 비례하여 차감액이 결정되므로, 대출 한도에 큰 영향을 미칠 수 있습니다.
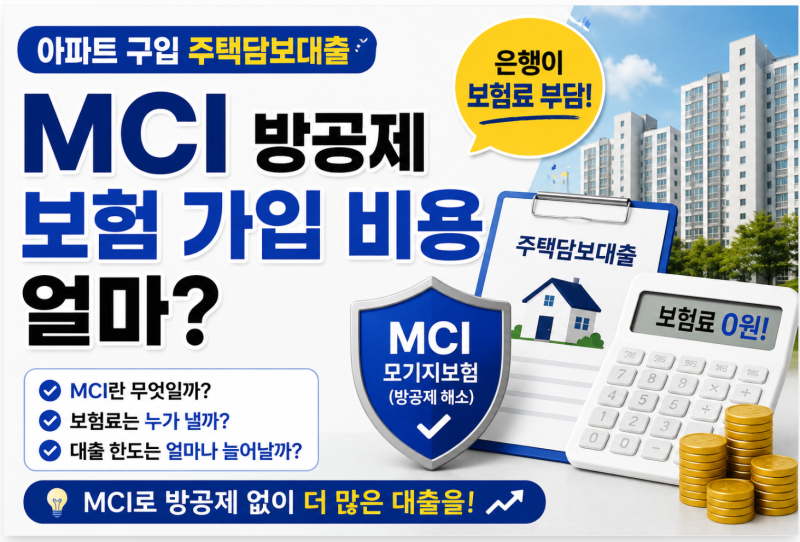
블로거들은 방공제가 적용되는 이유와 함께 이를 면제받거나 한도를 보전하는 다양한 방법을 제시하고 있습니다. MCI(모기지신용보험) 또는 MCG(모기지신용보증)와 같은 보증보험 상품을 활용하여 방공제로 줄어드는 대출 한도를 보완할 수 있다고 설명합니다. 하지만 모든 주택이나 대출 상품에 자동으로 적용되는 것은 아니며, 대상 주택, 대출 상품, 은행, 보증 한도 및 심사 조건 등을 충족해야 합니다. 또한, 방공제 금액은 지역별 최우선변제금 기준에 따라 달라지므로, 실제 방 개수와는 다르게 적용될 수 있음을 강조합니다.
주택담보대출을 계획 중이라면 방공제 적용 여부와 예상 차감액을 미리 확인하는 것이 중요합니다. 특히 본인이 거주할 집이라도 상품 기준에 따라 방공제가 적용될 수 있으므로, 금융기관에 직접 문의하여 정확한 정보를 얻는 것이 필요합니다. MCI나 MCG를 통해 방공제 차감 없이 대출 한도를 최대한 확보하는 전략을 세우고, 지역별 최우선변제금 기준을 숙지하여 잔금 부족 등의 문제를 예방하는 것이 현명한 접근법입니다.