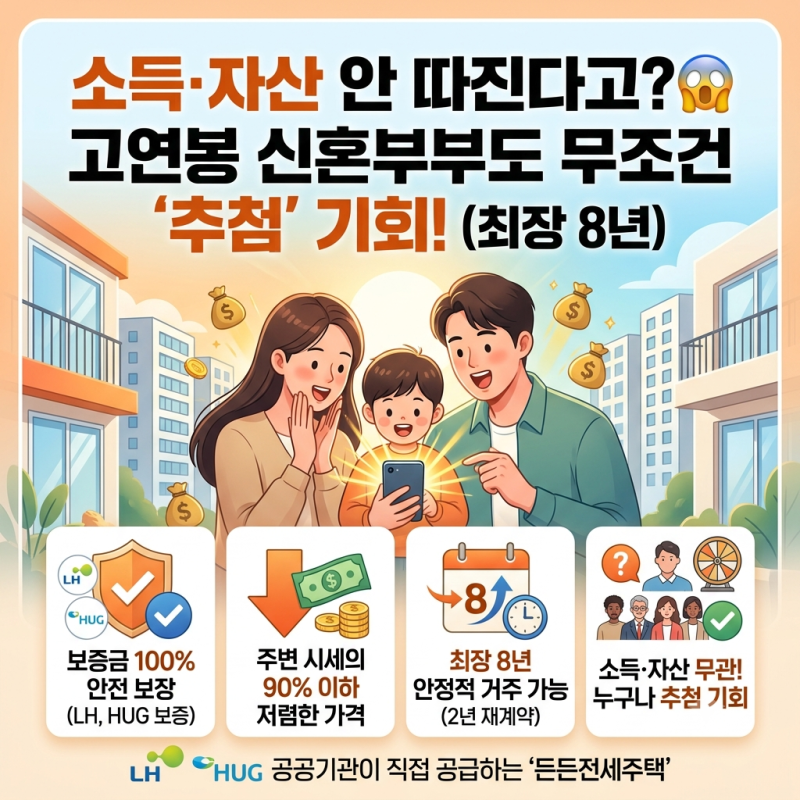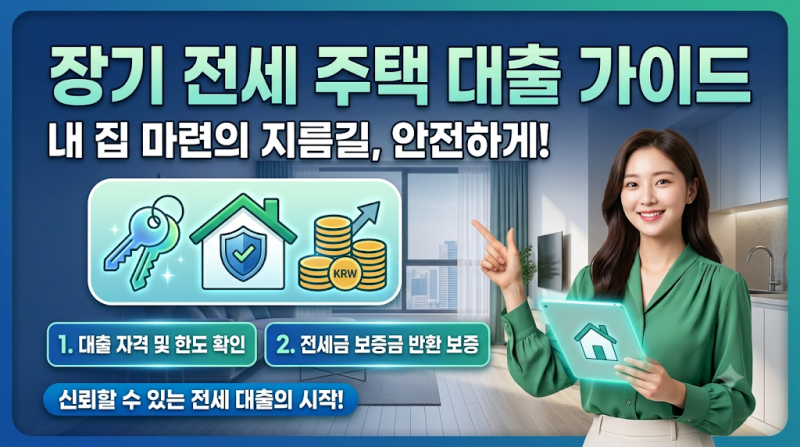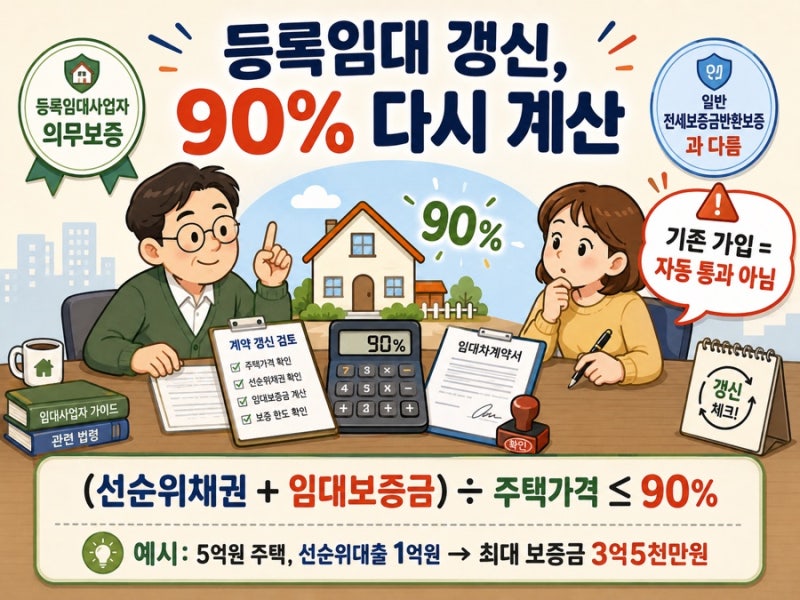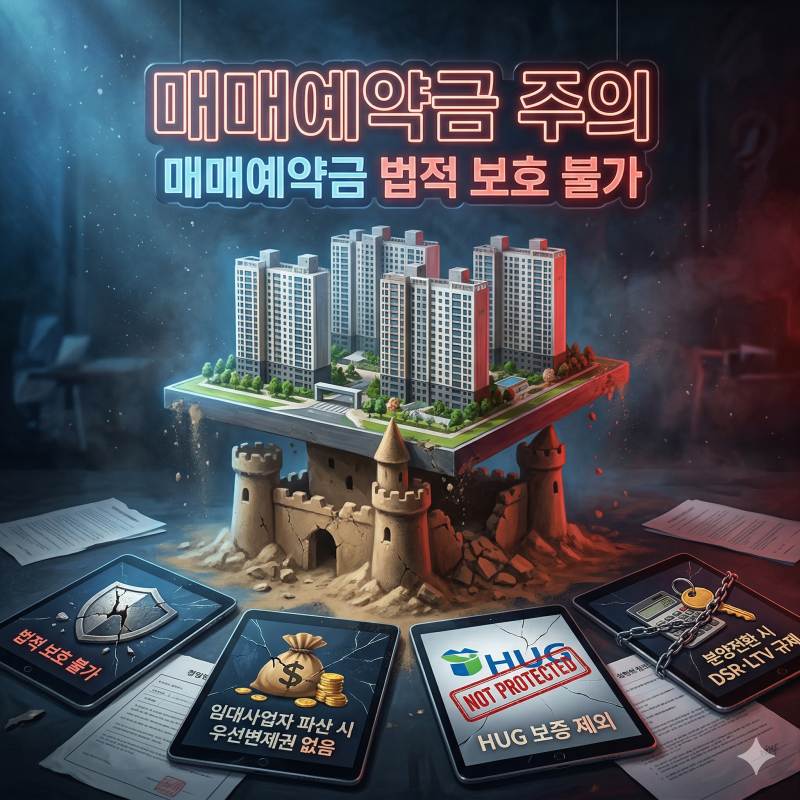

민간임대 전세대출은 LH나 SH 대출과 달리 최대 한도가 95%이며, 100% 대출 상품은 존재하지 않습니다. 특히 계약금은 반드시 본인 자금으로 납부해야 하는 특징이 있습니다. 또한 HUG 보증보험 가입 단지에 한해서만 대출이 가능하므로, 계약 전 해당 단지의 보증보험 가입 여부를 반드시 확인해야 합니다. 취급 금융사가 단지마다 2~4곳으로 정해져 있어, 해당 단지의 대출 진행 이력이 있는 금융사를 찾는 것이 중요합니다.
실사용자들은 민간임대 전세대출의 금리가 90% 기준 연 4.8%부터, 95% 기준 연 5.8%부터 시작한다고 언급합니다. 은행 전세대출이 4년 만기로 연장이 어려운 경우에도 2금융권 보증금 담보 대출로 전환하여 거주를 이어갈 수 있습니다. 다만, 이 경우 금리가 기존 은행 대출보다 상승하는 점은 감수해야 할 부분입니다. 신용점수가 910점대인 프리랜서도 다른 대출이 있어도 입주 시 받은 대출을 갚는 목적이라면 한도에 걸리지 않고 승인받은 사례가 있습니다.
민간임대 전세대출은 대출 만기가 받은 날부터 2년이 아닌 임대차 계약이 끝나는 날까지로, 재계약 시 연장이 가능합니다. 다음 달 금리 인상이 예고된 경우, 미리 갈아탈지 아니면 기존 대출을 유지할지 신중하게 계산해야 합니다. 미리 갈아탈 경우 은행의 만기 전 상환 수수료와 한 달 일찍 놓치는 싼 금리 이득을 고려해야 하므로, 본인의 상황에 맞춰 최적의 선택을 하는 것이 중요합니다.