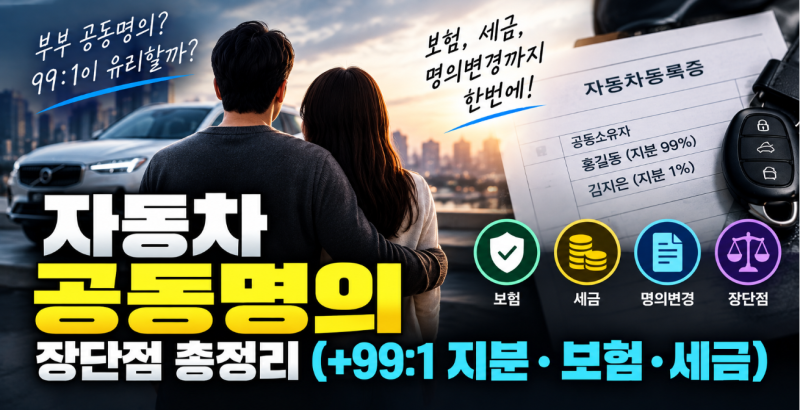
자동차 공동명의는 한 대의 차량을 두 명 이상이 함께 소유하는 방식으로, 특히 부부나 가족 간에 활용되는 경우가 많습니다. 99:1 지분과 같이 특정 비율로 등록하면 보험료 절감 효과를 기대할 수 있다는 인식이 널리 퍼져 있으며, 이는 운전 경력이 짧거나 나이가 어린 운전자의 보험료 부담을 줄이는 데 도움이 될 수 있습니다. 하지만 공동명의가 무조건 유리한 것은 아니며, 세금이나 기타 혜택에 미치는 영향을 종합적으로 고려해야 합니다.
실제 블로그 후기들을 살펴보면, 99:1 공동명의는 주로 운전 경력이 긴 가족의 보험 경력을 활용하여 자동차보험료를 절감하는 데 효과적이라는 의견이 많습니다. 특히 사회 초년생이나 무사고 경력이 없는 운전자가 단독 명의로 가입할 때 발생하는 높은 보험료를 크게 줄일 수 있는 장점이 있습니다. 그러나 99:1 지분으로 등록한다고 해서 자동차보험료가 무조건 내려가는 것은 아니며, 가입자의 사고 이력, 연령, 운전자 범위 등 여러 조건에 따라 달라지므로 보험사별 비교가 중요합니다.
공동명의를 고려할 때는 보험료 절감 외에도 취득세, 자동차세, 그리고 기초연금 수급 자격 등 다양한 측면을 신중하게 검토해야 합니다. 특히 부모님과 공동명의를 할 경우, 1%의 지분이라도 부모님의 기초연금 수급에 영향을 미칠 수 있으므로 주의가 필요합니다. 공동명의 변경 전에는 반드시 보험사와 등록관청에 문의하여 실제 예상되는 보험료와 세금, 그리고 잠재적인 불이익을 확인하는 것이 현명한 선택에 도움이 됩니다.