무직자나 정기적인 소득 증빙이 어려운 취업준비생, 대학생, 프리랜서 등 무소득자도 전세대출을 받을 수 있는지에 대한 관심이 높아지고 있습니다. 일반적인 대출과 달리 전세자금대출은 한국주택금융공사(HF), 주택도시보증공사(HUG), 서울보증보험(SGI) 등 공적 보증기관의 보증서를 담보로 실행되기 때문입니다. 소득 증빙이 없더라도 주택 요건과 신용 관리 상태에 따라 정부 지원 상품 및 1금융권 대출 이용이 가능합니다.
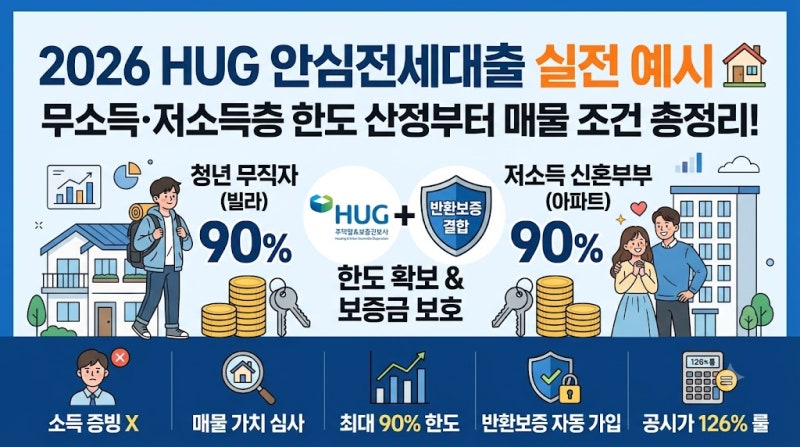
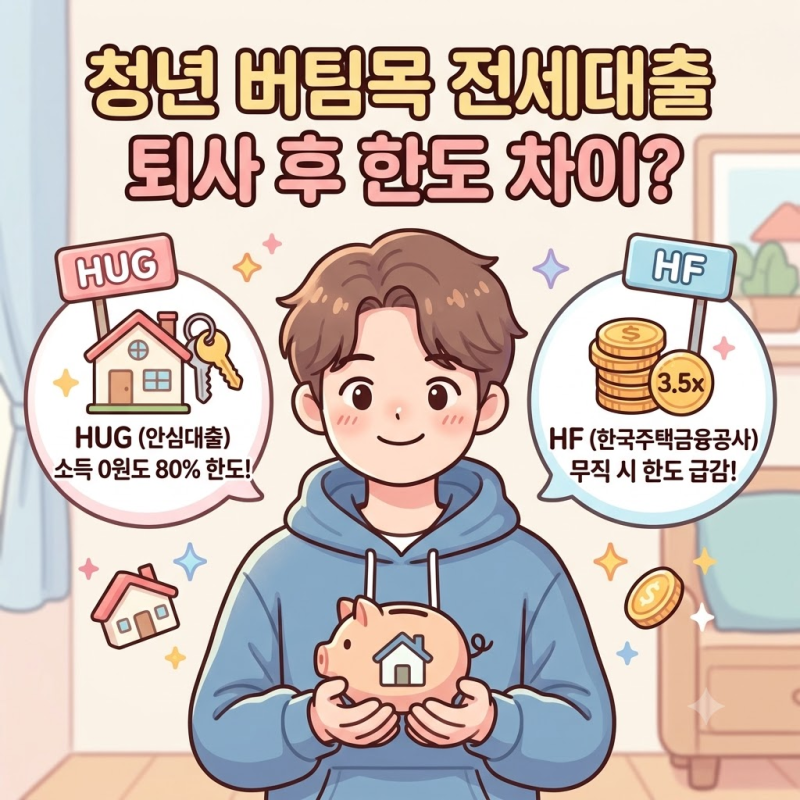
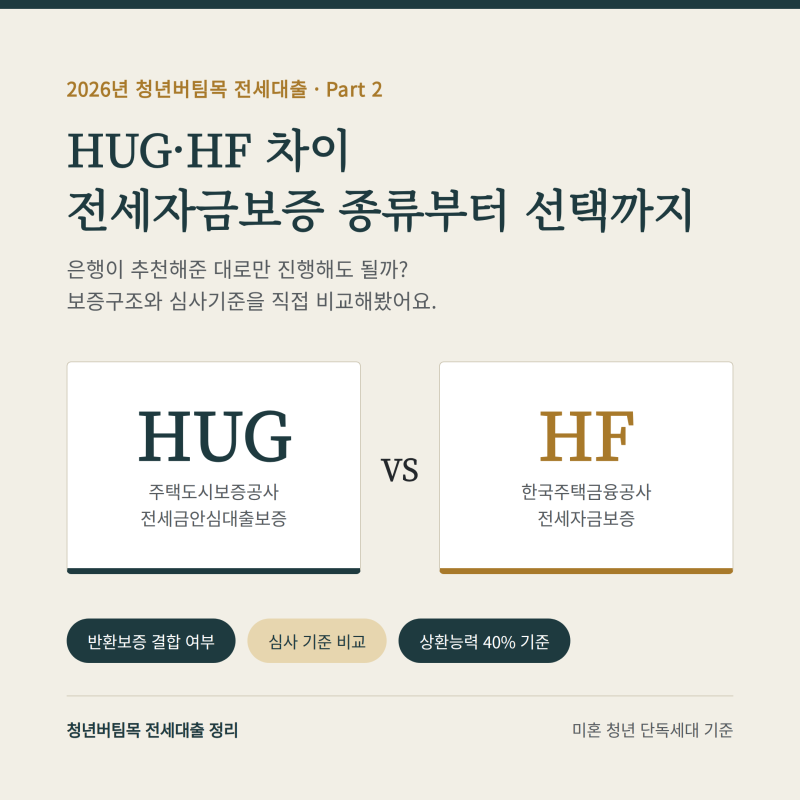
블로거들은 무소득자 전세대출의 핵심을 '어떤 보증기관의 보증서를 활용하느냐'에 있다고 강조합니다. 특히 HF 보증 기반 상품은 무직자나 무소득자에게 최저 인정 소득 또는 별도 보증 특례를 적용하여 보증서 발급이 용이하다고 분석합니다. 반면 HUG나 SGI 상품은 소득 기반 규제가 상대적으로 엄격할 수 있어, 무직자는 HF 보증 상품을 우선적으로 검토하는 것이 유리하다고 조언합니다. 또한 소득 증빙이 어려운 경우 국민연금 납부액, 건강보험료 납부 내역, 신용카드 사용액 등을 역산하여 추정 소득을 산출하는 방식도 활용될 수 있습니다.
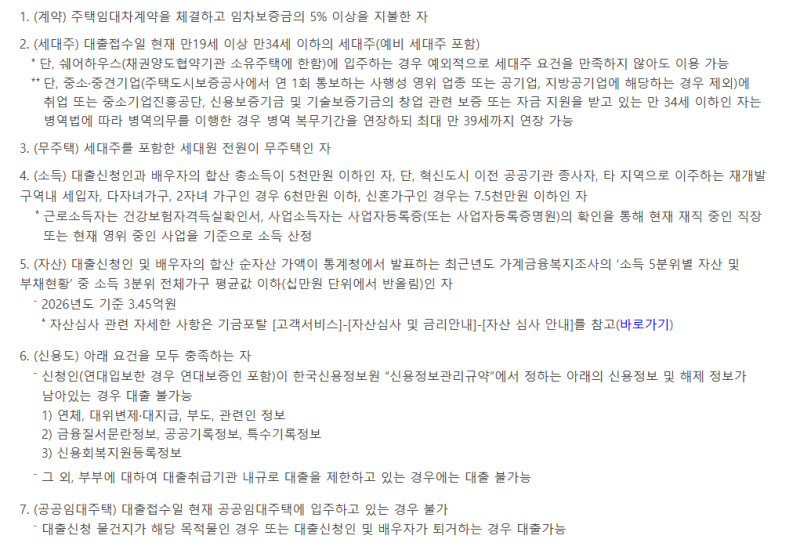
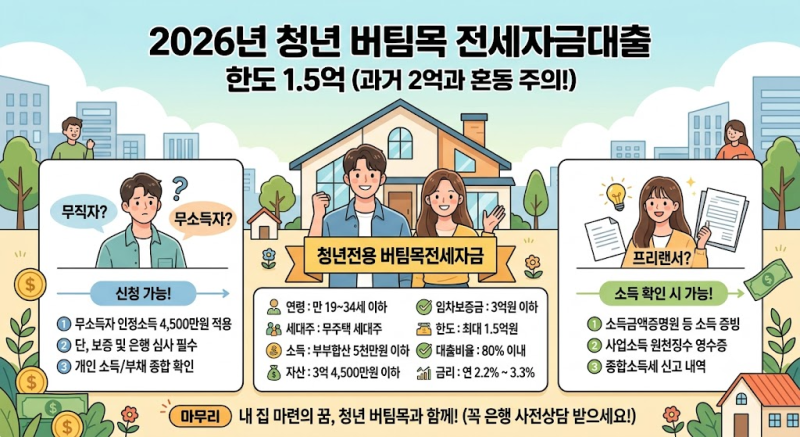
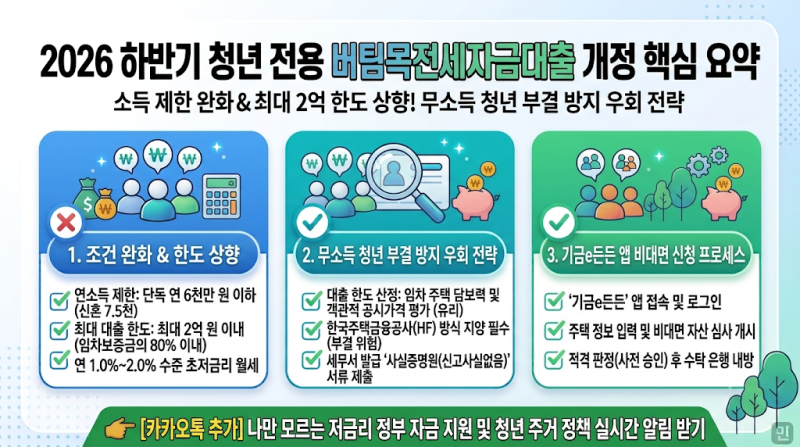
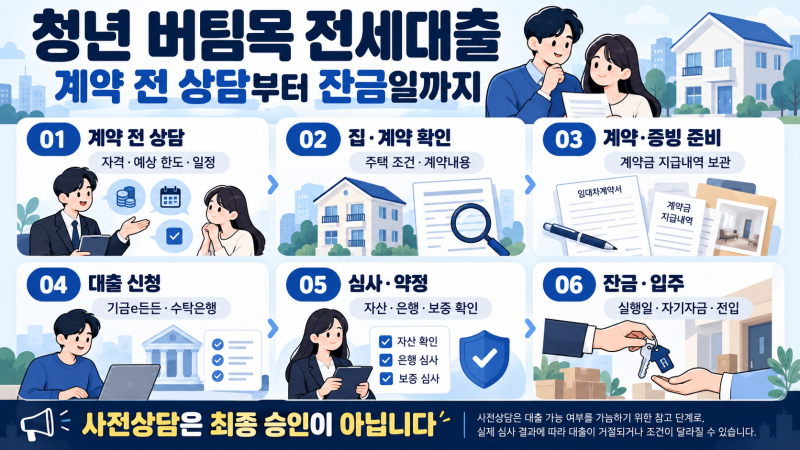
무소득자 전세대출 승인율을 높이기 위해서는 신용점수 관리와 기존 부채 관리가 중요합니다. 나이스(NICE) 기준 최소 700점대 중반 이상의 신용점수를 유지하고, 단기 연체나 과도한 신용대출 잔액이 없도록 주의해야 합니다. 청년 전용 버팀목 전세자금대출과 같은 정부지원 상품은 무소득 청년에게 낮은 금리로 제공되며, 무소득 확인 서류만으로도 대출을 허용하는 규정이 있으므로 적극적으로 활용하는 것이 좋습니다.