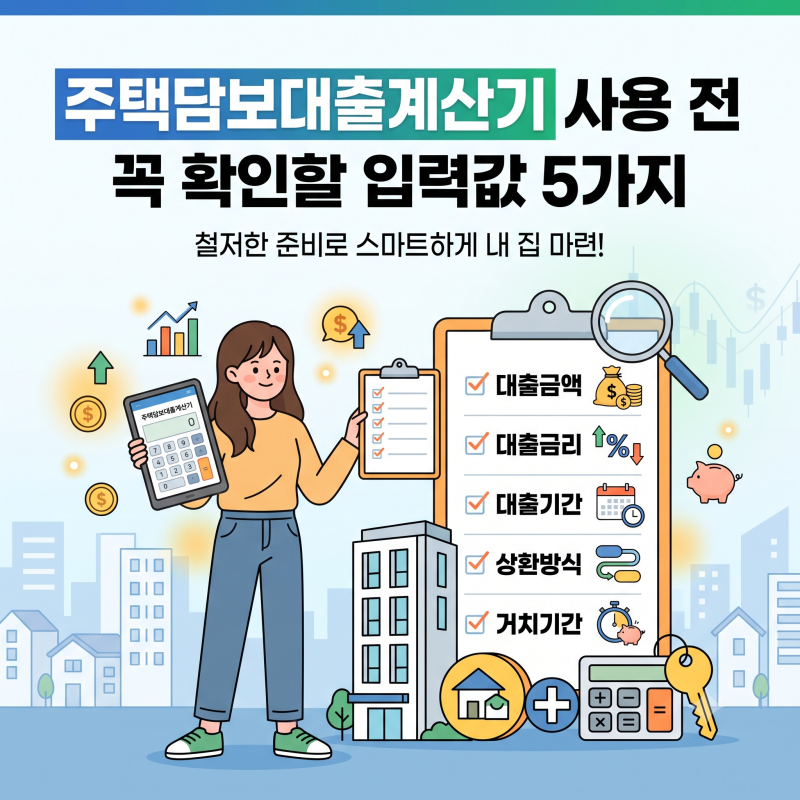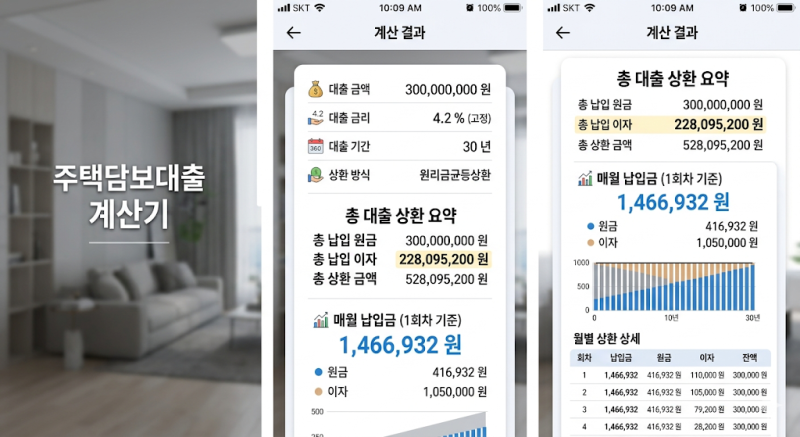
매매 대출 이자 계산기는 주택 구매 시 예상되는 월 상환액과 총 이자를 미리 파악하는 데 필수적인 도구입니다. 대출금액, 금리, 기간, 상환방식 등을 입력하여 대략적인 상환 계획을 세울 수 있으며, 특히 다양한 상환 방식에 따른 이자 부담 차이를 비교하는 데 유용하게 활용됩니다. 하지만 계산기 결과가 실제 대출 승인 한도와는 다를 수 있어 주의가 필요합니다.
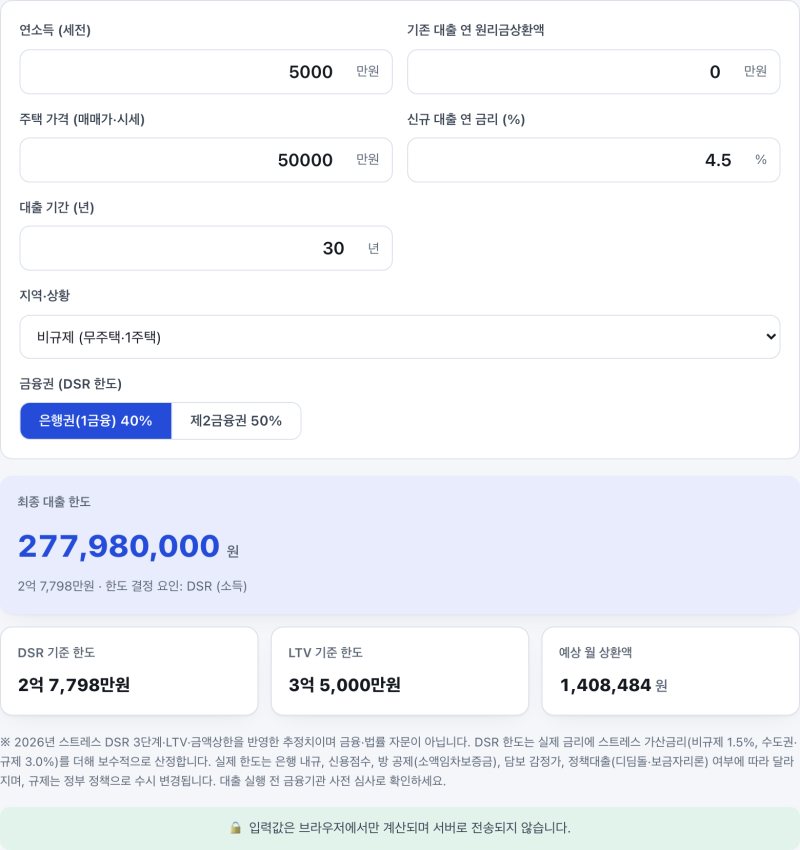
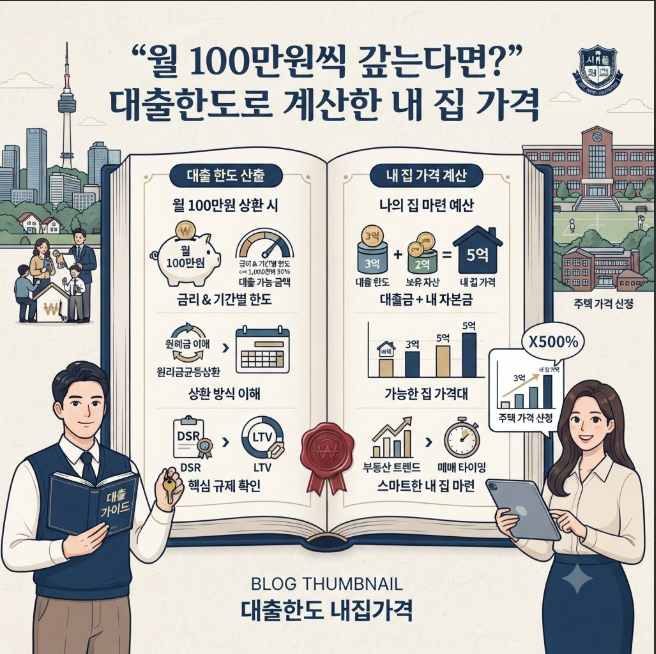
블로거들은 매매 대출 이자 계산기 사용 시 매매가 전체가 아닌 실제 필요한 차입액을 입력해야 한다고 강조합니다. 또한, 원리금균등과 원금균등 상환 방식의 장단점을 비교하며, 초기 납입액과 총 이자 부담을 함께 고려해야 한다고 조언합니다. 일부 블로거는 계산기 결과만 믿고 실제 대출 상담 시 한도가 줄어드는 이유로 DSR(총부채원리금상환비율)과 LTV(담보인정비율)의 복합적인 적용을 들며, 기존 부채 여부가 실제 한도에 큰 영향을 미친다고 설명합니다.
실제 대출 실행 전에는 계산기에서 나온 월 상환액이 본인의 소득으로 감당 가능한 수준인지, 그리고 만기까지의 총 이자가 과도하게 늘어나지 않는지 면밀히 확인해야 합니다. 또한, 계산기는 참고 자료일 뿐 실제 대출 한도는 소득, 기존 대출, 신용점수 등 다양한 요소를 종합적으로 고려하여 결정되므로, 금융기관과의 상담을 통해 정확한 정보를 확인하는 것이 중요합니다.