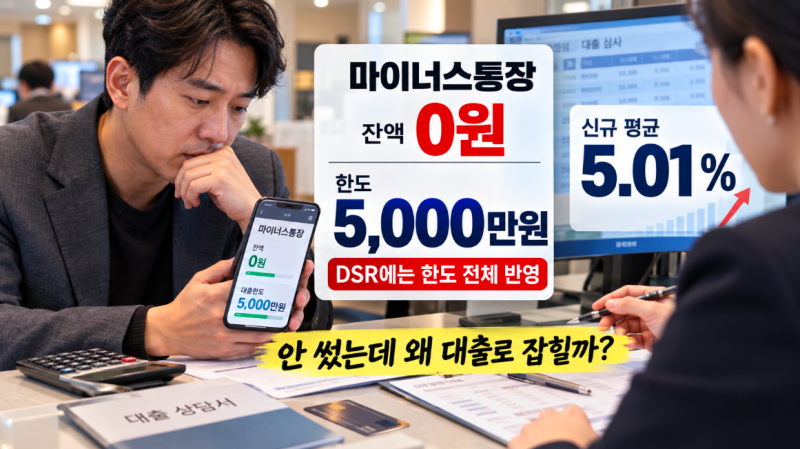
마이너스통장은 필요한 자금을 신속하게 활용할 수 있는 편리한 대출 상품이지만, 최근 기준금리 인상으로 인해 금리가 상승하고 한도가 축소되는 등 변화가 있었습니다. 2026년 9월 공시 기준 5대 은행의 마이너스통장 평균 금리는 5.22%로 전월 대비 0.19%포인트 상승했으며, 일부 은행은 한도를 5천만원으로 축소하거나 만기 연장 시 미사용 한도를 감액하는 규정을 강화했습니다. 이러한 변화 속에서도 마이너스통장은 사용 방식에 따라 여전히 유용하게 활용될 수 있습니다.
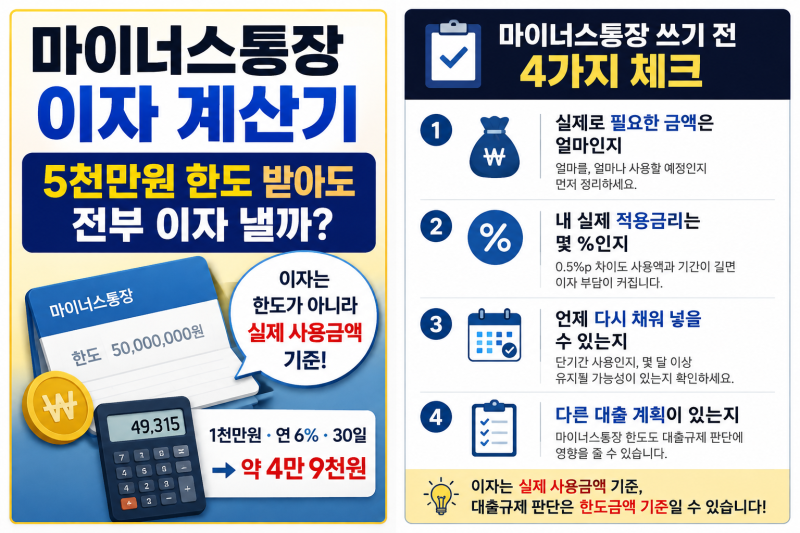
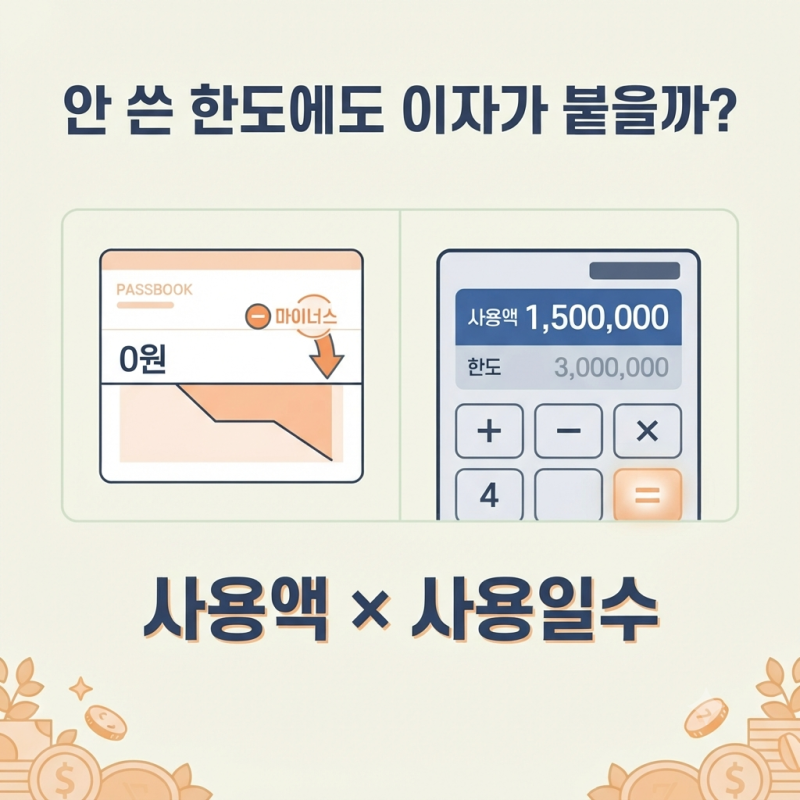
마이너스통장 이자 계산 방식은 은행마다 차이가 있지만, 일반적으로 실제 사용한 대출 잔액과 사용 기간, 적용 금리를 기준으로 합니다. 특히 일부 은행은 하루 중 최고 사용액을 기준으로 이자를 계산하므로, 당일에 돈을 빌렸다가 갚더라도 이자가 발생할 수 있습니다. 예를 들어 우리은행과 하나은행은 매일의 적수를 기준으로 일중 최고 잔액을 반영하여 이자를 산정하고 있습니다. 따라서 마이너스통장 한도 전체에 이자가 붙는 것이 아니라, 실제로 사용한 금액에 대해서만 이자가 부과된다는 점을 이해하는 것이 중요합니다.
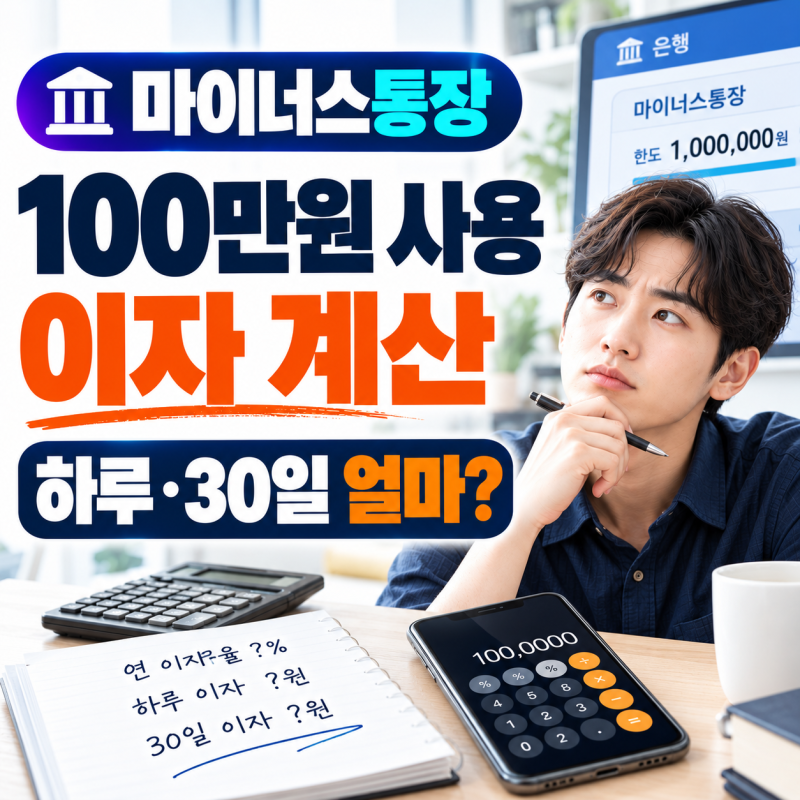
마이너스통장 이자는 '사용금액 × 연이율 × 사용일수 ÷ 365' 공식으로 계산되며, 연 6% 금리로 100만원을 30일간 사용하면 약 4,932원의 이자가 발생합니다. 개인별 신용점수, 소득, 우대금리 등에 따라 실제 적용 금리는 달라지므로, 은행 앱에서 '나의 적용금리'를 직접 확인하는 것이 중요합니다. 또한, 은행별 이자 계산 방식과 약정 내용을 꼼꼼히 확인하여 불필요한 이자 부담을 줄이는 현명한 사용이 필요합니다.