디딤돌 대출은 생애 최초 주택 구입자를 위한 저금리 정책 자금으로, 일반 가구와 신혼부부, 2자녀 이상 가구에 따라 주택 가격 기준과 대출 한도가 다르게 적용됩니다. 특히 2026년 9월 28일 발표된 정책에 따르면, 신혼부부 및 2자녀 이상 가구는 6억 원 이하 아파트까지 대출이 가능하며, 생애 최초 구입자는 최대 2억 원까지 추가 한도를 인정받을 수 있습니다. 이는 수도권 아파트 거래의 상당수가 6억 원 이하에서 이루어지는 주요 원인으로 분석되고 있습니다.
실제 블로그 후기들을 살펴보면, 소득이 높지 않은 신혼부부일수록 디딤돌 대출 한도 내에서 주택을 선택하는 경향이 뚜렷하게 나타납니다. 또한, 2027년부터 수도권 아파트의 디딤돌 대출 한도가 기존 4억 원에서 3.2억 원으로 축소될 예정이므로, 해당 지역의 주택 구매를 계획 중인 경우 이 점을 미리 고려해야 합니다. 맞벌이 가구의 경우 부부 합산 소득 외에도 부부 중 1인의 개인 소득이 일반 기준을 충족하면 대출 이용이 가능하도록 예외 문턱이 넓어진 점도 주목할 만합니다.
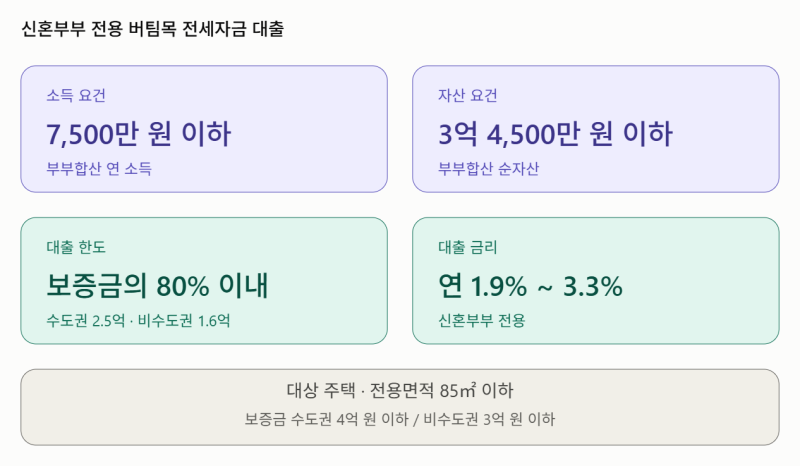
신생아 특례 디딤돌 대출의 경우, 2025년 6월 27일 이후 계약 건은 구입 자금 최대 4억 원, 전세 자금 최대 2억 4천만 원까지 한도가 적용됩니다. 대출 신청 시에는 소득 요건뿐만 아니라 순자산 기준(디딤돌 5억 1,100만 원 이하, 버팀목 3억 4,500만 원 이하)도 반드시 충족해야 합니다. 순자산에는 예·적금, 주식, 보험 해약환급금, 차량가액, 분양권 권리가액 등이 모두 포함되므로, 소득만 보고 안심하지 말고 순자산 기준을 꼼꼼히 확인하는 것이 중요합니다.