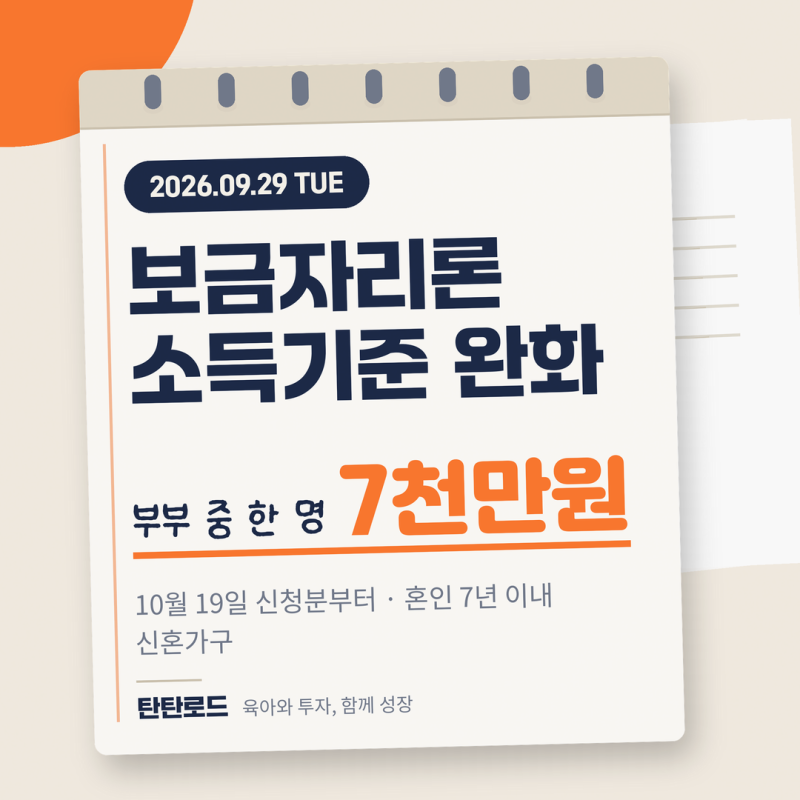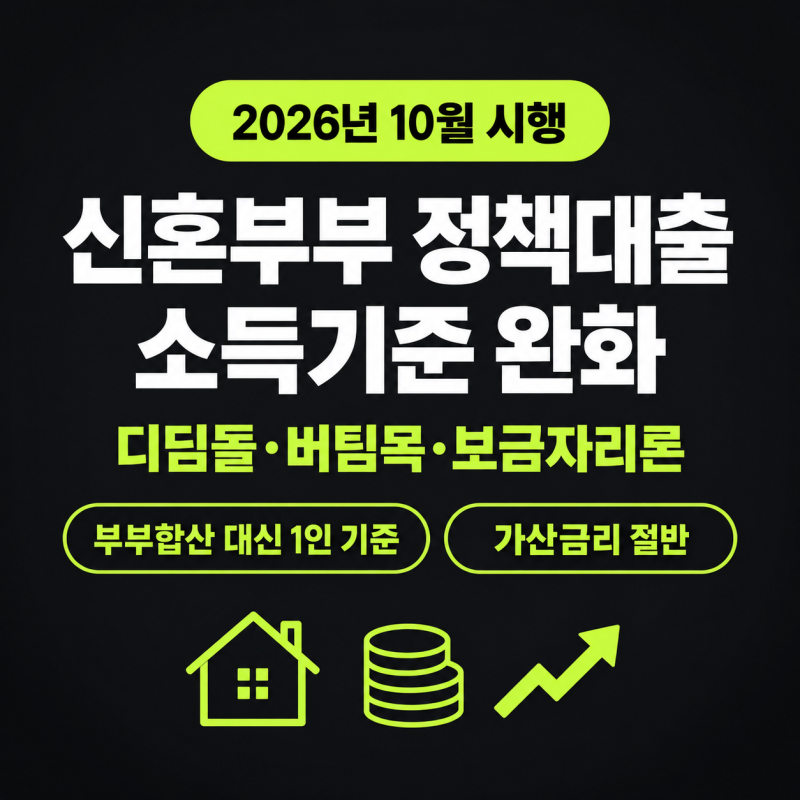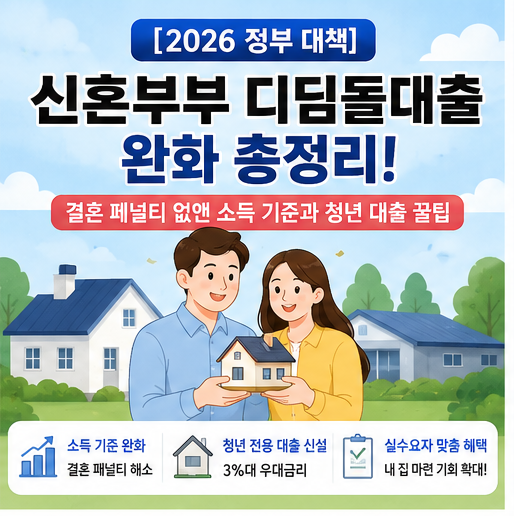
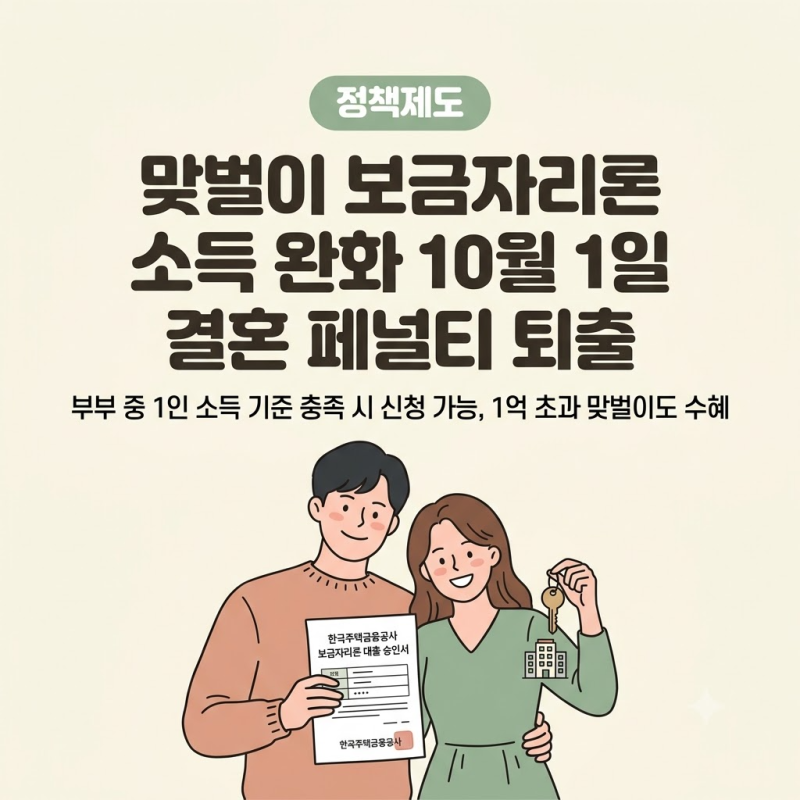
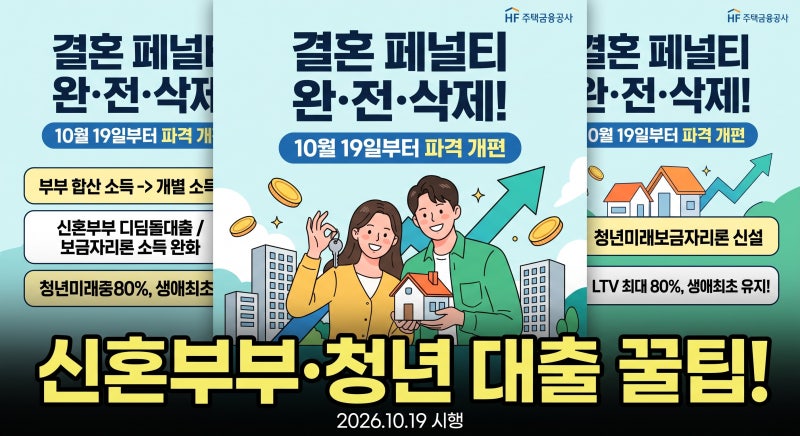
2026년 10월 1일부터 신혼부부 대상 디딤돌 대출 소득 기준이 대폭 완화되면서 맞벌이 가구의 내 집 마련 문턱이 낮아졌습니다. 기존의 '결혼 페널티' 논란을 해소하기 위해 정부는 부부 합산 연소득이 1억 원을 초과하더라도, 부부 중 1인의 소득이 단독 신청 기준(연 7,000만 원 이하)을 충족하면 디딤돌 대출 신청이 가능하도록 제도를 개편하였습니다. 이는 고소득 맞벌이 가구도 정책 모기지 혜택을 받을 수 있는 중요한 변화입니다.
실제 블로그 후기들을 살펴보면, 이번 개편으로 인해 연소득 1억 원이 넘는 신혼부부도 디딤돌 대출을 신청할 수 있게 되었지만, 여전히 부부 합산 소득을 8,500만 원 이하로 맞추는 것이 금리 혜택 면에서 유리하다는 분석이 많습니다. 소득 구간에 따라 대출 금리가 차등 적용되기 때문에, 비과세 차감 등을 통해 소득 기준을 낮추면 더 낮은 금리를 적용받을 수 있습니다. 이는 실질적인 이자 부담을 줄이는 중요한 전략으로 작용합니다.
신혼부부 디딤돌 대출을 준비하는 분들은 단순히 신청 가능 여부뿐만 아니라, 금리 구간별 혜택을 면밀히 비교하여 최적의 대출 전략을 세우는 것이 중요합니다. 2026년 10월 19일부터는 보금자리론에도 유사한 소득 완화 기준이 적용될 예정이므로, 디딤돌 대출과 보금자리론의 조건을 함께 비교하여 본인에게 가장 유리한 상품을 선택하는 지혜가 필요합니다. 대출 신청 전 전문가와 상담하거나 관련 정보를 꼼꼼히 확인하는 것이 현명합니다.