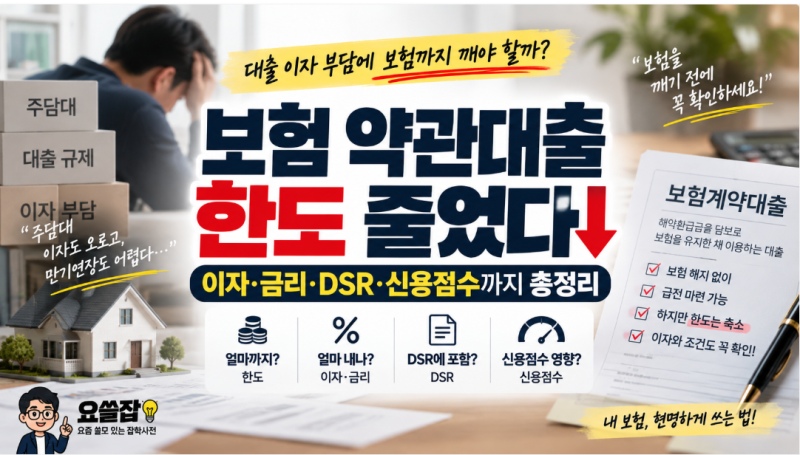
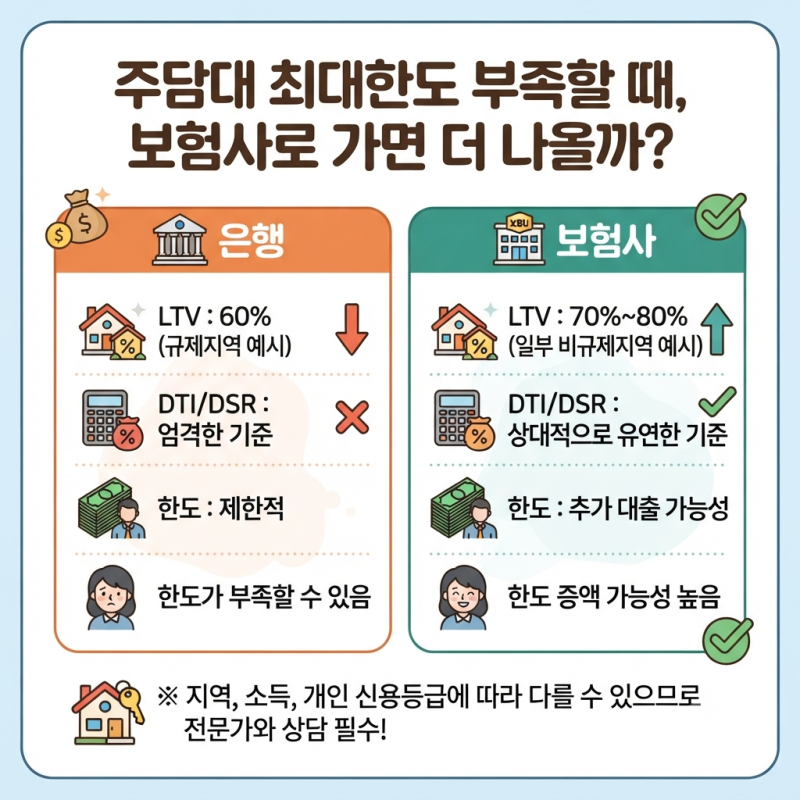
보험계약대출은 급하게 목돈이 필요할 때 보험 해지 없이 해약환급금을 담보로 자금을 빌리는 방식입니다. 일반 신용대출과 달리 신용점수에 직접적인 영향을 주지 않는다는 인식이 많아 최근 은행권 대출 규제 강화와 더불어 수요가 증가하고 있습니다. 특히 DSR 규제 강화로 주택담보대출 한도가 줄어들면서 대안으로 주목받고 있습니다.
실사용자들은 보험계약대출이 신용점수 조회 없이 빠르게 이용 가능하고 상환이 자유롭다는 점을 장점으로 꼽습니다. 그러나 다른 대출을 신청할 때 기존 보험계약대출의 원리금 상환 부담이 DSR 산정에 반영될 수 있다는 점을 간과하기 쉽습니다. 또한 일부 보험사는 대출 리스크 관리 차원에서 보험계약대출 한도를 해약환급금의 90~95%에서 80~85% 수준으로 낮추는 추세입니다.
따라서 보험계약대출 이용 전에는 최근 1~2년 내 주택담보대출 등 다른 대출 계획이 있는지 반드시 확인해야 합니다. 또한 약관대출 잔액이 해약환급금의 몇 %까지 차 있는지, 이자 연체 시 보험계약 자체가 강제 해지될 수 있다는 점을 인지하고 금융사에 미리 고지하는 것이 중요합니다. 현재 내 보험에서 실제 대출 가능한 금액을 다시 확인하는 것이 가장 정확합니다.