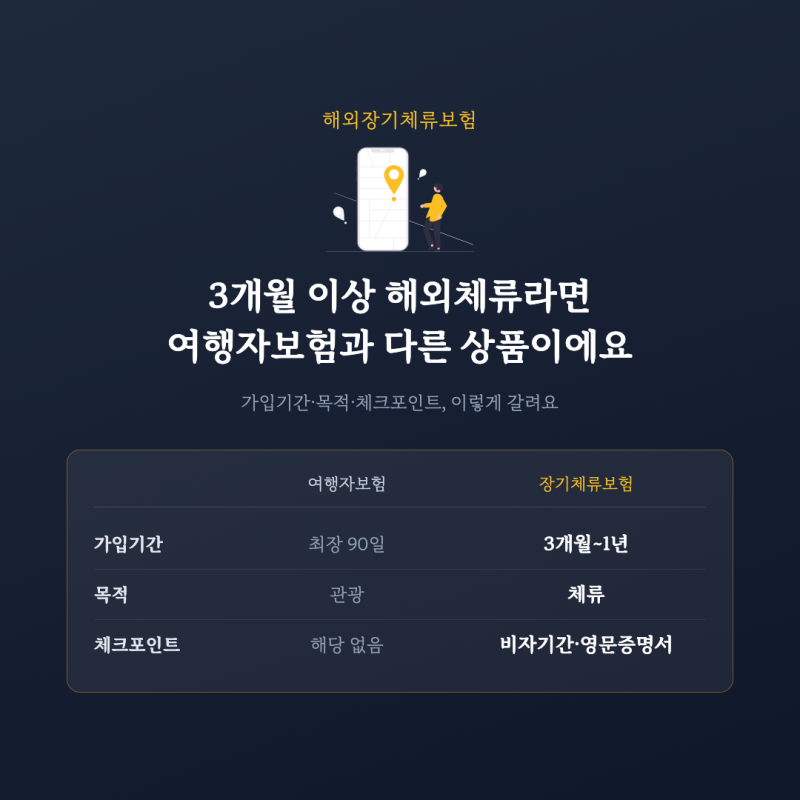
해외 체류 중 여행자보험은 단기 여행자보험과 달리 3개월 이상 장기 체류자를 위한 별도 상품군으로 분류됩니다. 유학생, 워킹홀리데이 참가자, 해외 취업자 등 관광이 아닌 체류가 목적인 이들을 대상으로 하며, 현대해상, 삼성화재, DB손해보험, 하나손해보험 등 주요 보험사들이 3개월 초과 1년 이하의 가입 기간을 제공하고 있습니다. 이는 해외에서 발생할 수 있는 예상치 못한 의료비나 사고 비용에 대비하기 위한 필수적인 선택으로 부상하고 있습니다.
실제 사용자들은 단기 여행자보험으로는 보장받기 어려운 장기 체류 중의 의료비, 휴대품 손해, 항공기 지연 및 결항 등 다양한 위험에 대비할 수 있다는 점을 장점으로 꼽습니다. 특히 해외 의료비는 국내와 비교할 수 없을 정도로 비쌀 수 있어, 감기나 장염 같은 가벼운 질환부터 골절과 같은 큰 사고까지 폭넓게 보장받는 것이 중요합니다. 다만, 모든 여행자보험이 동일한 보장을 제공하지 않으므로 가입 전 보장 내용과 한도를 꼼꼼히 확인해야 합니다.
장기 해외 체류를 계획하고 있다면, 비자 기간과 보험 기간이 일치하는지, 해외 의료비 보장 한도는 충분한지 등을 면밀히 검토해야 합니다. 또한, 국내 건강보험료 일시 정지(면제) 제도와 연계하여 불필요한 지출을 줄이는 꿀팁도 활용할 수 있습니다. 3개월 이상 해외 체류 시 건강보험료를 정지하고, 필요에 따라 해외장기체류보험을 통해 의료 공백을 메우는 현명한 대비가 필요합니다.