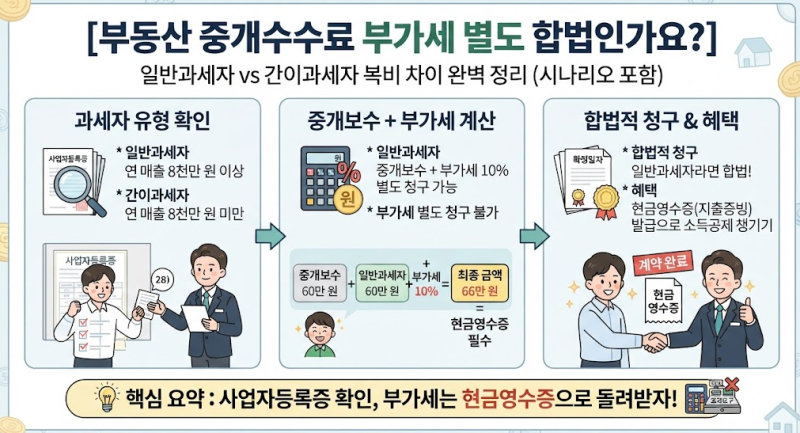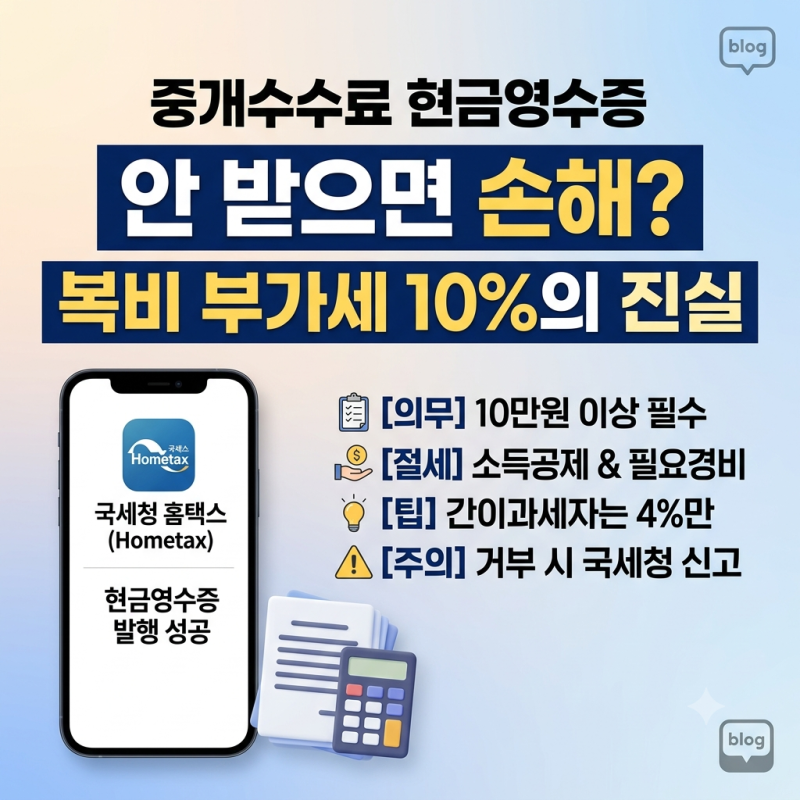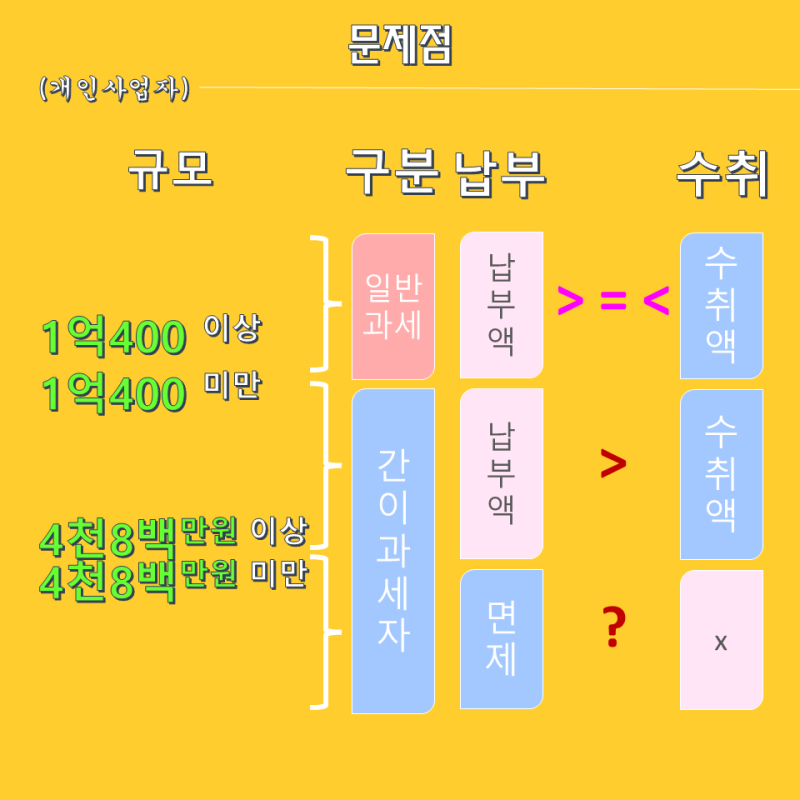
공인중개사 간이과세자의 부가가치세 수수 여부와 세율은 오랫동안 논란이 되어온 중요한 쟁점입니다. 특히 일반과세자와 간이과세자 간의 부가세율 차이로 인해 중개보수 분쟁이 빈번하게 발생하고 있습니다. 연간 매출액 4,800만원 미만 간이과세자는 부가세 납부 의무가 면제되지만, 4,800만원 이상 1억 400만원 미만 간이과세자는 4%의 부가세율이 적용되어 일반과세자의 10%와 큰 차이를 보입니다. 이러한 차이는 소비자에게 간이과세자 중개사를 선호하게 만드는 기형적인 시장 구조를 형성하고 있습니다.
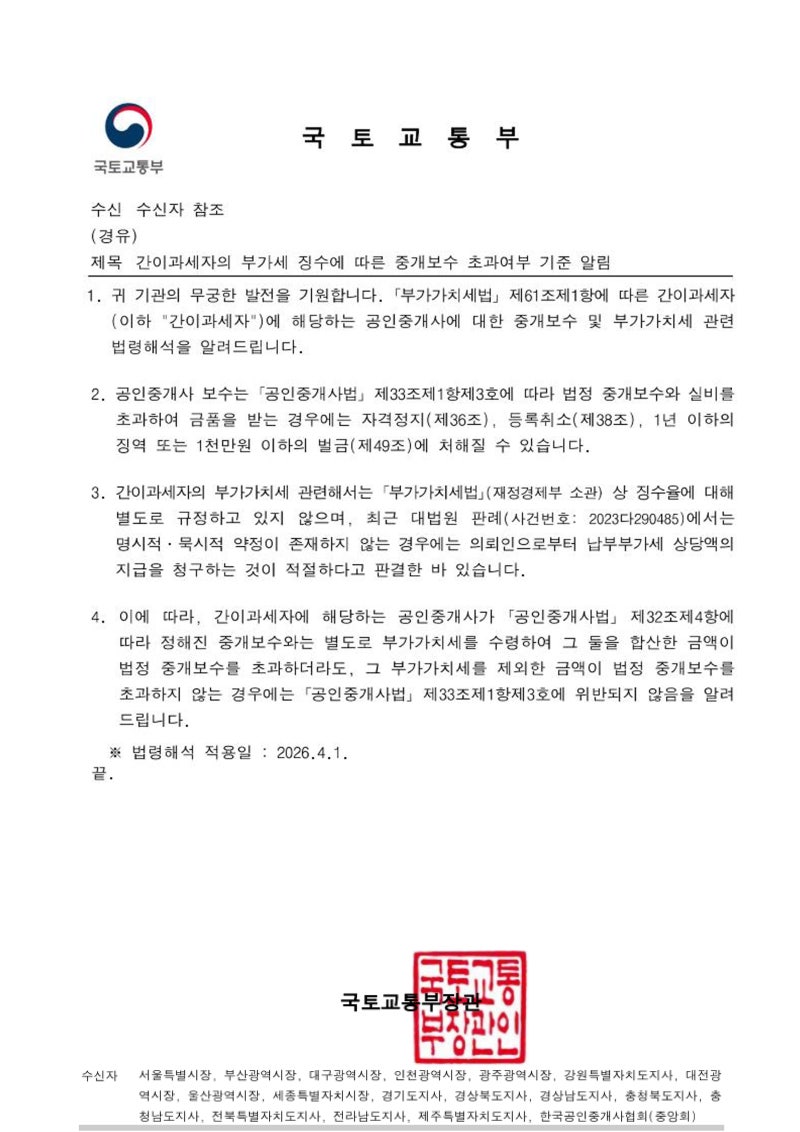
실제 블로그 후기들을 살펴보면, 개인 소비자는 부가세 매입세액공제를 받을 수 없어 실지출이 적은 간이과세 중개사를 선호하는 경향이 뚜렷합니다. 반면, 사업자 고객은 매입세액공제를 받을 수 있으므로 일반과세자 중개사를 기피하지 않는 온도 차이가 나타납니다. 대법원 판례는 간이과세자도 부가세를 받을 수 있으나, 단순히 부가세 별도 약정만으로는 일반과세자와 동일하게 10%를 청구할 수 없다는 기준을 제시하여 혼란을 가중시키고 있습니다.
공인중개사 간이과세자가 부가세를 받을 수 있는지 여부와 그 세율에 대한 명확한 약정이 없다면 분쟁의 소지가 큽니다. 대법원은 간이과세자가 부가세 별도 약정을 했을 때, 일반과세자에게 적용되는 10%를 당연히 청구할 수 있는 것은 아니라고 판단했습니다. 따라서 중개 의뢰인은 계약 전 중개사의 과세 유형과 부가세 수수 여부, 그리고 구체적인 세율에 대해 명확히 확인하고 약정하는 것이 중요합니다.