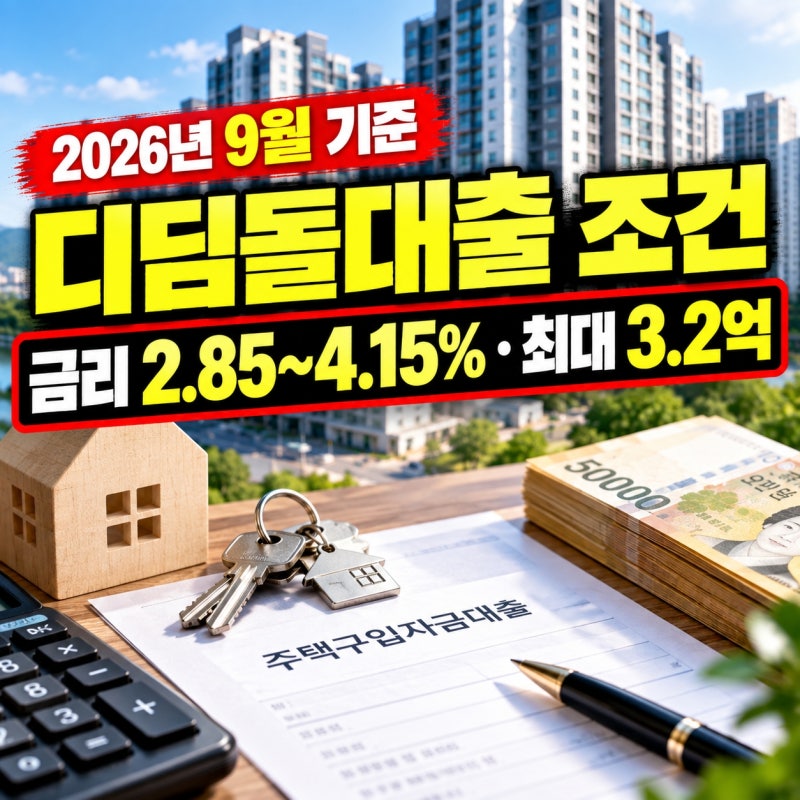
디딤돌 대출은 무주택 서민의 내 집 마련을 돕는 대표적인 정책 모기지 상품입니다. 시중은행 주택담보대출과 달리 금리 상승폭이 제한적이며, 만기까지 고정금리를 유지할 수 있는 옵션이 제공되어 금리 인상기에 강력한 대안으로 주목받고 있습니다. 특히 중도상환수수료 부담이 적어 향후 시중금리 하락 시 대환 전략을 취하기에도 유리한 특징이 있습니다.
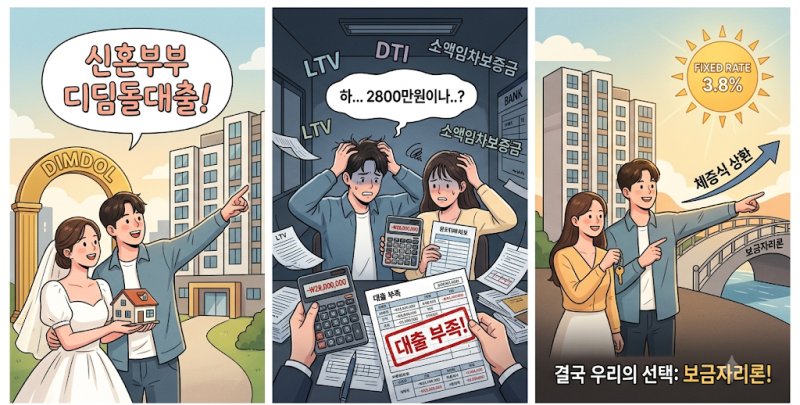
실제 사용자들은 디딤돌 대출의 낮은 금리를 가장 큰 장점으로 꼽습니다. 하지만 대출 한도와 소득 기준, 주택 가격 제한 등 까다로운 조건 때문에 시중은행 대출이나 보금자리론을 선택하는 경우도 있습니다. 특히 소액임차보증금 공제 등으로 인해 예상보다 대출 가능 금액이 줄어드는 경우가 있어 사전에 면밀한 확인이 필요합니다.
디딤돌 대출은 고정금리 또는 5년 주기 변동금리 중 선택할 수 있습니다. 금리 인상기에는 초기에 약간의 금리 차이가 있더라도 만기까지 변동이 없는 순수 고정금리나 긴 주기의 고정형을 선택하는 것이 자금 계획을 세우기에 유리합니다. 또한, 시중은행 대비 심사 소요 기간이 길 수 있으므로 잔금일 등을 고려하여 미리 신청하는 것이 중요합니다.