대출 상환 후 근저당 말소 방법은 많은 부동산 소유자들이 궁금해하는 중요한 절차입니다. 아파트 매매 시 등기부등본에 근저당권이 설정된 경우, 대출이 남아있는 집이라도 매수인이 잔금일에 대출을 상환하고 근저당을 말소하는 방식으로 거래가 진행될 수 있습니다. 특히 현재 , 매수인이 잔금 일부를 은행의 상환용 가상계좌로 직접 보내는 사례도 빈번하게 발생하고 있습니다.
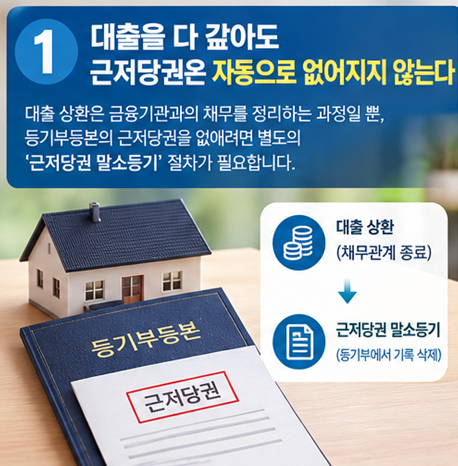
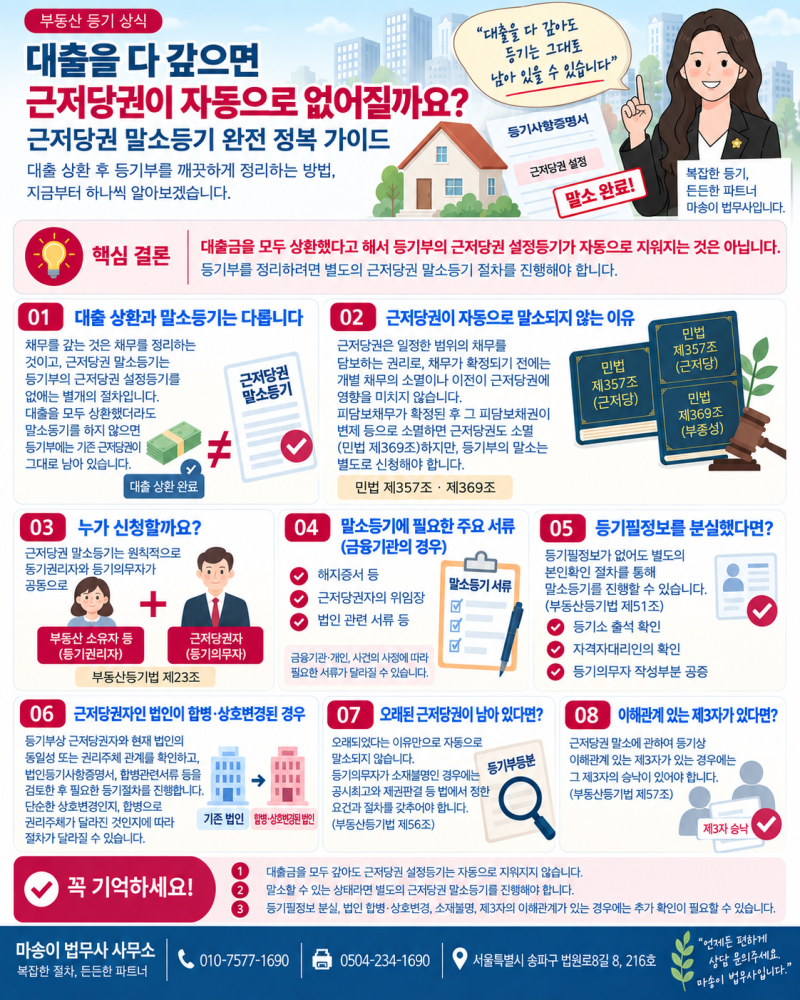
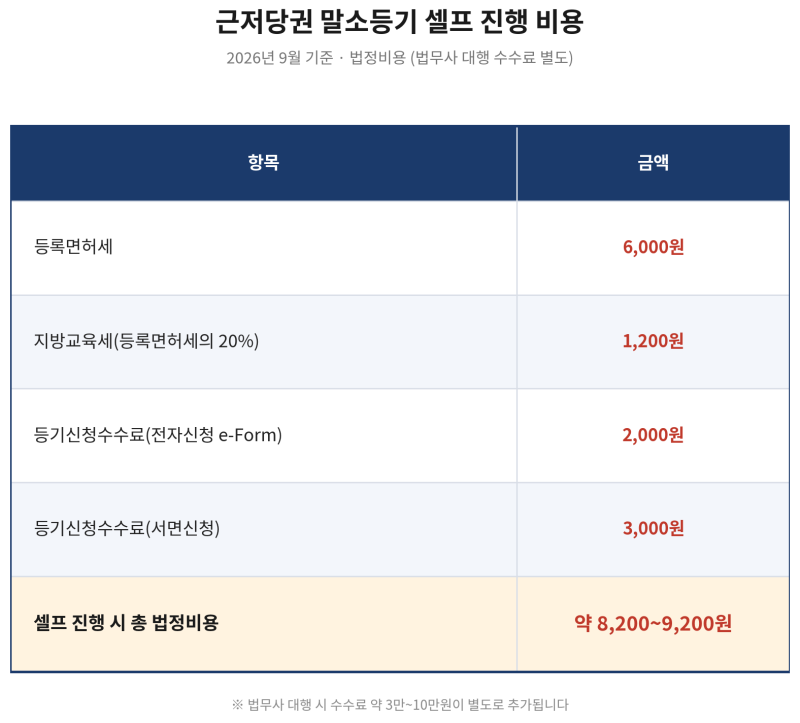
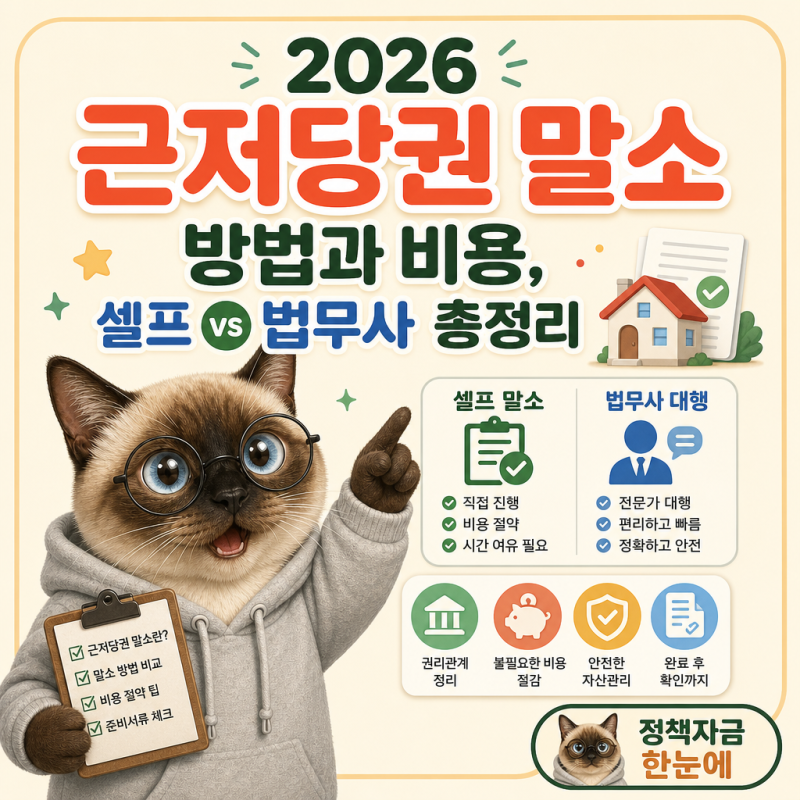
실제 블로그 후기들을 살펴보면, 대출금을 전액 상환했더라도 등기부등본의 담보권이 자동으로 지워지지 않는다는 점을 공통적으로 강조하고 있습니다. 근저당권은 은행이 대출금을 돌려받지 못할 경우를 대비해 부동산에 설정하는 담보권으로, 말소등기 절차를 거쳐야만 등기부등본이 깨끗해집니다. 이 과정에서 등록면허세, 지방교육세, 등기신청수수료 등의 비용이 발생하며, 법무사 대행 시에는 별도의 수수료가 추가될 수 있습니다.
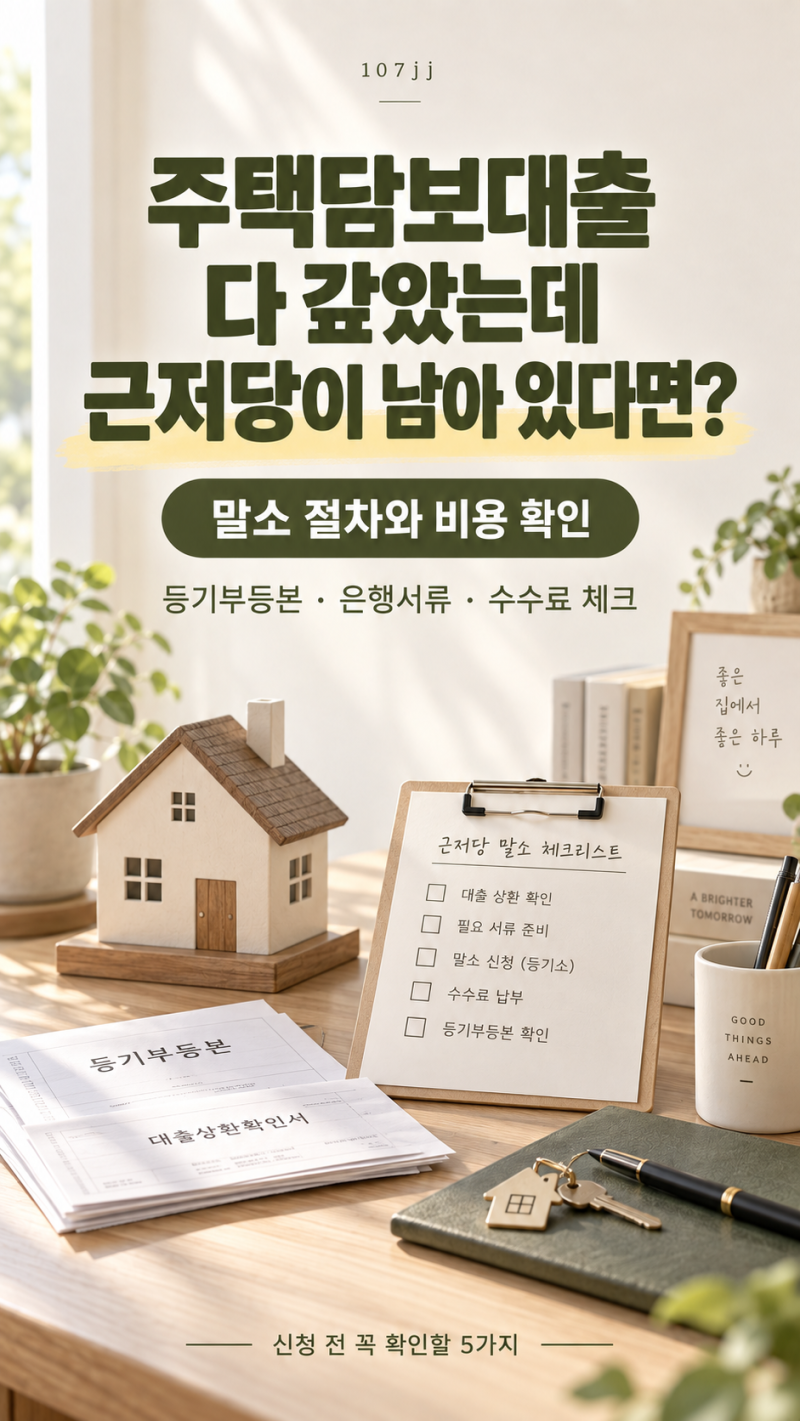
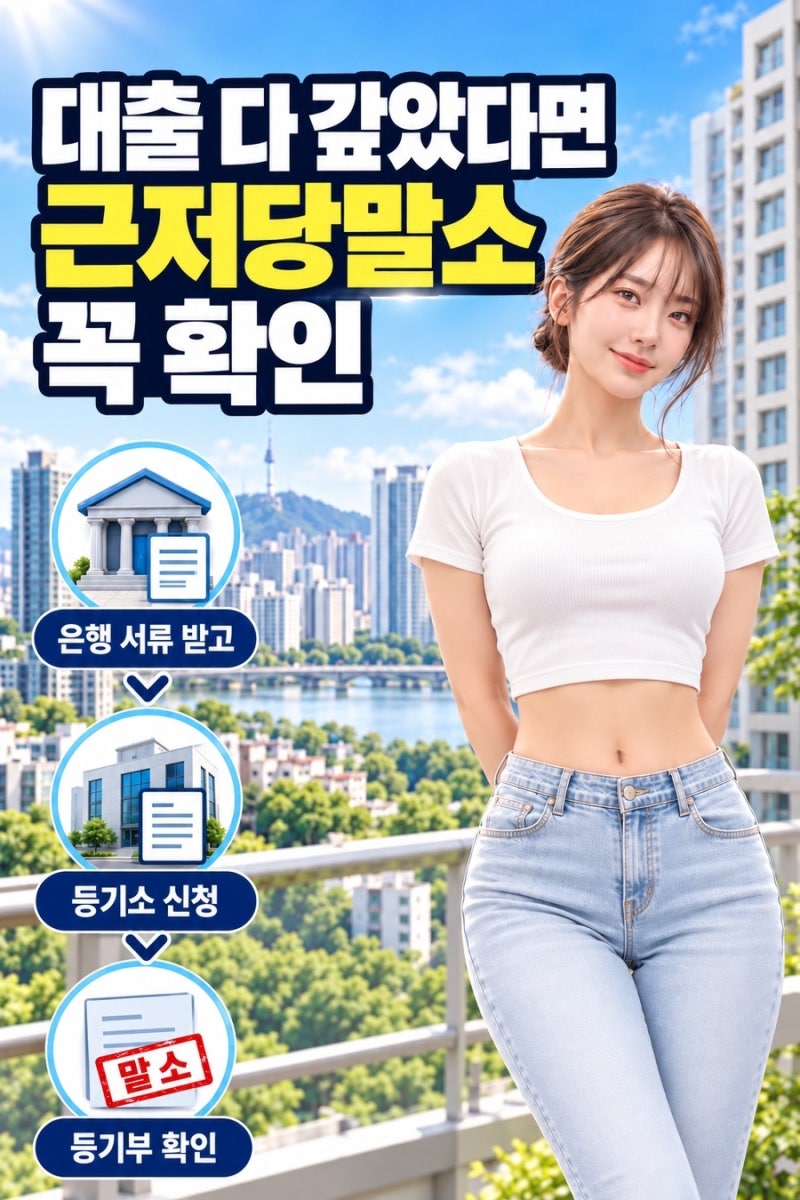
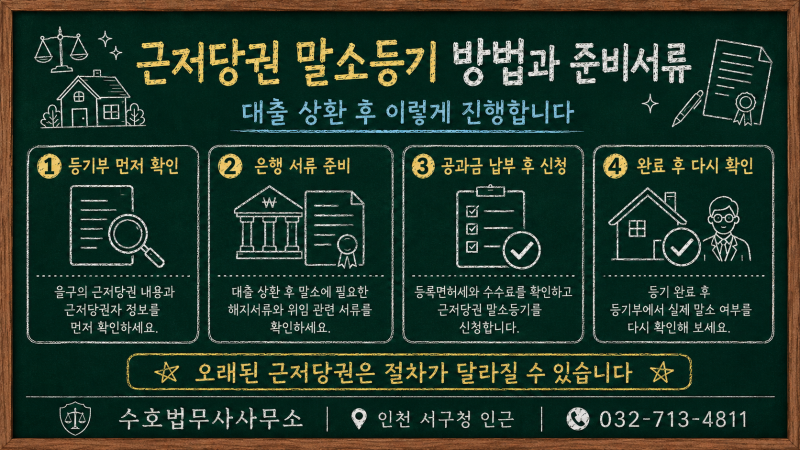
블로거들은 근저당 말소 과정이 생각보다 명확하고 단순하다고 설명합니다. 대출금 전액 상환 후 은행에서 근저당 말소용 서류(해지증서, 위임장, 법인인감증명서, 등기필정보 등)를 발급받아 관할 등기소에 말소등기를 신청해야 합니다. 등기부등본의 을구에서 근저당권에 말소 선이 정상적으로 그어졌는지 최종 확인하는 것이 중요하며, 집을 매도하거나 추가 담보대출을 계획 중이라면 미리 말소해 두는 것이 일정에 차질을 막을 수 있는 꿀팁입니다.