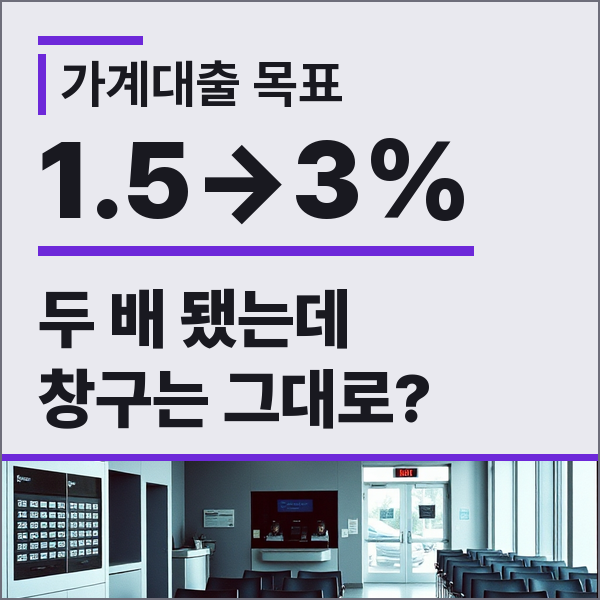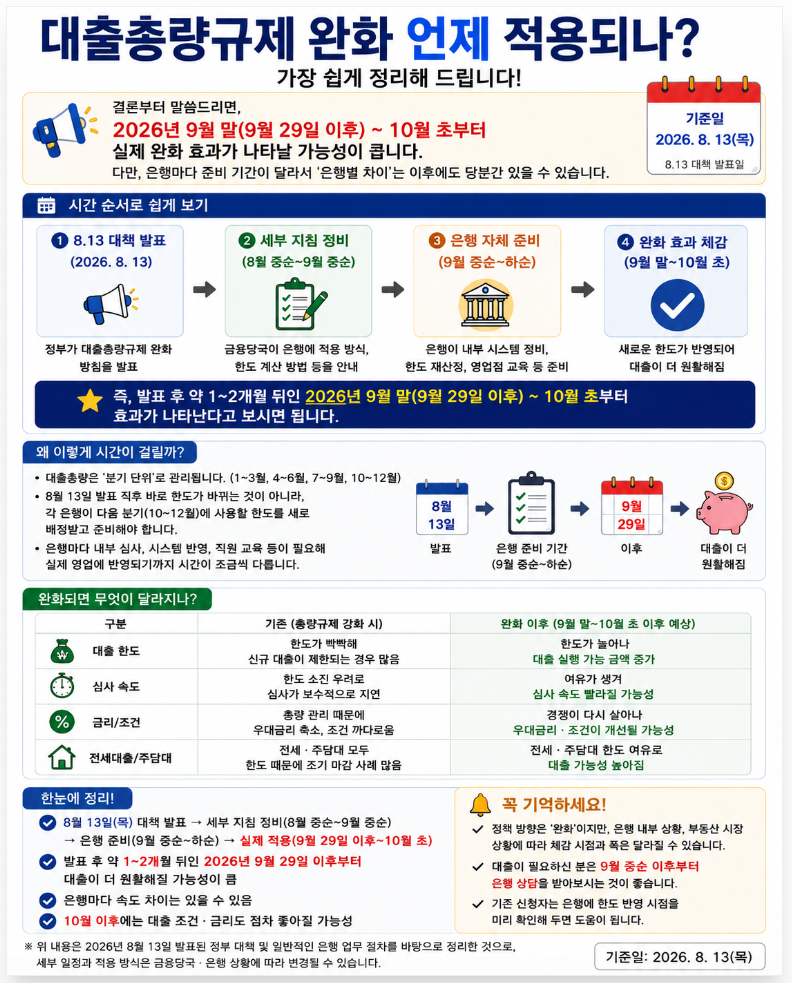
대출총량규제는 금융당국이 금융회사의 가계대출 증가 규모를 관리하기 위해 운영하는 제도로, 가계부채 증가 속도를 조절하고 금융 위험을 완화하는 것이 주목적입니다. 2026년 금융권 가계대출 증가율 관리 목표는 당초 1.5%였으나, 8.13 부동산 대책 발표 이후 약 3% 수준으로 상향 조정되었습니다. 이는 금융권 전체에 약 30조 원 규모의 추가 대출 여력을 제공하는 조치로, 특히 재건축·재개발 이주비, 신축 아파트 중도금·잔금대출, 청년 주거지원 등 실수요자 자금에 우선적으로 활용될 방침입니다.
블로거들은 대출총량 상향에도 불구하고 실제 은행 대출이 여전히 어려운 이유에 대해 다양한 관점을 제시합니다. 일부 블로거는 총량 목표가 늘었음에도 개인별 대출 한도를 정하는 DSR·LTV 규제는 변동이 없어 체감 효과가 크지 않다고 지적합니다. 또한, 금융당국의 총량 목표 상향 발표 이후에도 각 은행의 내부 한도 조정이 순차적으로 이루어지기 때문에, 전국 모든 은행이 동시에 대출을 늘리는 방식은 아니라고 설명합니다. 특히 일부 은행은 이미 새로운 목표치를 초과한 것으로 보도되어, 대출 문턱이 여전히 높다는 분석도 있습니다.
가계대출 총량제는 개인의 신용이나 소득이 우수하더라도 금융회사의 배정 한도가 소진되면 대출 승인이 어려울 수 있습니다. 따라서 대출을 계획 중이라면, LTV·DSR 규제 충족 여부와 함께 각 은행의 대출 한도 소진 현황을 미리 확인하는 것이 중요합니다. 정부의 정책 발표 시점과 실제 은행 창구 적용 시점 간의 시차를 이해하고, 실수요자 대출에 우선 배정되는 점을 고려하여 자금 계획을 세우는 것이 현명한 접근입니다.