대출비교는 단순히 금리가 낮은 곳을 찾는 것을 넘어, 올바른 조회 순서와 방법을 아는 것이 중요합니다. 특히 직장인 신용대출의 경우, 2026년 9월 기준으로 연소득 이내 한도, 은행별 1억원 상한, 그리고 과조회 심사라는 세 가지 주요 제약이 있습니다. 주택담보대출 또한 고정금리, 변동금리, 대출기간, 상환방식, 신용도, 담보가액, 우대조건 등 다양한 요소에 따라 실제 적용금리가 크게 달라질 수 있습니다. 금리가 빠르게 변동하는 시기에는 블로그에 기재된 정보보다는 공식 비교사이트에서 직접 조회하는 것이 정확합니다.
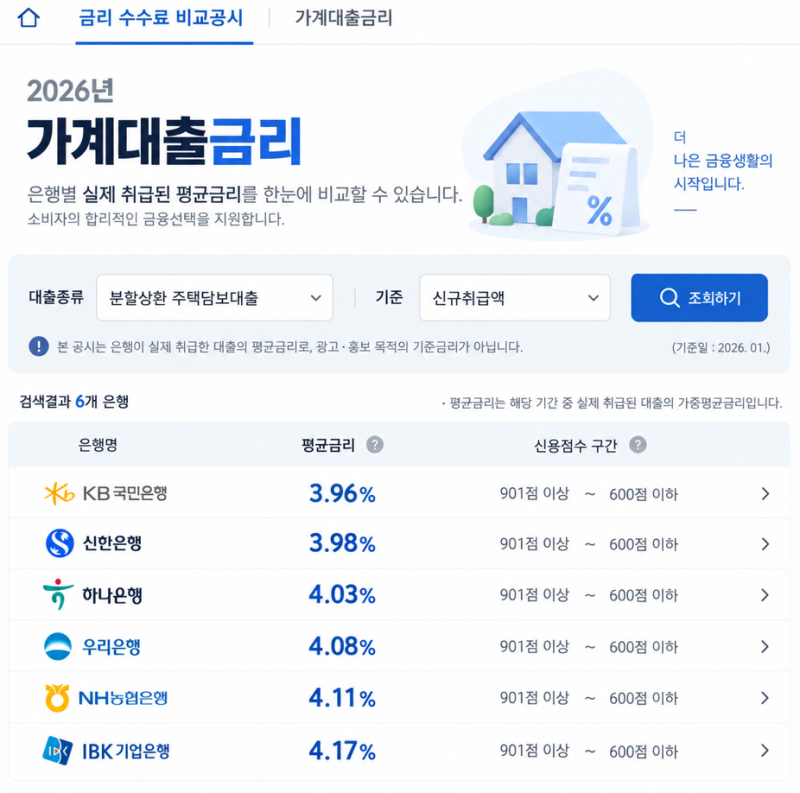
블로그 후기들을 살펴보면, 직장인 신용대출의 경우 여러 비교 앱을 연달아 사용하면 대출이 보류될 수 있는 '과조회'의 위험성을 강조하고 있습니다. 반면 주택담보대출은 은행연합회 소비자포털에서 실제 취급된 평균금리를 확인하거나, 금융감독원 금융상품 한눈에 서비스를 통해 여러 금융사의 상품 조건을 비교하는 방법을 추천합니다. 기존 주택담보대출을 갈아탈 때는 대출비교 플랫폼에서 본인 조건으로 실제 대환금리를 조회하는 것이 중요하다고 언급하고 있습니다.
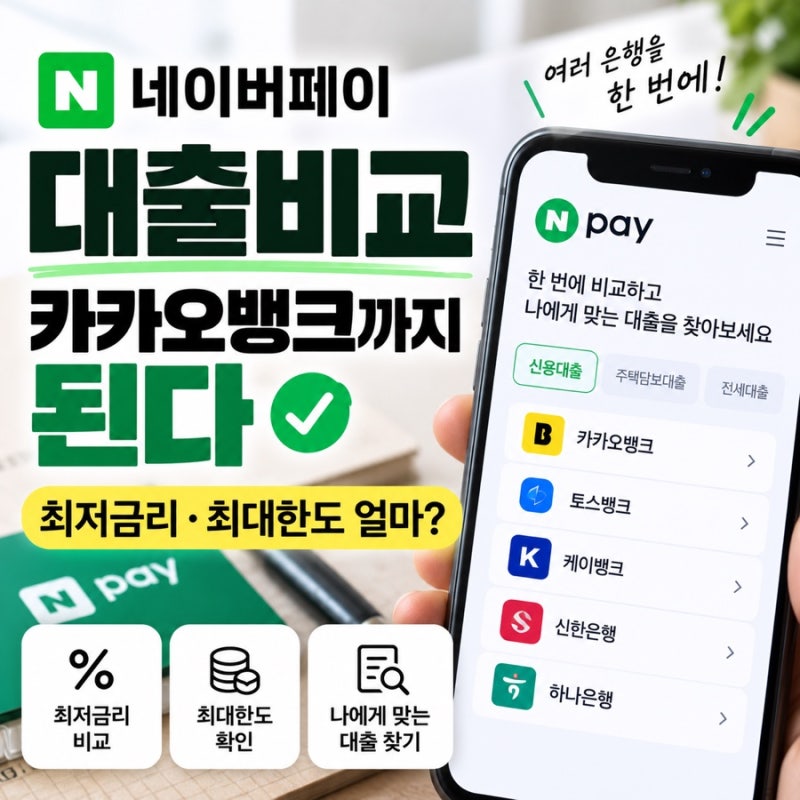
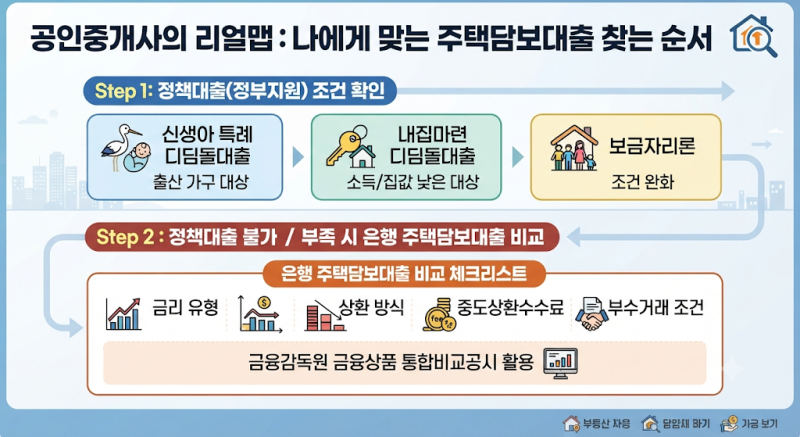
대출 상품 선택 시에는 자격이 되는 정책대출부터 확인하고, 한도가 부족할 경우 은행 주택담보대출을 비교하는 순서가 기본입니다. 금리뿐만 아니라 금리 유형, 상환 방식, 중도상환수수료, 부수거래 조건까지 함께 고려해야 합니다. 특히 신용대출은 비교 플랫폼 1곳으로 후보를 좁히고 주거래 은행 앱을 확인한 뒤, 본심사는 1곳만 진행하는 것이 과조회를 피하는 가장 안전한 방법입니다.