

다이렉트실손은 설계사 수수료와 중간 유통 마진이 없어 동일한 보장 내용이라도 보험료가 가장 저렴하다는 특징이 있습니다. 특히 종합보험에 불필요한 특약을 끼워 넣지 않고 순수하게 병원비 보장만을 원하는 실속형 가입자들에게 높은 관심을 받고 있습니다. 매년 갱신되는 실손보험의 특성상 초기 가입 비용을 낮추는 것이 장기적인 납입 부담을 줄이는 중요한 요소로 작용합니다.
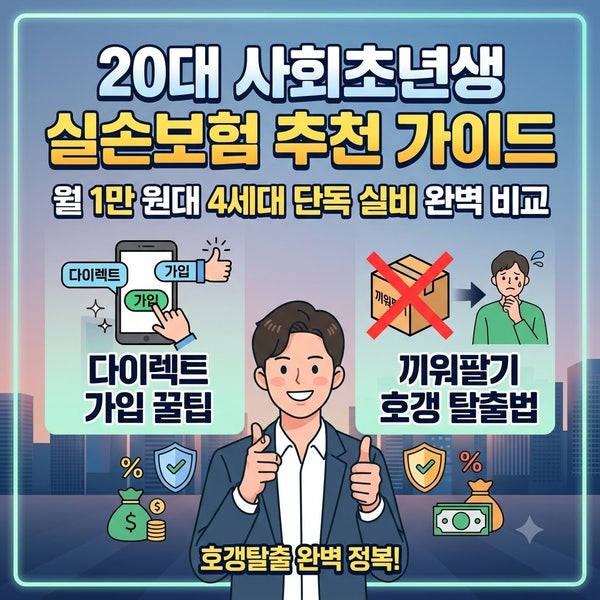
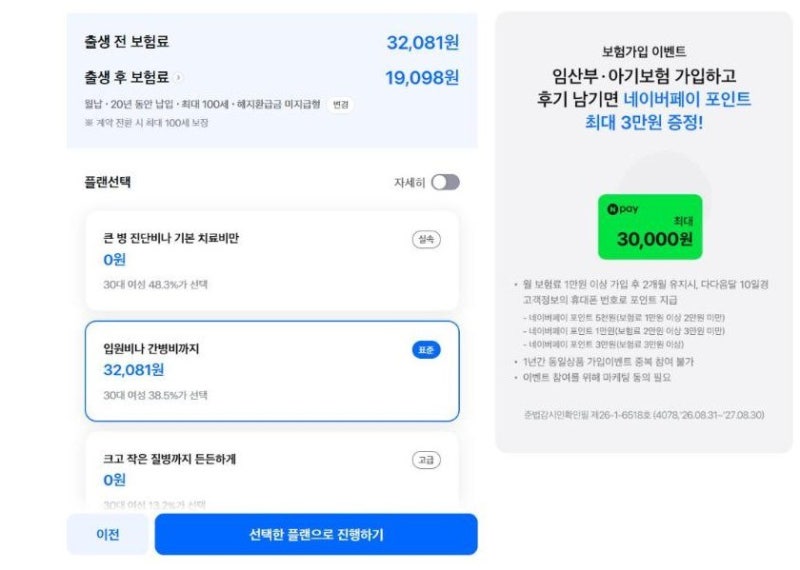
실제 블로그 후기들을 살펴보면, 다이렉트실손은 대면 채널에서 단독 실손 가입 시 발생할 수 있는 설계사의 기피나 타 상품 연계 유도와 같은 심리적 부담을 덜 수 있다는 점이 큰 장점으로 꼽힙니다. 다만, 보험사마다 비대면 단독 실손 인수를 까다롭게 심사하는 경우가 있어 신청 전 충분한 준비와 비교가 필수적이며, 태아 실손의 경우 엄마의 병력 고지 심사 과정이 까다로울 수 있습니다.
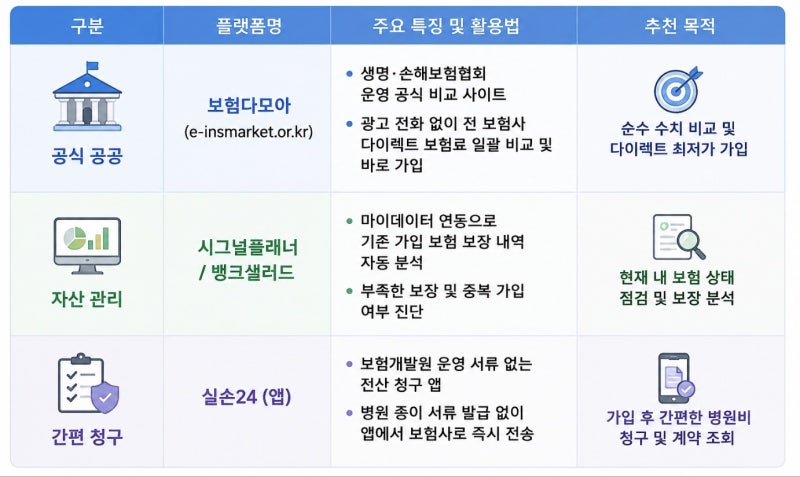
블로거들은 다이렉트실손 가입 시 금융결제원과 손해보험협회가 운영하는 '보험다모아'나 공인 비교 플랫폼을 통해 예상 보험료를 비교하는 것을 추천합니다. 또한, 본인의 건강 고지 내역을 정확히 작성하고, 필요한 경우 심평원 홈페이지에서 진료 기록을 조회하여 누락 없이 고지하는 것이 심사 반려를 막는 중요한 팁으로 제시됩니다.