
농협 퇴직연금 DC형은 근로자가 직접 자금을 운용하여 퇴직 후 수령액이 결정되는 방식입니다. 2025년 1월부터 농협 퇴직연금 전용 홈페이지가 농협인터넷뱅킹으로 통합되어, 기존 접속 방식으로는 잔액 조회에 어려움을 겪는 경우가 발생하고 있습니다. NH스마트뱅킹 앱, 농협인터넷뱅킹(PC), 전화 상담 등 세 가지 경로를 통해 잔액을 확인하고 운용 지시를 할 수 있습니다.
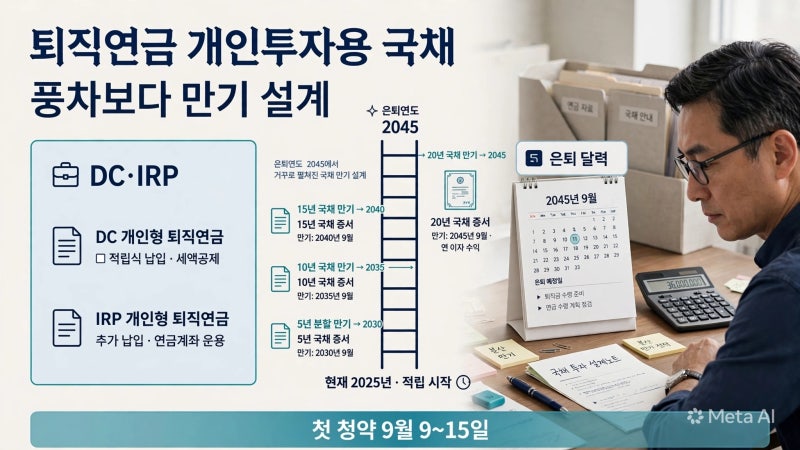
블로거들은 농협 퇴직연금 DC형 운용 시 디폴트옵션 활용의 중요성을 강조합니다. 운용 지시를 하지 않을 경우 현금성 자산으로 방치되어 낮은 수익률을 기록할 수 있기 때문입니다. 또한, 위험자산 투자 한도가 전체 적립금의 70%로 제한되며, 개별 주식이나 레버리지 ETF 등은 매수할 수 없다는 점을 주의해야 한다고 조언합니다. 수령 방식 선택에 있어서는 일시금과 연금 중 본인의 재무 상황에 맞는 신중한 선택이 필요하다고 언급합니다.
퇴직연금 DC형 수령 전에는 반드시 IRP 계좌를 개설해야 하며, 이 계좌가 없으면 퇴직금 수령 자체가 불가능합니다. 연금 수령 시에는 일시금 대비 세금 부담을 30~40% 절감할 수 있고 남은 자금이 재투자되는 효과를 누릴 수 있습니다. 따라서 노후 자금의 안정적인 관리를 위해 연금 수령 방식을 우선적으로 검토하는 것이 현명한 선택입니다.