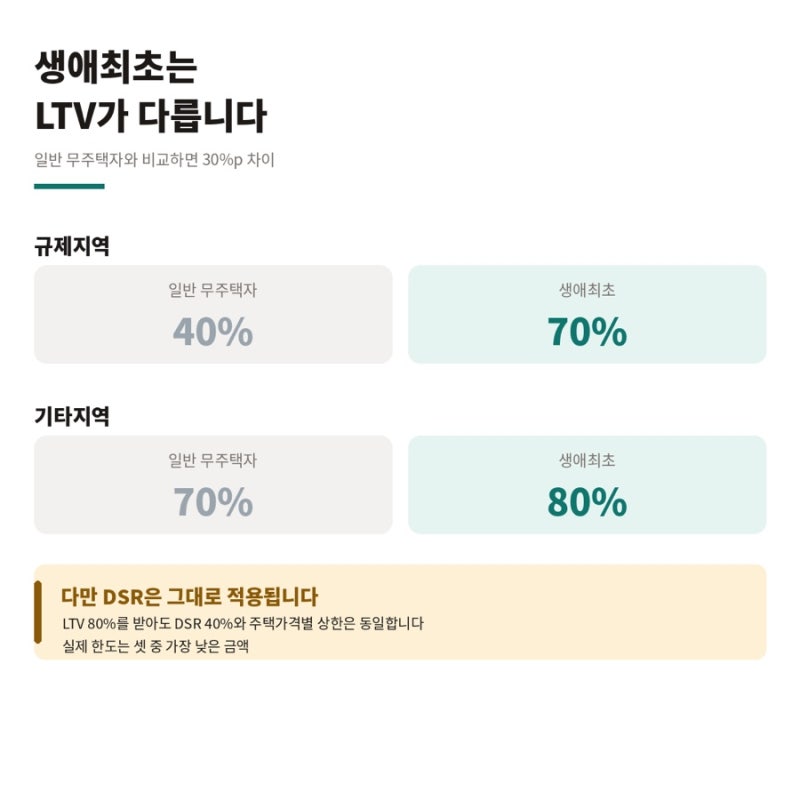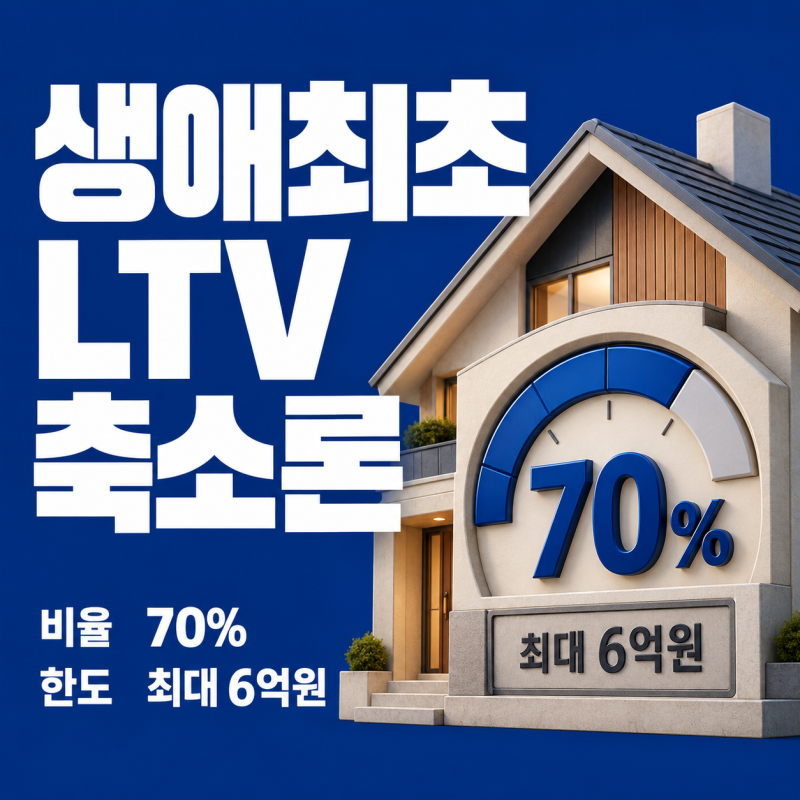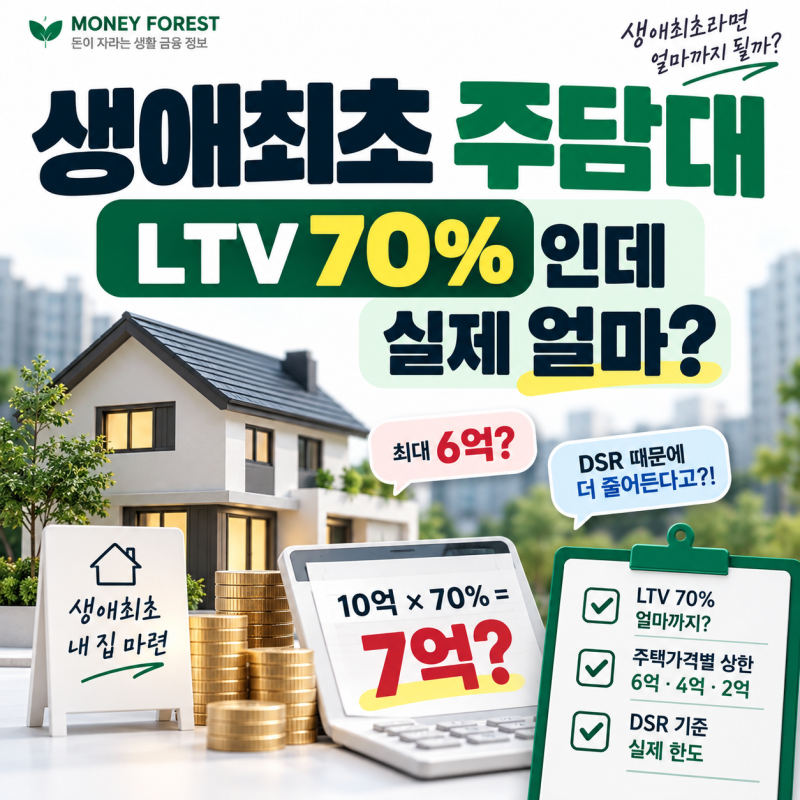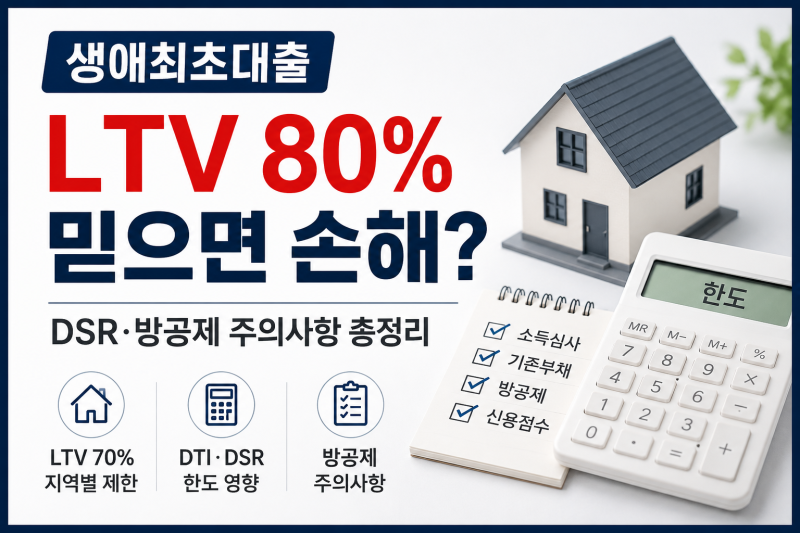
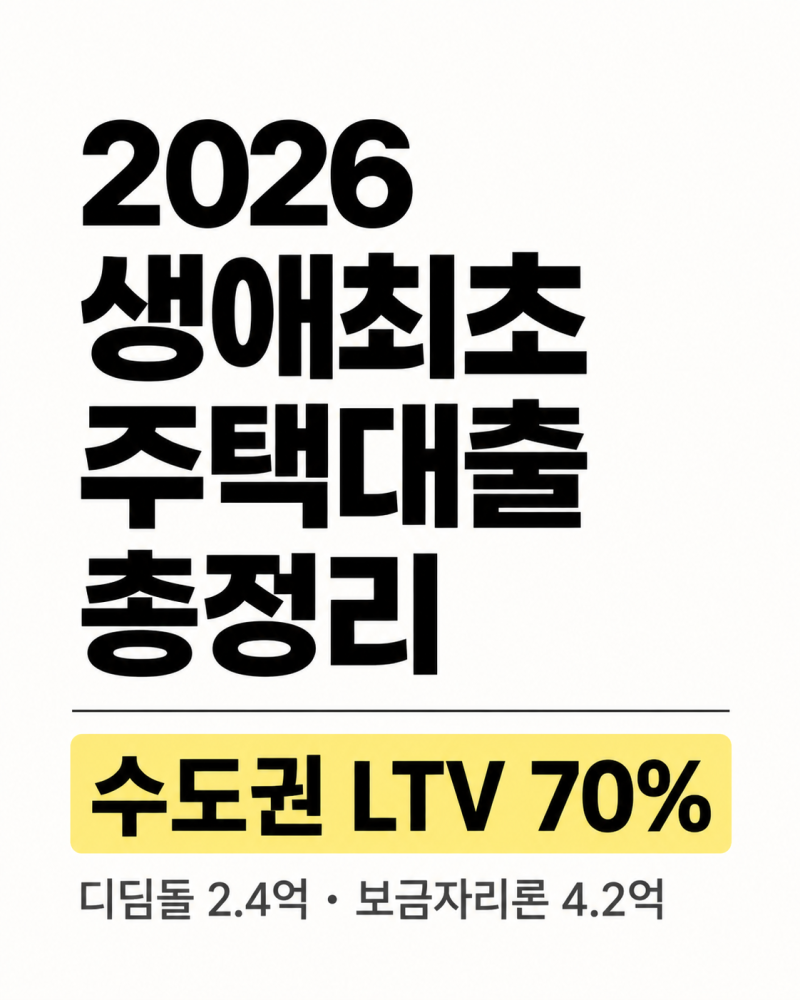
최근 서울 전역을 포함한 일부 지역이 규제지역으로 재지정되면서 주택담보대출(주담대) 조건에 대한 관심이 높아지고 있습니다. 특히 생애최초 주택 구매자들은 규제지역에서도 LTV 70%를 유지한다는 금융당국의 발표에 기대를 걸고 있으나, 실제 대출 한도는 예상보다 줄어들 수 있어 주의가 요구됩니다. 이는 스트레스 DSR 등 다른 대출 규제가 강화되었기 때문이며, 주택 가격별 대출 상한액도 함께 고려해야 합니다.
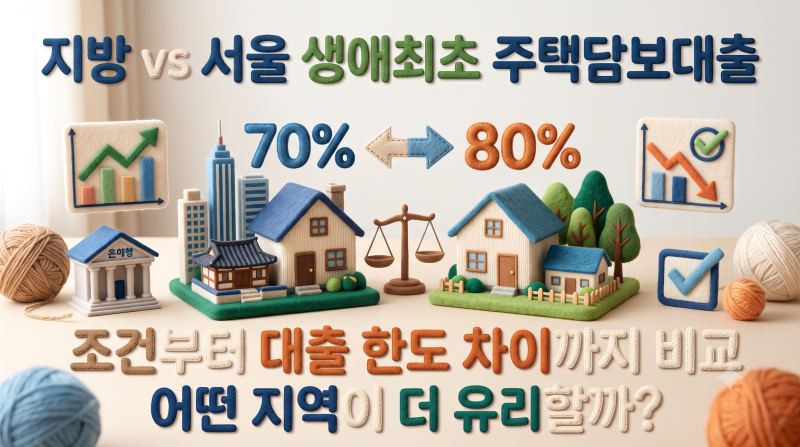
실제 블로그 후기들을 살펴보면, 생애최초 주택담보대출의 기본 자격 요건은 전국적으로 동일하지만, 매수 지역이 서울인지 지방인지에 따라 실질적인 대출 한도와 규제 적용 방식에서 큰 차이가 발생합니다. 지방 비규제지역에서는 LTV를 최대 80%까지 인정받을 수 있는 반면, 서울 및 수도권 규제지역에서는 LTV가 최대 70% 수준으로 제한되며, 스트레스 DSR 가산폭도 더 높게 적용되어 최종 대출 가능 금액이 크게 축소되는 경향을 보입니다. 또한, 디딤돌대출과 보금자리론 등 정책대출 상품별로도 주택 가격 및 소득 기준, 대출 한도에 차이가 있어 자신의 상황에 맞는 상품을 선택하는 것이 중요합니다.
생애최초 주택담보대출을 계획하고 있다면, 단순히 LTV 비율만 확인하기보다는 스트레스 DSR, 주택 가격별 대출 상한액, 그리고 방공제 금액 등 복합적인 규제 요소를 면밀히 검토해야 합니다. 특히 수도권 규제지역에서는 실거주 전입 의무 등 추가적인 조건이 부과될 수 있으므로, 대출 실행 전 매수하려는 주택의 소재지에 따른 구체적인 규제 기준을 정확히 파악하는 것이 자금 조달 계획에 차질이 없도록 하는 핵심적인 체크포인트입니다.