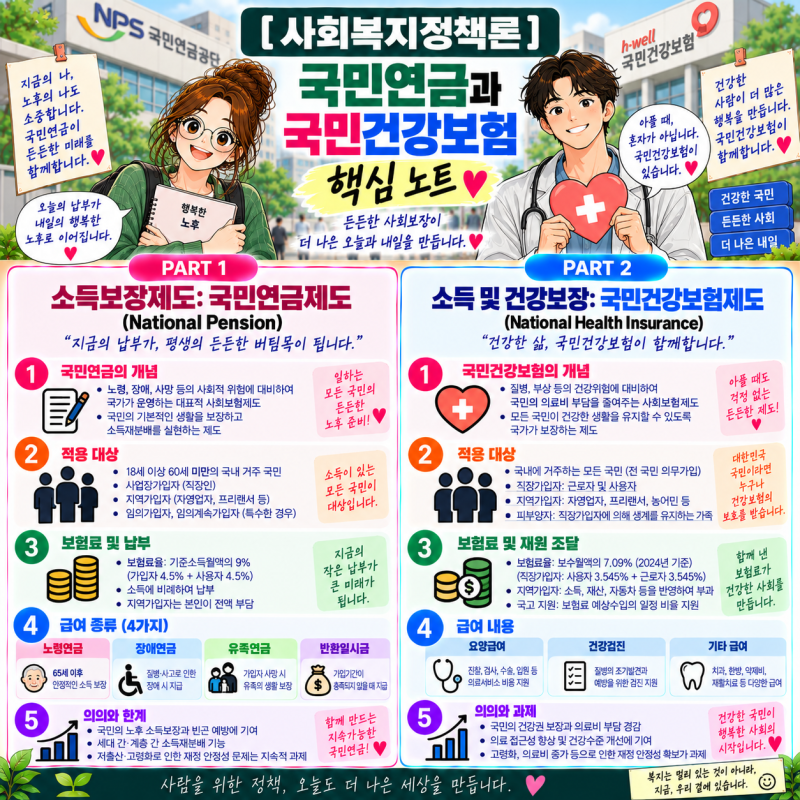
국민건강보험제도는 국민의 질병과 부상에 대한 의료비 부담을 경감하고 건강 증진을 도모하는 사회보장제도입니다. 2026년 1분기에는 약 4조 원의 당기수지 적자를 기록하며 재정 건전성에 대한 우려가 커지고 있습니다. 이는 초고령화 사회 진입에 따른 노인의료비 증가와 외국인 피부양자 제도 등 복합적인 요인에 기인한 것으로 분석됩니다.
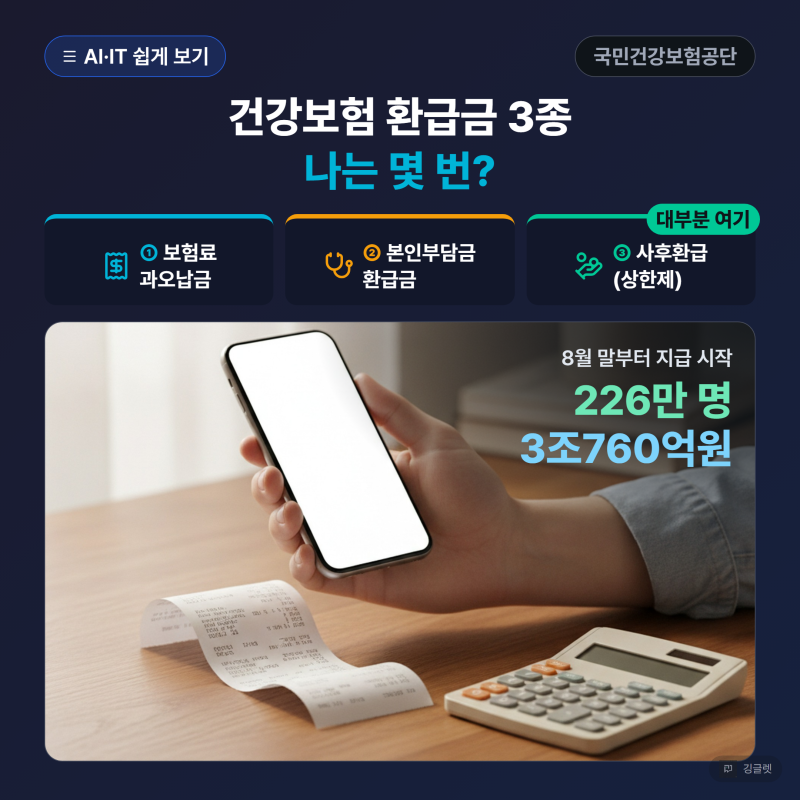
이러한 재정 적자 상황에서도 국민건강보험공단은 2025년 진료비에 대한 본인부담상한제 환급금 약 3조 760억 원을 226만 명에게 지급하고 있습니다. 본인부담상한제는 소득 수준에 따라 연간 의료비 상한액을 설정하여, 초과 금액을 공단이 부담하는 제도로, 소득이 낮을수록 상한액이 낮게 적용되어 의료비 부담을 줄여주는 역할을 합니다. 다만, 비급여 진료비 등 일부 항목은 환급 대상에서 제외됩니다.
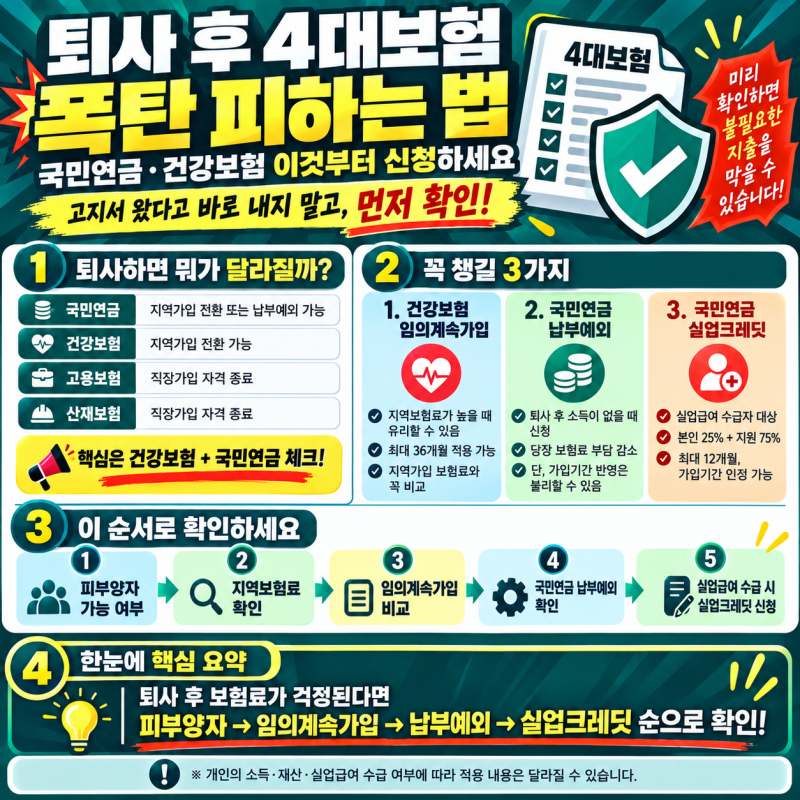
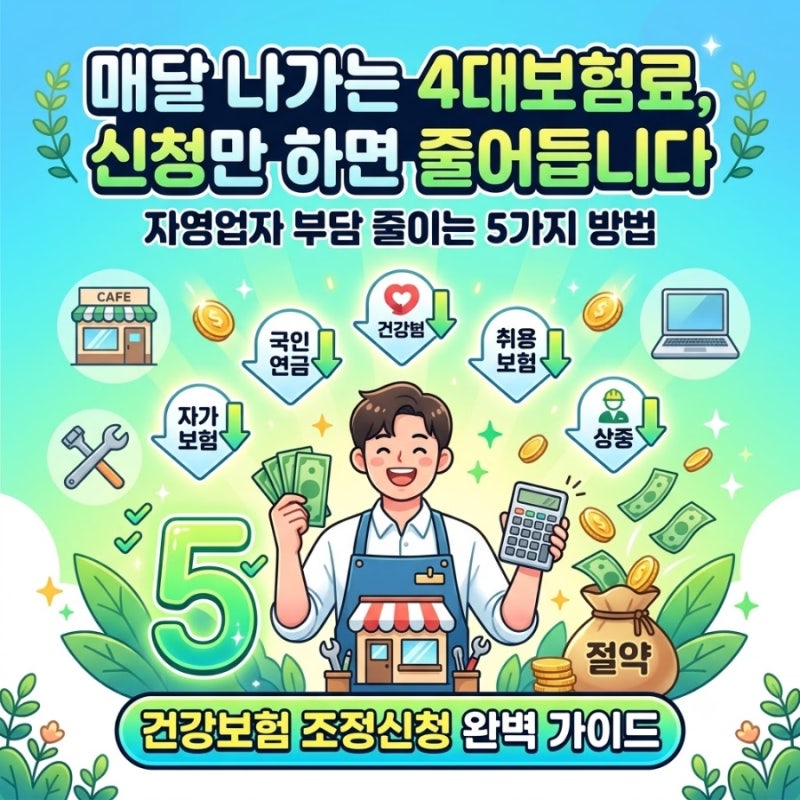
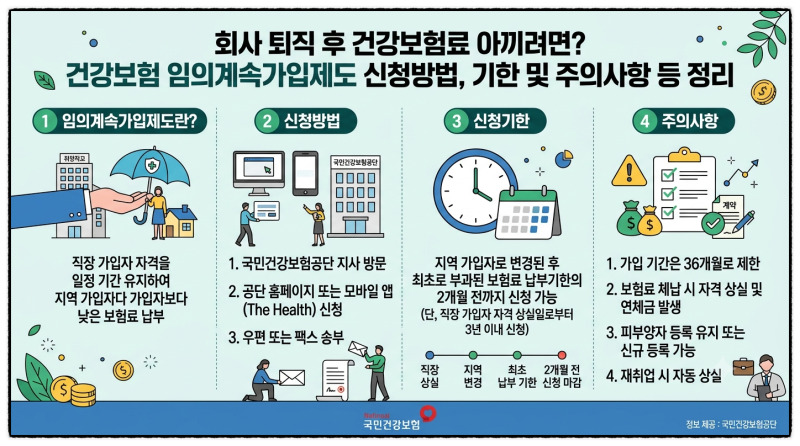
자영업자의 경우 소득 감소 시 건강보험료 조정 신청을 통해 부담을 줄일 수 있으며, 폐업 시 구직급여에 준하는 실업급여를 받을 수 있는 자영업자 고용보험 임의가입 제도도 활용할 수 있습니다. 또한, 퇴직 후에는 건강보험 임의계속가입 제도를 통해 직장 보험료 수준으로 유지하는 방법도 있으니, 본인의 상황에 맞는 제도를 적극적으로 확인하고 신청하는 것이 중요합니다.