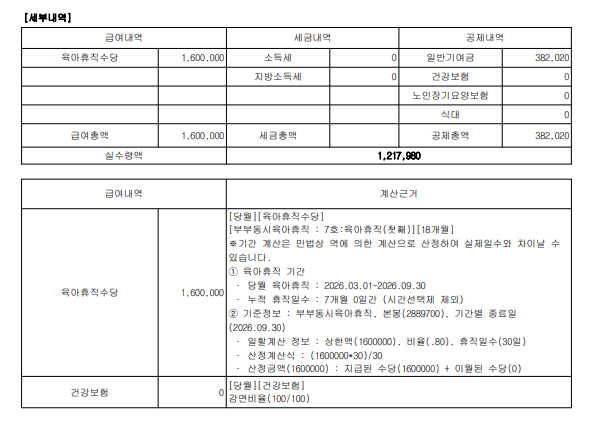
공무원 육아휴직 기여금은 휴직 기간 동안 납부 여부에 따라 복직 후 정산 방식이 달라집니다. 특히 2026년에는 육아휴직수당 제도가 개편되어 사후지급금 제도가 폐지되고, 초기 3개월간 최대 250만 원까지 수령할 수 있게 되었습니다. 이러한 변화 속에서 기여금 납부 방식은 공무원들의 경제적 부담과 실질적인 수령액에 중요한 영향을 미치고 있습니다.
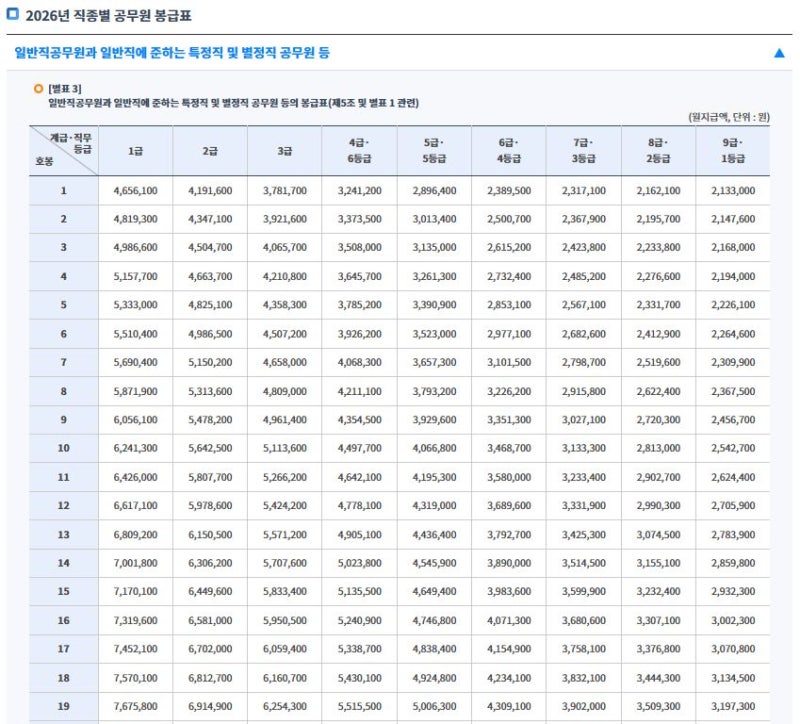
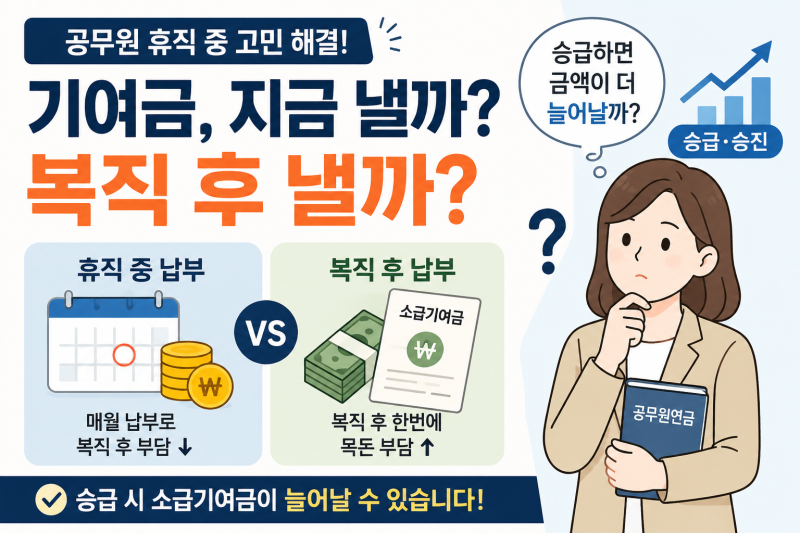
휴직 중 기여금 납부에 대해 블로거들은 다양한 관점을 제시합니다. 보수가 지급되지 않는 무급휴직의 경우 기여금 납부가 자동으로 유예되지만, 복직 후 소급기여금으로 일괄 정산됩니다. 이때 복직 시 승급이나 보수 인상이 있다면 소급기여금 납부액이 증가할 수 있다는 점을 강조하는 블로거들이 많습니다. 반면, 연금 수령액 자체는 휴직 중 납부와 복직 후 납부 모두 동일하다는 점을 명확히 하는 의견도 있습니다.
공무원 육아휴직 기여금 납부와 관련하여 블로거들은 복직 후 목돈 부담을 줄이기 위해 휴직 중 미리 납부하는 것을 추천하기도 합니다. 특히 6+6 부모육아휴직제도를 활용하는 경우, 두 번째 휴직자의 수당 상한액이 크게 늘어나므로 기여금 납부 계획을 더욱 신중하게 세워야 합니다. 휴직 기간 동안의 경제적 상황과 복직 후 예상되는 급여 변동을 고려하여 자신에게 가장 유리한 납부 방식을 선택하는 것이 중요합니다.