

공무원 퇴직 후 국민연금 임의가입은 공무원연금 외에 추가적인 노후 소득을 확보하려는 이들에게 중요한 선택지입니다. 특히 60세 이전 퇴직자는 임의가입을 통해 국민연금 가입 기간을 확보할 수 있으며, 과거 국민연금 납부 이력이 있다면 60세 이후에도 임의계속가입으로 연금 수령 요건인 10년을 채울 수 있습니다. 이 제도는 건강보험 피부양자 자격 유지와 별개로 진행 가능하여 퇴직 후에도 안정적인 노후 설계를 돕습니다.
국민연금 임의가입 시 납부 방식에 따라 연금 수령액이 크게 달라질 수 있습니다. 특히 부부의 경우, 동일한 총액을 납부하더라도 한 사람에게 몰아서 납부하는 것보다 부부가 각각 최소 금액으로 나누어 납부하는 것이 장기적으로 훨씬 유리합니다. 이는 국민연금액 산정 시 가입자 전체 평균 소득인 'A값'이 사람 수만큼 적용되는 균등 부분 때문이며, 이를 통해 20년간 최대 7,500만원 이상의 연금액 차이가 발생할 수 있습니다.
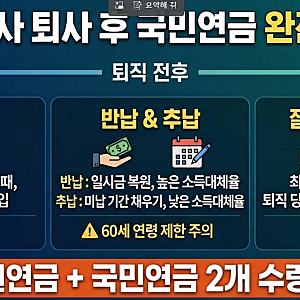
퇴직 후 국민연금 가입 기간을 늘리는 방법으로는 임의가입 외에 반납과 추납 제도가 있습니다. 과거 일시금으로 수령했던 국민연금을 다시 납부하는 반납은 높은 소득대체율을 적용받아 유리하며, 소득이 없던 기간의 보험료를 납부하는 추납은 전액 소득공제 혜택을 받을 수 있습니다. 임의가입 보험료는 최대 5년치까지 선납하여 퇴직 연도의 소득공제 혜택을 극대화하는 절세 전략도 활용할 수 있습니다.