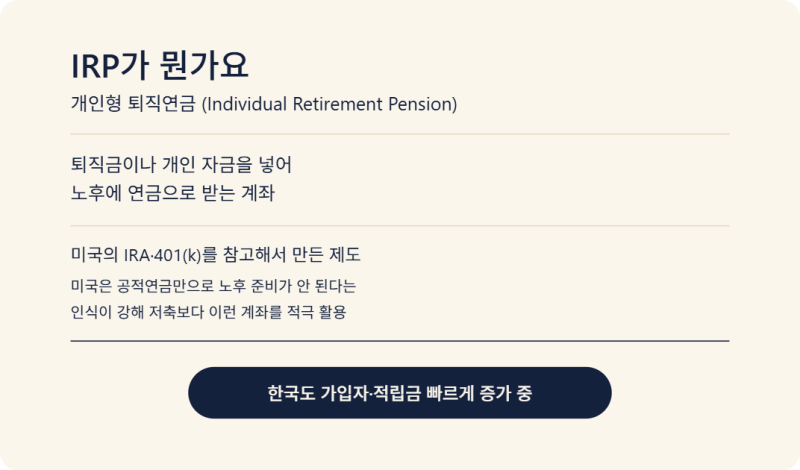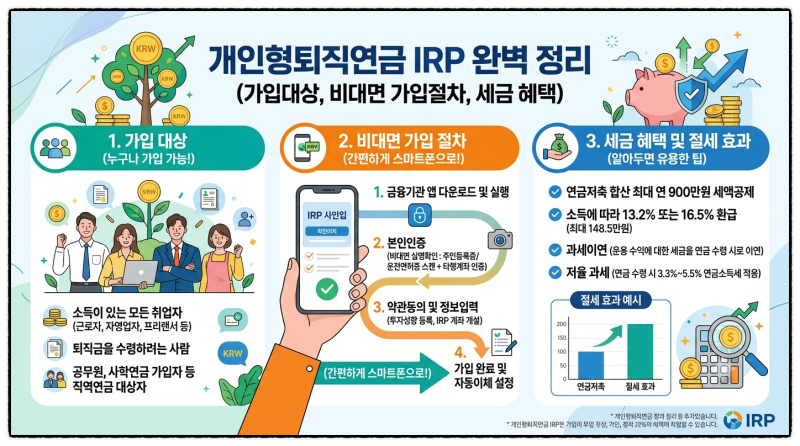
개인형 IRP는 퇴직금을 보관하거나 개인이 추가로 납입하여 노후 자금을 준비하는 개인 연금 계좌입니다. 특히 2022년 4월 14일 이후 퇴직자는 퇴직급여를 IRP 계좌로 받는 것이 원칙이 되어 직장인이라면 한 번쯤은 개설하게 되는 통장으로 자리 잡았습니다. 연말정산 시 세액공제 혜택과 운용 수익에 대한 과세이연 효과를 동시에 누릴 수 있어 필수적인 절세 수단으로 주목받고 있습니다.
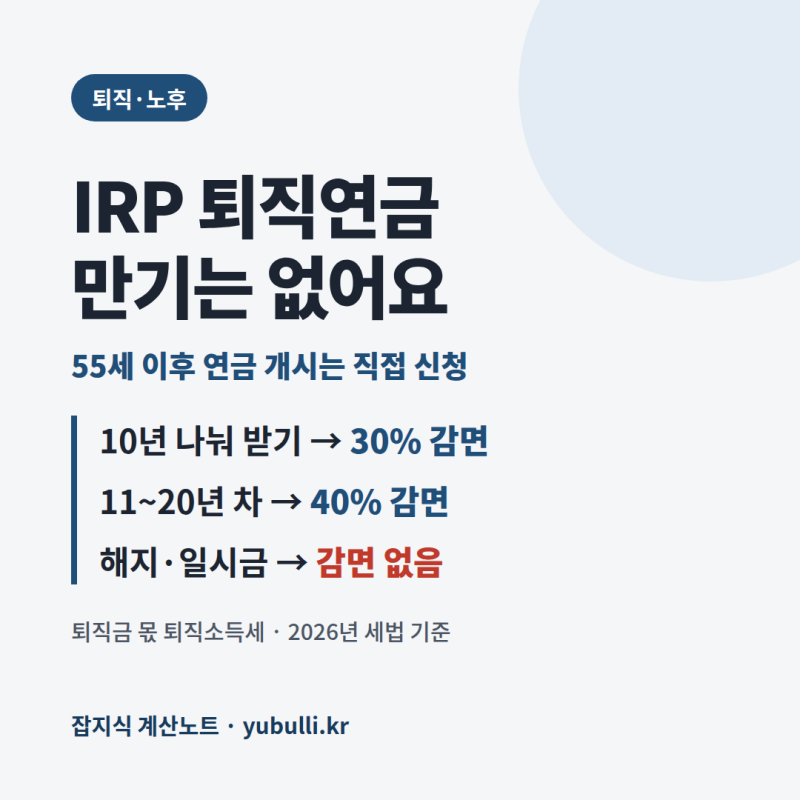
다수의 블로거들은 IRP의 세액공제 한도와 운용 전략에 집중하며, 연금저축과 합산하여 최대 900만 원까지 세액공제 혜택을 받을 수 있음을 강조합니다. 반면, 일부 블로거는 IRP에 '만기'라는 개념이 없으며, 연금 수령 시 10년 이상 분할하여 받으면 세금 감면 혜택을 받을 수 있다는 점을 중요하게 다룹니다. 또한, 은행과 증권사 IRP의 상품 운용 범위 차이를 설명하며 투자 성향에 따른 선택의 중요성을 언급하기도 합니다.
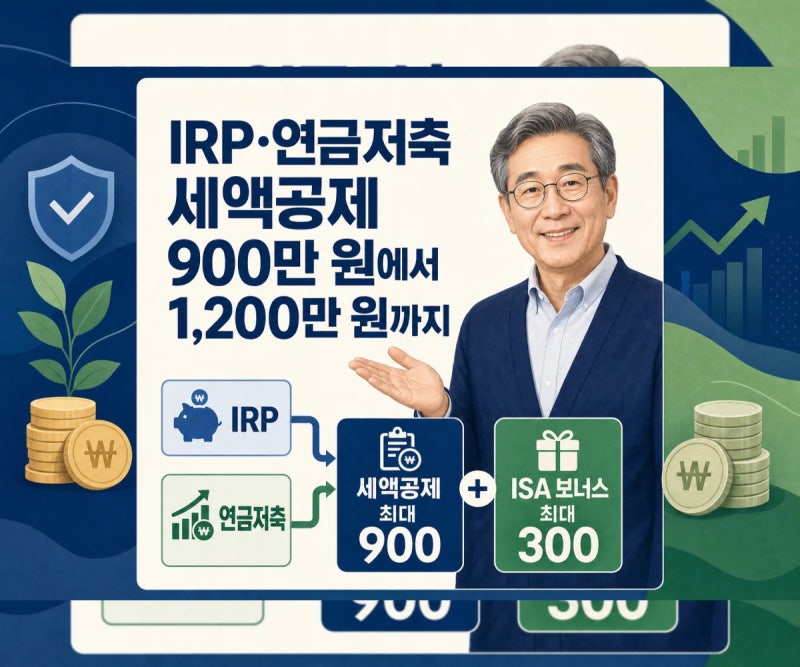
IRP는 연금저축과 합산하여 연간 최대 900만 원까지 세액공제 혜택을 받을 수 있으며, ISA 만기 자금을 연금계좌로 전환 시 추가 세액공제 한도를 부여받을 수 있습니다. 또한, IRP 계좌 내 위험자산은 최대 70%까지만 투자가 가능하므로, 남은 30%는 정기예금, 채권형 혼합 펀드 등 안전자산으로 포트폴리오를 구성하는 것이 중요합니다.