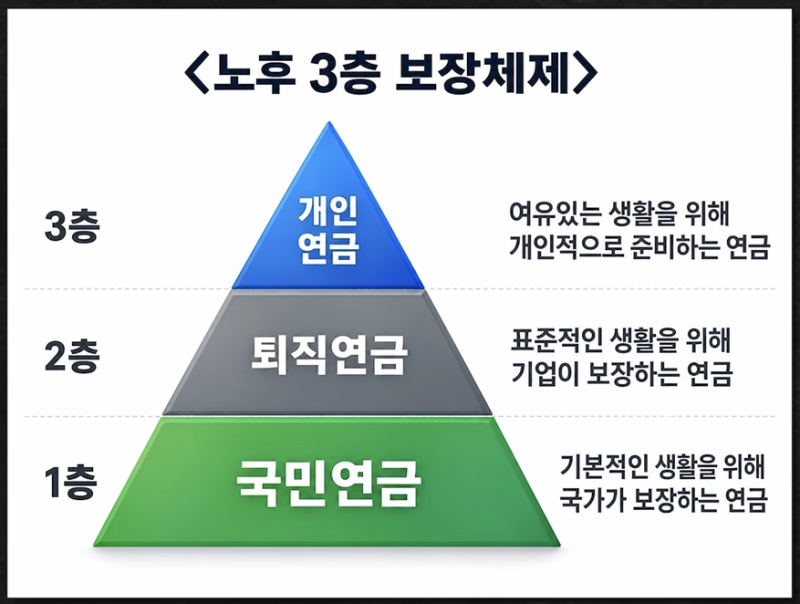


개인연금보험은 국민연금과 퇴직연금을 보완하여 노후 생활비를 마련하는 중요한 수단으로 주목받고 있습니다. 특히 50대 이상에서는 단순히 긴 적립 기간을 고려하기보다, 은퇴까지 남은 기간과 기존 연금 자산을 먼저 확인하여 부족한 금액을 채우는 방식으로 접근하는 것이 효과적입니다. 연금저축과 연금보험은 세액공제 여부, 자금 운용 방식, 연금 수령 시 세금 적용 등에서 차이가 있어 자신의 소득과 투자 성향에 맞춰 신중하게 선택해야 합니다.
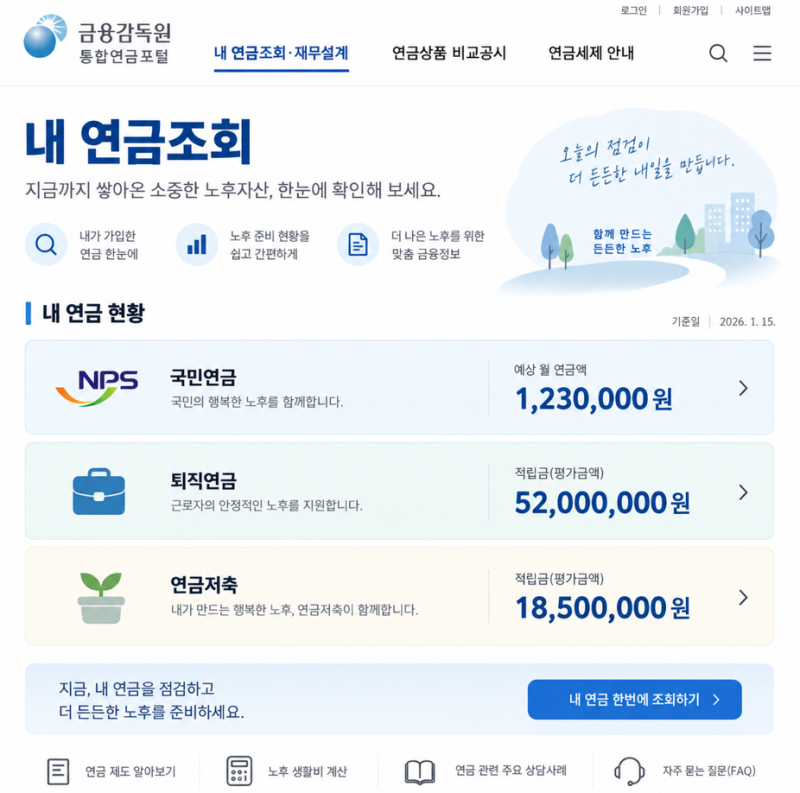
실제 블로그 후기들을 살펴보면, 많은 이들이 금융감독원 통합연금포털을 통해 자신의 국민연금, 퇴직연금, 기존 개인연금 정보를 통합 조회하는 것을 첫 단계로 권장하고 있습니다. 이를 통해 은퇴 후 필요한 월 생활비와 비교하여 개인연금의 목표 금액을 설정하는 것이 중요하다고 강조됩니다. 연금저축과 연금저축펀드는 세액공제 혜택이 있지만 원금 손실 가능성이 있으며, 일반 연금보험은 비과세 혜택이 있으나 세액공제는 적용되지 않는다는 점을 인지해야 합니다.
연금저축 상품 선택 시에는 원금 보장 여부, 수익률 변동성, 중도 해지 시 불이익, 연금 수령 방식 등을 종합적으로 고려해야 합니다. 안정성을 중시한다면 최저보증금리가 있는 보험형을, 수익을 추구한다면 실적 배당형인 펀드형을 선택할 수 있습니다. 세액공제 한도와 납입 한도는 다른 개념이므로, 자신의 소득 수준에 따른 세액공제율과 실제 공제액을 면밀히 확인하여 가장 적합한 개인연금보험을 선택하는 것이 현명합니다.