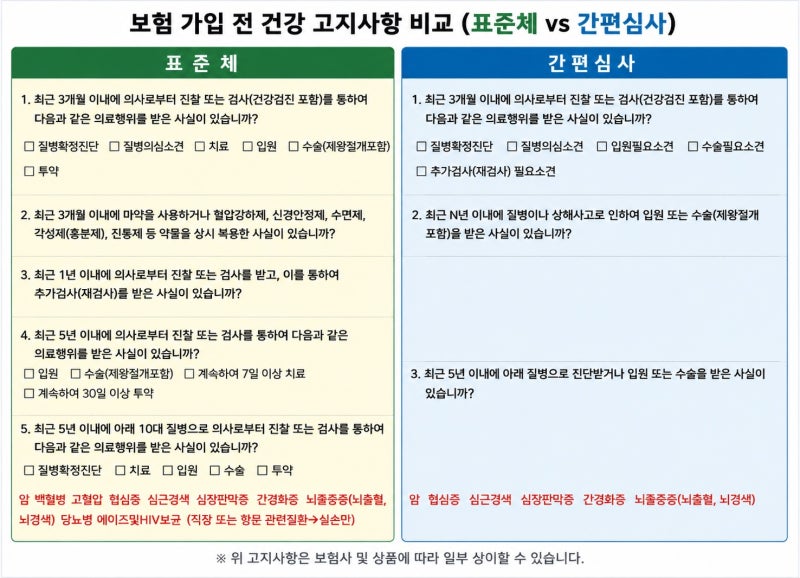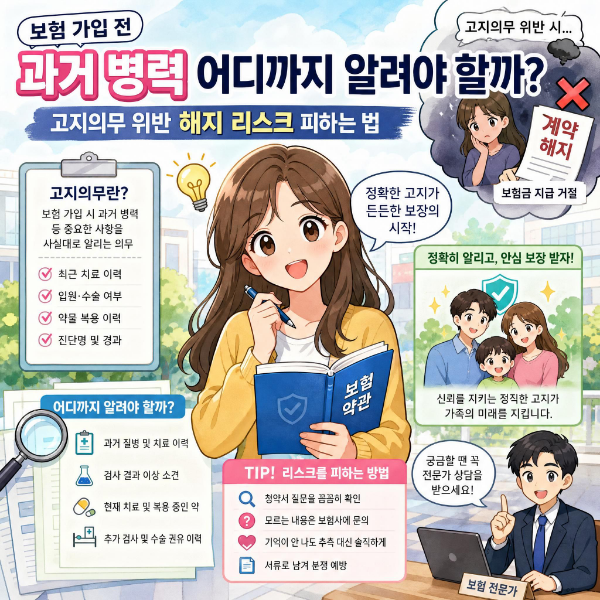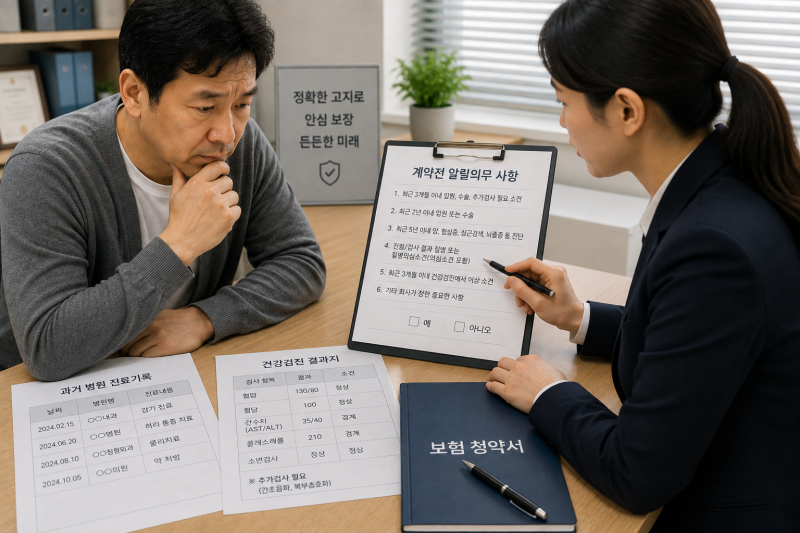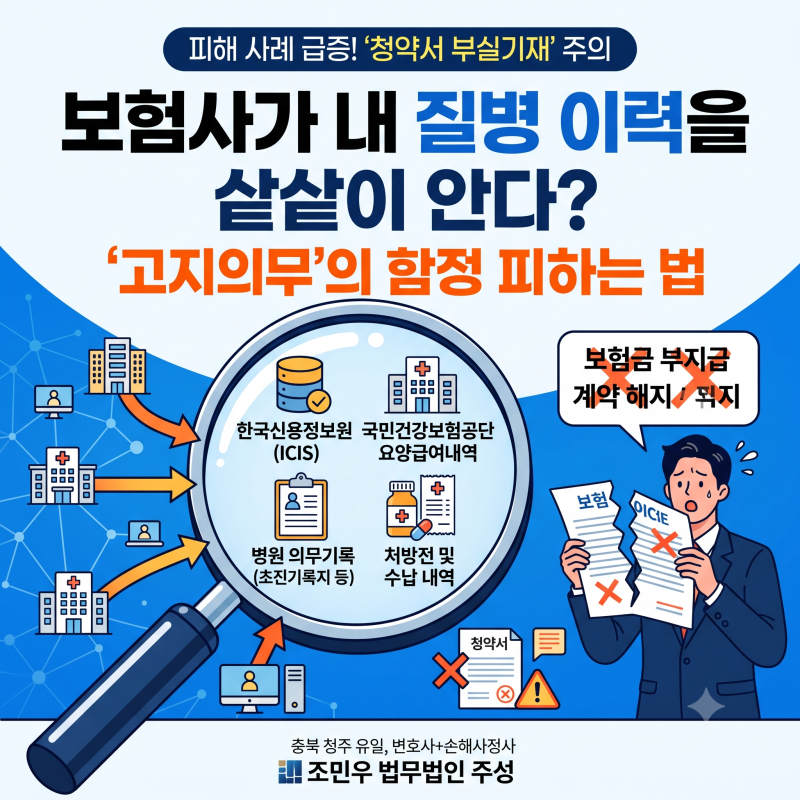

보험 가입 시 알릴의무, 즉 고지의무는 보험 계약의 핵심 요소 중 하나입니다. 청약서에 병력이나 건강 상태를 정확히 기재하지 않으면 보험금 지급 거절은 물론, 계약 자체가 해지될 수 있습니다. 특히 3개월, 1년, 5년 단위로 구분되는 고지 항목들을 제대로 인지하지 못해 발생하는 문제가 많으며, 이는 보험 가입자에게 심각한 재정적 손실로 이어질 수 있습니다. 보험사는 고지의무 위반이 확인되면 보험금 부지급과 함께 계약 해지를 통보할 수 있습니다.
실제 사례를 보면, 갑상선 결절 추적관찰 소견을 미고지하여 암 진단 시 보험금 지급이 거절되고 계약이 해지된 경우가 있습니다. 이 경우 2년 동안 납입한 200만 원 이상의 보험료 중 해지환급금은 30만 원 미만에 불과했습니다. 그러나 대법원 판례에서는 갑상선 결절과 같이 흔하고 양성일 가능성이 높은 질환의 경우, 무증상이고 치료 이력이 없다면 이를 알리지 않은 것이 '중대한 과실'에 해당하지 않는다고 판단하여 보험사의 계약 해지를 인정하지 않은 경우도 있습니다.
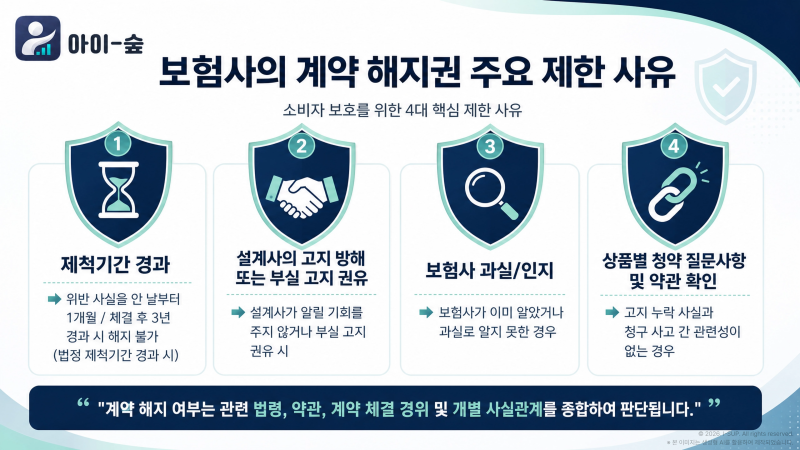
고지의무 위반 시 처리 방식은 해지, 조건부 변경, 취소, 부지급 등 다양합니다. 보험사는 고의나 중대한 과실로 중요한 사항을 알리지 않았다고 판단하면 계약을 해지할 수 있으나, 2년 무사고나 설계사 방해 등 특정 조건에서는 해지할 수 없습니다. 또한, 금융감독원의 지도로 인해 관련 부위 부담보나 할증 조건으로 계약을 유지하는 조건부 변경도 가능하므로, 해지 통보를 받았다면 조건부 변경 가능성을 문의해 보는 것이 현명합니다.