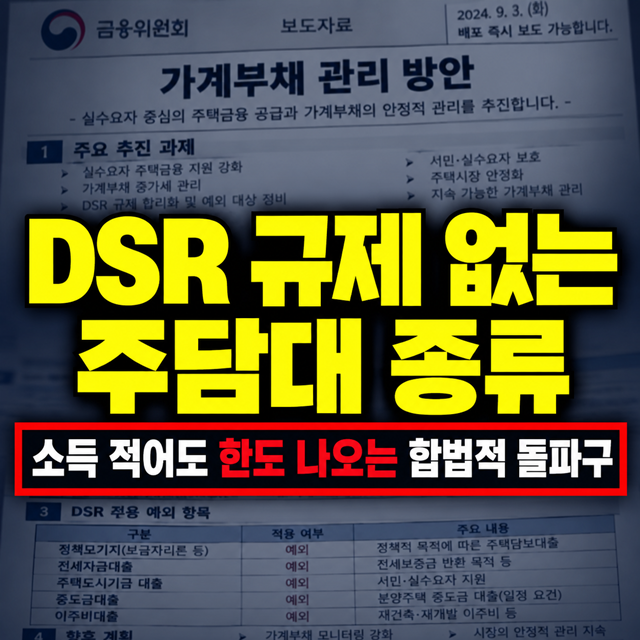
개인사업자 주택담보대출은 가계자금 대출과 달리 사업 자금으로 분류되어 DSR(총부채원리금상환비율) 규제에서 예외 적용을 받는 경우가 많아 주목받고 있습니다. 이는 담보 가치를 우선시하는 사업자금 대출의 특성 때문이며, LTV(주택담보대출비율) 기준으로 최대 70~90%까지 한도 검토가 가능하여 높은 한도를 기대할 수 있습니다. 특히 매출은 꾸준하나 자금 유동성이 부족하거나 사업 확장을 계획하는 개인사업자들에게 중요한 자금 조달 수단으로 활용되고 있습니다.
블로거들은 개인사업자 주택담보대출의 핵심 조건으로 사업자등록증 유무, KB시세가 뜨는 아파트 여부, 선순위 잔액 및 채권최고액, 그리고 세입자 유무를 강조하고 있습니다. 특히 세입자가 있는 경우 보증금만큼 한도에서 제외될 수 있어 사전에 확인이 필요하다는 의견이 많습니다. 또한, 1금융권으로 대환 시에는 DSR 40% 규제가 엄격하게 적용되며, 은행은 사업장의 순소득금액만을 소득으로 인정하므로 부채를 줄이는 전략이 중요하다고 조언합니다.
실제 대출 실행 시에는 금융사마다 한도와 금리가 상이하므로 여러 금융사의 비교 견적을 받아보는 것이 중요합니다. 특히 특판 상품은 금리 인상기에 유리한 조건을 제공할 수 있으나, 상시 운영되는 것이 아니므로 기회를 포착하는 것이 관건입니다. 마이너스 통장 한도 축소, 차량 할부금 선결제 등 DSR 비율을 낮추기 위한 실질적인 부채 관리 팁을 활용하면 대출 심사 통과에 도움이 될 수 있습니다.