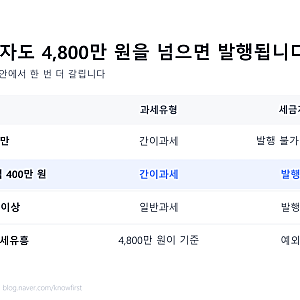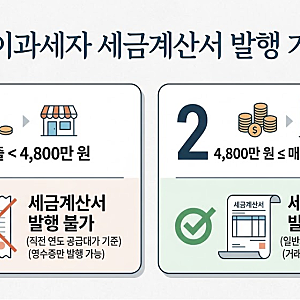
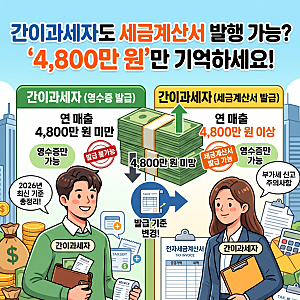
간이과세자는 연 매출액에 따라 세금계산서 발행 가능 여부가 결정됩니다. 직전 연도 공급대가 1억 400만 원 미만인 개인사업자가 간이과세자로 분류되며, 이 중에서도 4,800만 원 이상인 경우에만 세금계산서 발급 의무가 발생합니다. 4,800만 원 미만 간이과세자는 영수증(현금영수증, 신용카드 매출전표)만 발행할 수 있으며, 세금계산서 발급은 법적으로 불가합니다.
세금계산서 발급 의무가 있는 간이과세자는 일반과세자와 동일하게 홈택스 등을 통해 전자세금계산서를 발행할 수 있으며, 이를 받은 거래처도 매입세액 공제를 받을 수 있습니다. 그러나 4,800만 원 미만 간이과세자가 발행한 영수증은 매입세액 공제 대상이 아니므로, B2B 거래 비중이 높다면 간이과세 포기를 고려하는 것이 유리할 수 있습니다. 간이과세 포기 시 3년간 재적용이 제한되므로 신중한 판단이 필요합니다.
간이과세자는 원칙적으로 다음 해 1월에 확정신고를 진행하지만, 상반기(1월~6월)에 세금계산서를 한 건이라도 발급했다면 매년 7월 1일부터 25일까지 부가가치세 예정신고를 반드시 해야 합니다. 또한, 연 매출 4,800만 원 미만으로 납부 의무가 면제되더라도 신고는 필수이며, 이는 소득 증빙과 향후 지원금 심사에 중요한 자료가 됩니다.