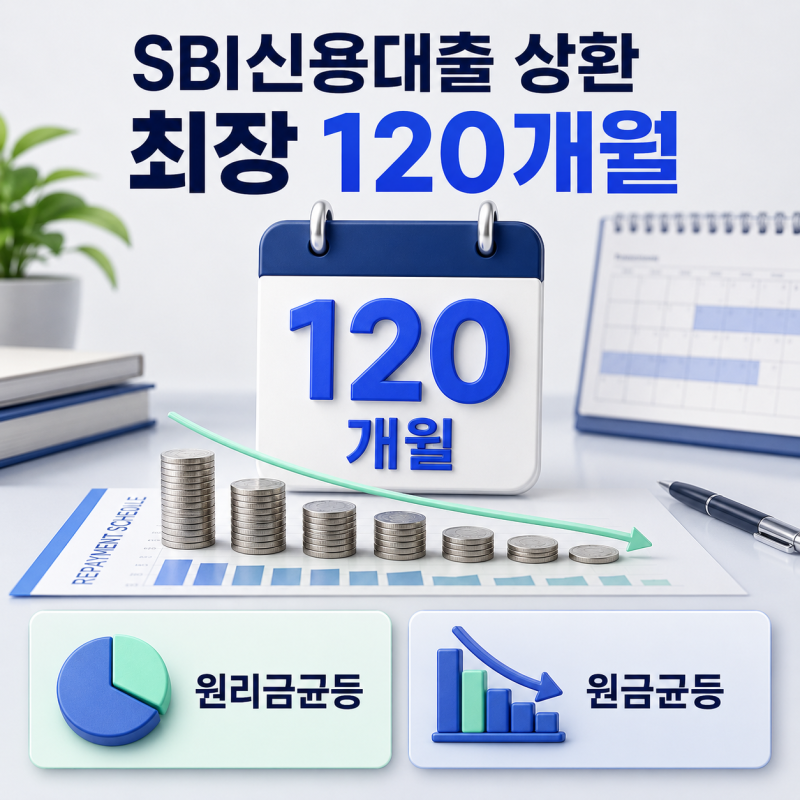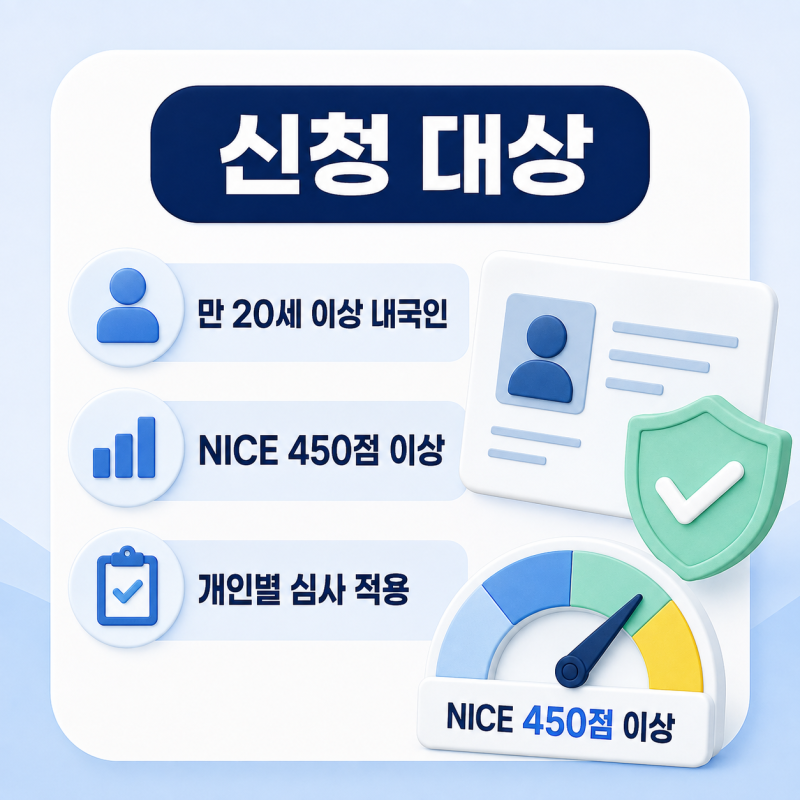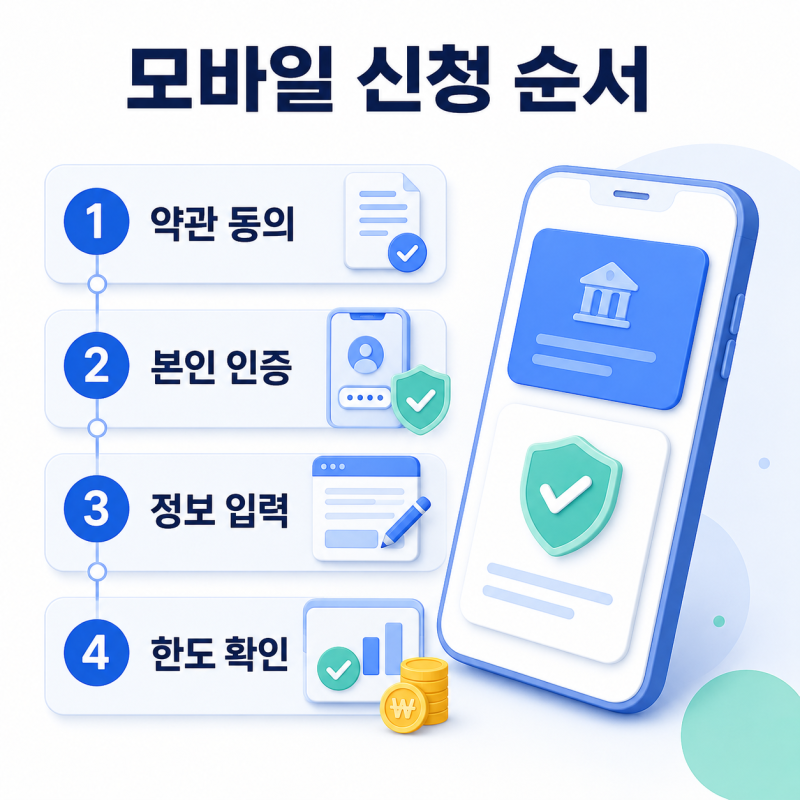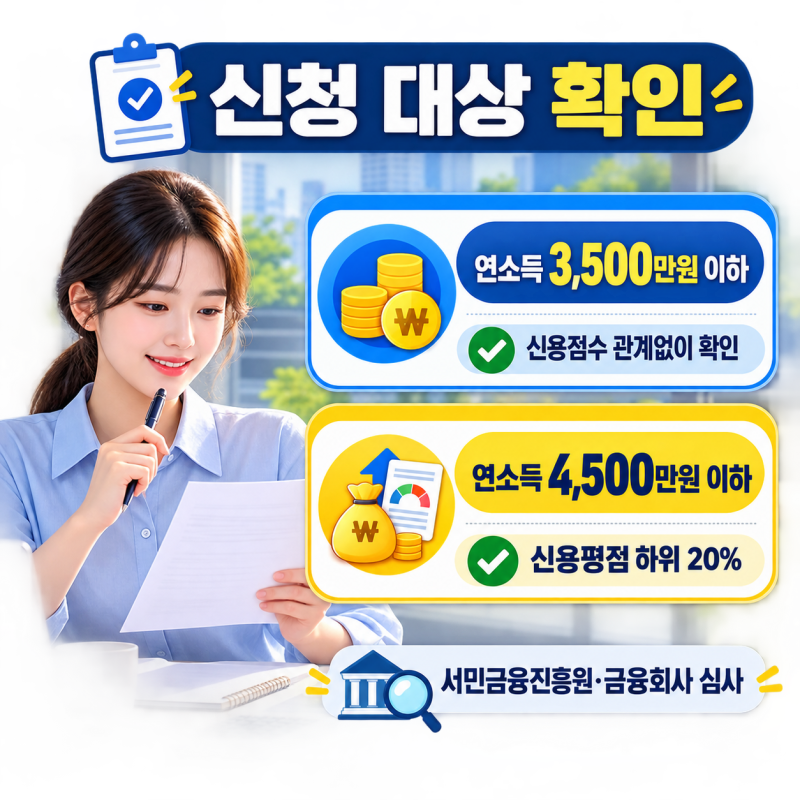


SBI저축은행 추가대출은 기존 채무를 유지하면서 새로운 자금을 더 빌리는 방식으로, 생활비나 투자금 마련을 위해 많은 직장인이 고려하는 금융 상품입니다. 특히 신용점수가 낮거나 연소득이 많지 않아 일반 신용대출 심사에서 불리한 경우, 제도권 금융 이용이 어려운 사람들을 지원하는 햇살론 일반과 같은 상품을 통해 추가 자금을 확보할 수 있습니다. 하지만 자금을 급하게 마련하는 것과 앞으로 몇 년 동안 무리 없이 갚는 것은 전혀 다른 문제이므로, 신중한 접근이 필요합니다.
블로거들은 SBI저축은행의 추가대출 상품을 검토할 때, 단순히 승인 가능성뿐만 아니라 금리, 보증료, 상환 기간 등을 충분히 비교해야 한다고 강조합니다. 특히 대환대출과 추가대출의 목적이 다르다는 점을 명확히 인지해야 합니다. 대환대출은 기존 고금리 채무를 상환하여 이자 비용을 낮추는 것이 주 목적이지만, 추가대출은 기존 채무에 더해 새로운 부채를 발생시키는 것이므로, 자금 사용 계획을 철저히 세우지 않으면 부채만 늘어날 위험이 있습니다. 따라서 자신의 금융 상태와 맞는 상품인지 면밀히 판단하는 것이 중요합니다.
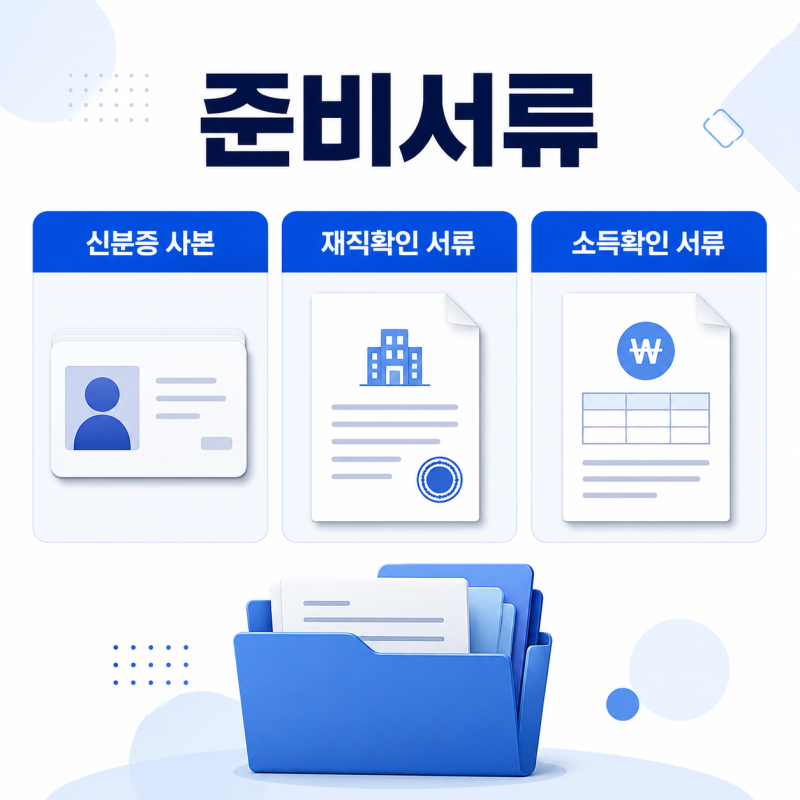
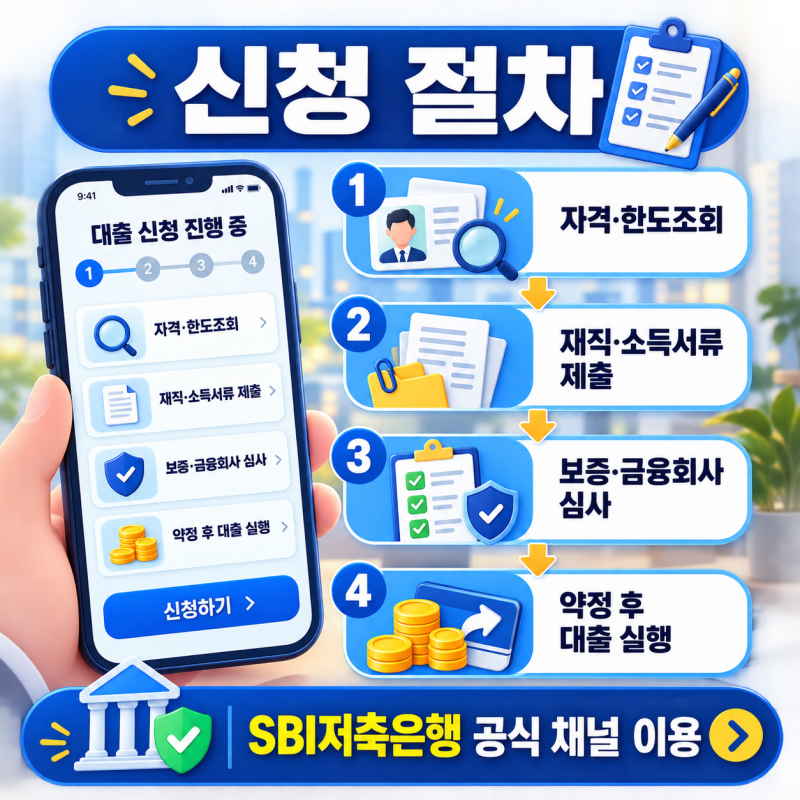
실제 블로그 후기에서는 SBI저축은행의 햇살론 일반이나 SBI대환대출 등 다양한 상품을 소개하며, 각 상품의 특징과 신청 조건을 상세히 다루고 있습니다. 특히 대환대출 실행 후 완납증명서를 제출해야 하는 이유를 설명하며, 자금이 본래 목적대로 사용되었는지 확인하는 절차의 중요성을 강조합니다. 추가대출을 고려한다면, 정책서민금융 대상 여부를 확인하고, 은행권 저금리 상품과 비교하여 총비용을 면밀히 검토하는 것이 현명한 선택을 위한 핵심 체크포인트입니다.