

LG전자의 주가 흐름이 심상치 않은 가운데, 증권가에서 목표주가를 29만원으로 상향 조정하는 리포트가 잇따라 발표되며 투자자들의 관심이 집중되고 있습니다. 신한투자증권은 최근 LG전자의 목표주가를 18만원에서 29만원으로 61% 대폭 상향했으며, 이는 교보증권이 제시한 35만원에 이어 국내 증권사 중 두 번째로 높은 수준입니다. 단순한 실적 개선 기대감을 넘어 기업 가치 산정 방식 자체가 근본적으로 변화하고 있다는 분석이 나옵니다.
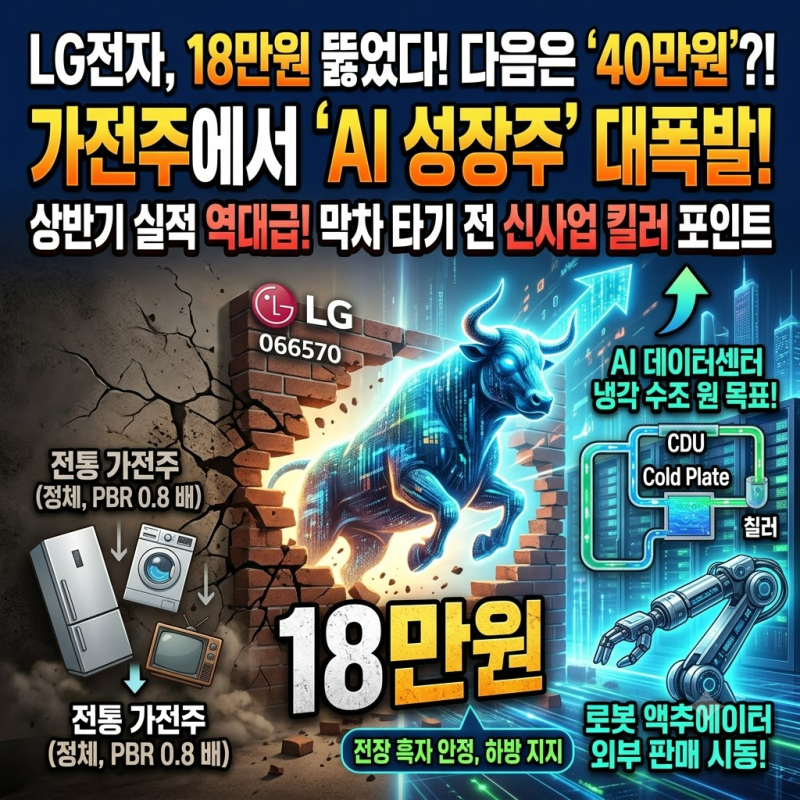
블로그 리뷰에서는 LG전자가 전통적인 백색가전 대표주라는 이미지를 벗고 미래 인공지능 인프라 기업으로 체질을 개선하고 있다는 점에 주목하고 있습니다. 특히 AI 데이터센터의 막대한 발열을 관리하는 고효율 냉각 기술인 HVAC(냉난방공조) 분야와 로봇 신사업이 새로운 성장 동력으로 부각되고 있습니다. 이러한 사업 포트폴리오 재편이 LG전자 주가 상승의 핵심 근거로 작용하고 있다는 평가입니다.
과거 2026년 8월 당시 블로그 후기들에서는 LG전자가 AI 데이터센터 냉각솔루션, 전장사업, 로봇 액추에이터 등 신사업을 통해 성장주로 평가받을지에 대한 기대와 함께 주가 변동성에 대한 고민이 담겨 있었습니다. 이번 목표주가 상향은 이러한 신사업 기대감이 구체적인 성과로 연결될 가능성을 보여주며 다시금 주목받고 있습니다.