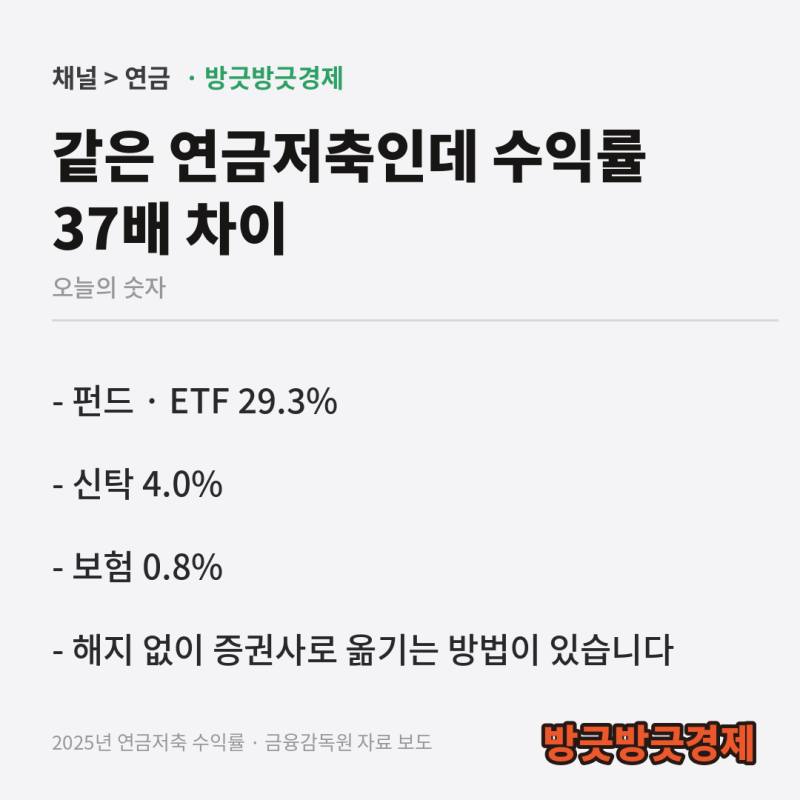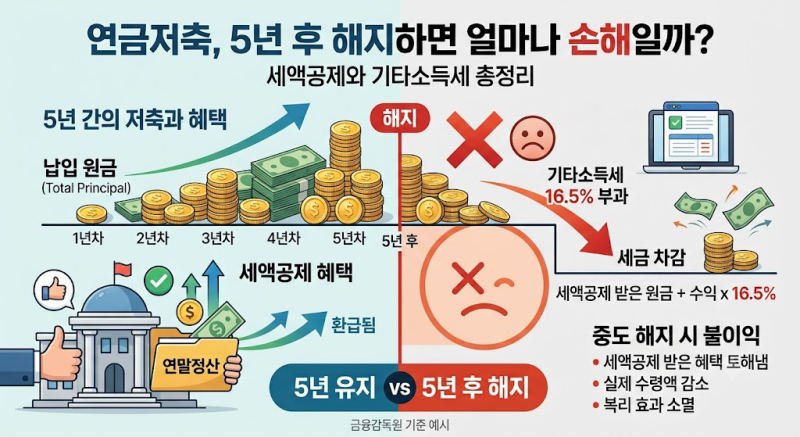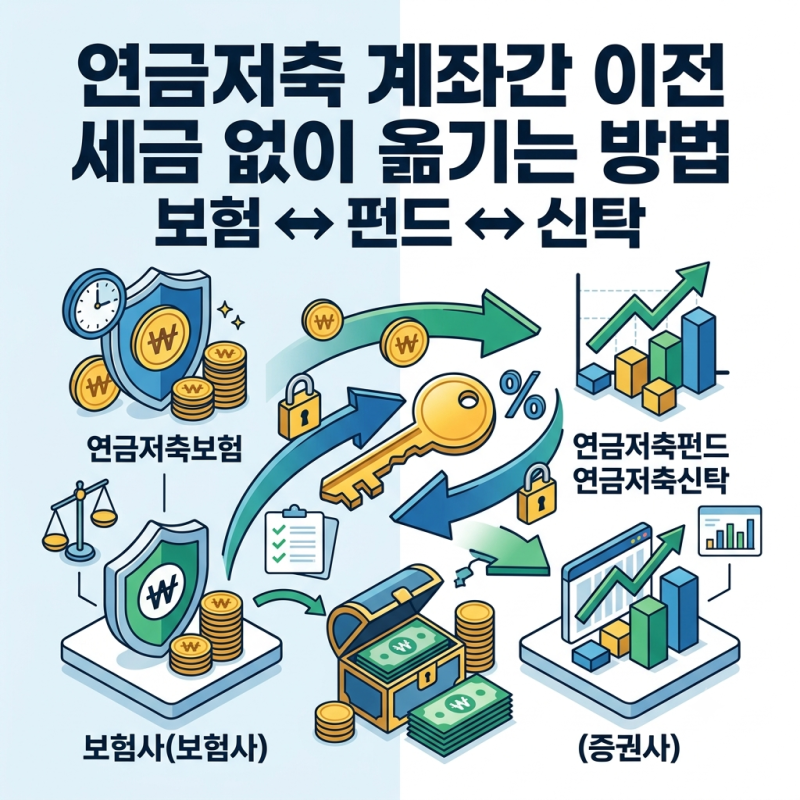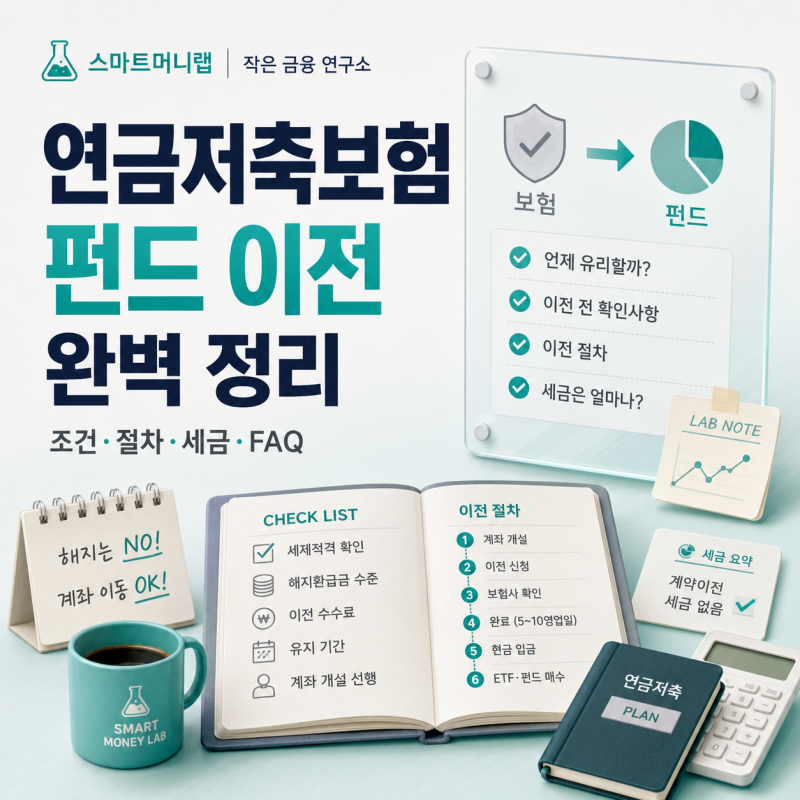
연금저축보험은 노후 대비를 위한 중요한 금융 상품이지만, 낮은 수익률이나 높은 사업비 등으로 인해 다른 금융사로 이전하는 것을 고려하는 분들이 많습니다. 특히 연말정산 세액공제 혜택을 받은 경우, 중도 해지 시 기타소득세 16.5%를 부담해야 할까 봐 이전 자체를 망설이는 경우가 많습니다. 하지만 연금저축 계좌 간 이전은 세법상 해지가 아닌 '연금계좌 이체'로 처리되어 세금 부담 없이 기존 혜택을 유지할 수 있습니다.
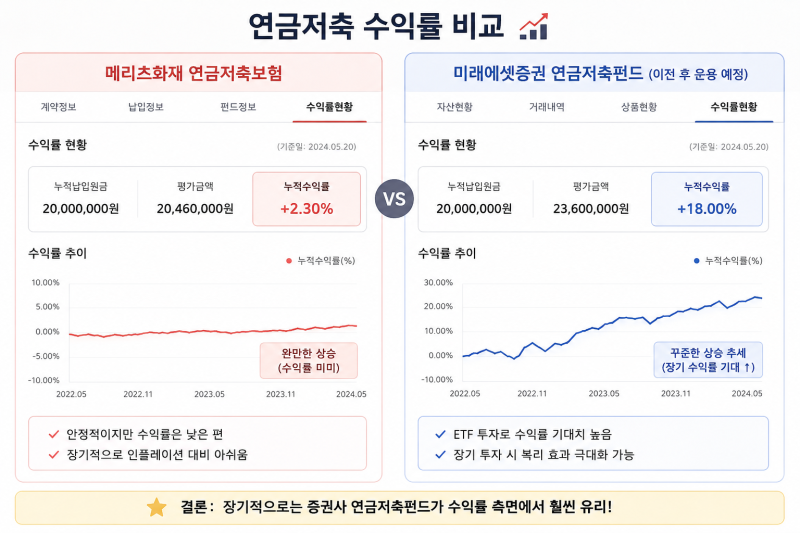
실제 블로그 후기들을 살펴보면, 연금저축보험을 증권사 연금저축펀드로 이전하여 더 높은 수익률을 기대하는 사례가 많습니다. 이전 시점의 해지환급금을 기준으로 금액이 넘어가므로, 가입 초기 계약체결비용 부과 기간 중에는 원금보다 적은 금액이 이전될 수 있습니다. 그러나 이미 발생한 사업비는 돌아오지 않으므로, 남은 기간의 예상 수익률과 최저보증이율을 비교하여 이전 여부를 결정하는 것이 중요합니다.
연금저축 이전은 옮겨갈 금융사에 한 번만 신청하면 되지만, 기존 보험사의 의사 확인 전화나 개인연금저축 이전 불가, IRP 이전 요건 등은 미리 확인해야 합니다. 또한, 이전받는 신규 계좌에서 '기존 가입일 승계'를 선택하면 연금 수령 최소 유지 기간 요건도 기존 날짜 기준으로 이어져 세제 혜택을 그대로 유지할 수 있습니다. 각 증권사별 연금저축 거래 환경 및 혜택을 비교하여 자신에게 맞는 곳을 선택하는 것이 현명합니다.