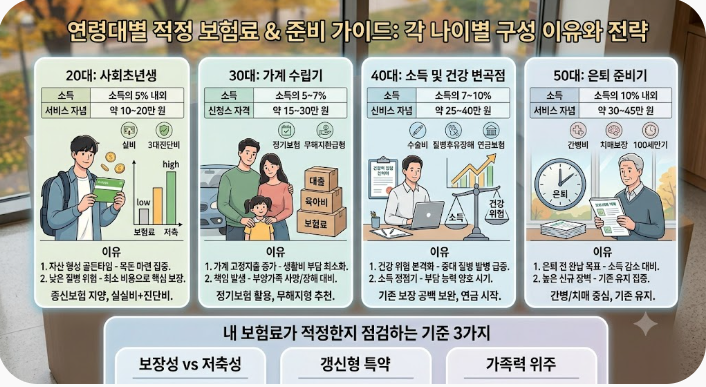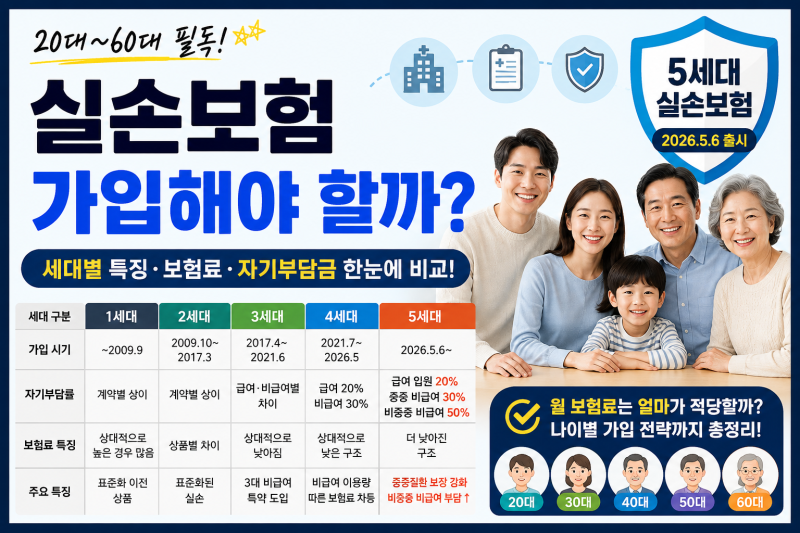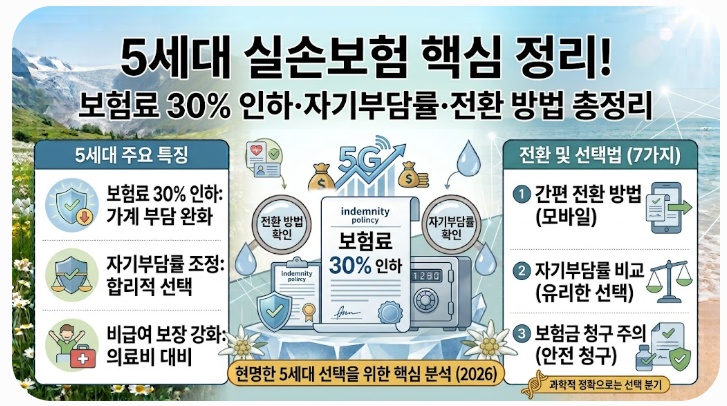

50대 실비보험료는 평균적으로 월 10만 원에서 15만 원 수준으로 책정되는 것으로 나타났습니다. 이 시기에는 실손의료비와 함께 암, 뇌혈관, 허혈성 심장질환 등 3대 진단비를 충분히 구성할 수 있으며, 건강체 할인을 받거나 일반 건강보험 가입이 상대적으로 용이한 구간입니다. 특히 2026년 실손보험은 3세대와 4세대에서 각각 약 16%, 20%의 높은 인상률이 적용되어 세대별 인상 폭을 확인하는 것이 중요합니다.
실제 블로그 분석 결과, 50대 후반 여성의 경우 일반 실비보험은 약 2만~3만 원대, 비갱신형 종합 진단비 보험은 8만~10만 원선에서 설계가 가능합니다. 만기환급형보다는 순수보장형을 선택하여 매달 나가는 고정 지출을 최소화하는 것이 유리하며, 종신보험의 사망 보장이 꼭 필요한 상황이 아니라면 건강 보장에 집중하는 것이 체류 비용을 아끼는 방법으로 제시됩니다. 보험사별 위험손해율 차이에 따라 개별 인상 폭은 천차만별이므로 갱신 안내장을 꼼꼼히 확인해야 합니다.
가입 시기를 놓쳐 갱신형 특약이 많이 섞여 있다면 향후 60대 이후 보험료 폭탄이 올 수 있으니 미리 점검하는 것이 현명합니다. 주요 보험사 공식 다이렉트 채널을 통해 가입하면 오프라인 설계사를 통한 계약보다 약 10~15% 저렴하게 조율할 수 있습니다. 50대는 아직 일반 건강보험 가입이 용이한 시기이므로, 보장 효율을 높이는 방향으로 보험 구성을 재정비하는 것이 중요합니다.