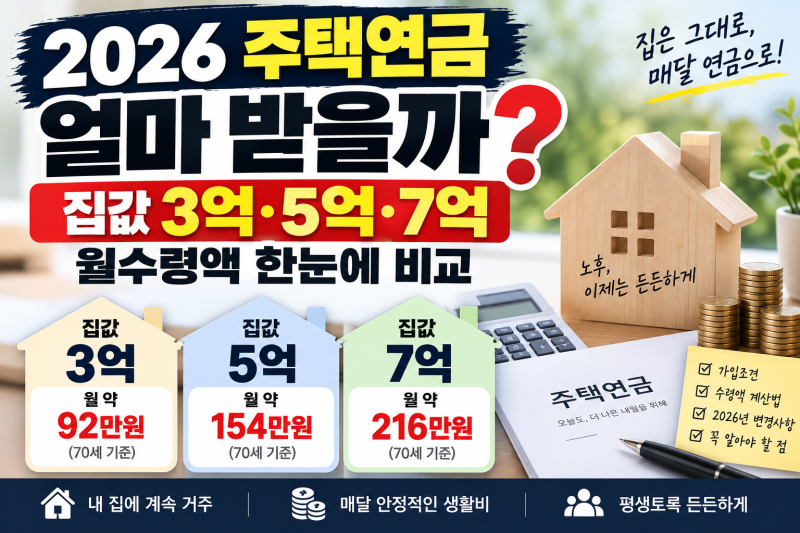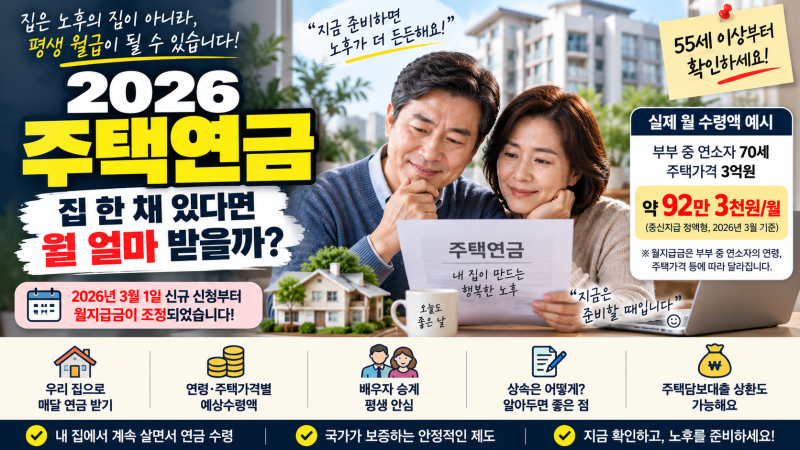
주택연금은 은퇴 후 주택을 담보로 매월 일정 금액을 받는 제도로, 최근 변경된 월지급금과 보증료 정책으로 인해 많은 주목을 받고 있습니다. 특히 2026년 3월 1일 신규 신청자부터는 월지급금이 평균 3.13% 증가했으며, 초기보증료는 인하되고 연보증료는 조정되는 등 여러 변화가 있었습니다. 이러한 변화는 은퇴를 앞두거나 이미 은퇴한 분들에게 중요한 생활비 대안으로 떠오르고 있습니다.
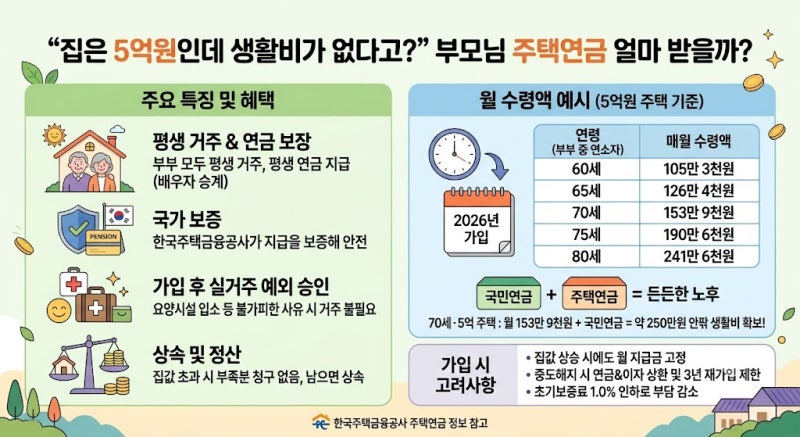
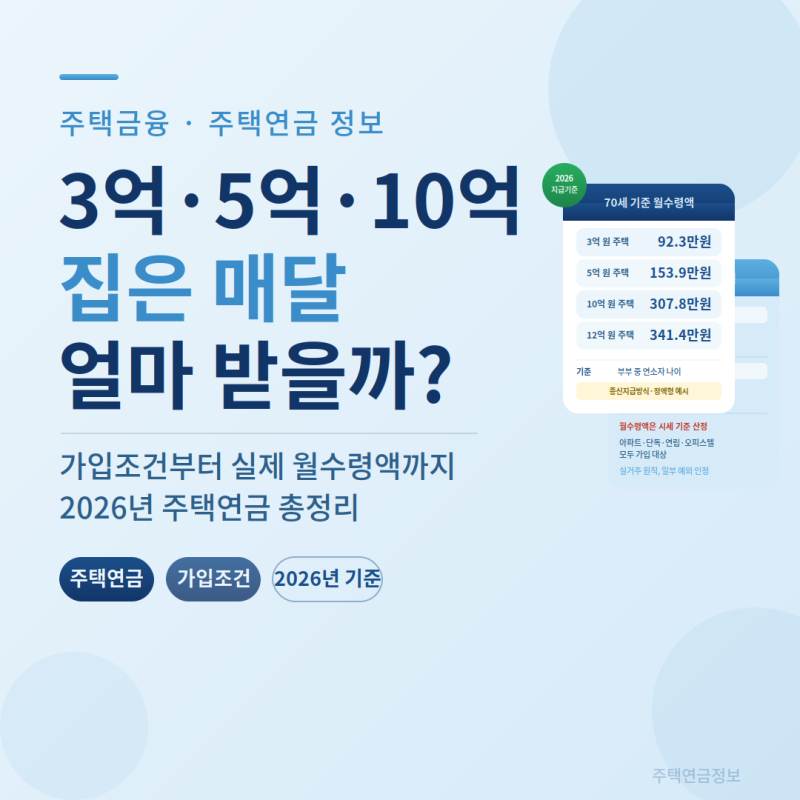
실제 블로그 후기들을 살펴보면, 주택연금 수령액은 단순히 주택 가격뿐만 아니라 부부 중 나이가 어린 사람의 연령, 주택 종류, 지급 방식에 따라 크게 달라지는 것으로 나타났습니다. 예를 들어, 같은 5억 원 주택이라도 60세와 70세의 월지급금은 약 48만 원 이상 차이가 나며, 일반주택과 주거목적 오피스텔 간에도 월 29만 원 이상의 차이가 발생합니다. 가입 가능 여부는 공시가격으로 판단하지만, 실제 수령액은 시세 또는 감정평가액을 기준으로 산정된다는 점도 중요한 특징입니다.
주택연금 가입을 고려할 때는 한국주택금융공사의 예시표를 참고하되, 본인의 정확한 나이와 주택 종류, 그리고 배우자의 나이까지 종합적으로 고려하여 예상 수령액을 확인하는 것이 중요합니다. 또한, 초기증액형이나 정기증가형 등 다양한 지급 방식이 있으므로 본인의 재정 상황에 맞는 최적의 방식을 선택하는 것이 현명합니다. 공시가격과 실제 월지급금 산정 기준이 다르다는 점을 인지하고 정확한 정보를 바탕으로 신중하게 결정해야 합니다.