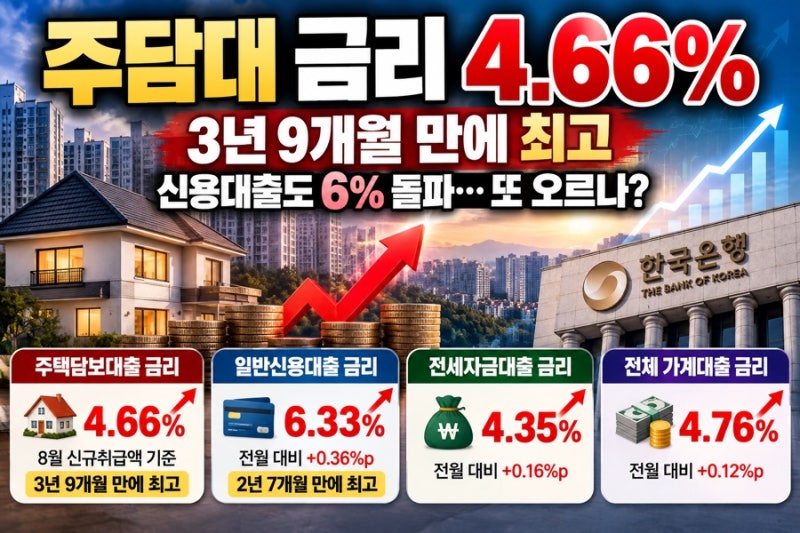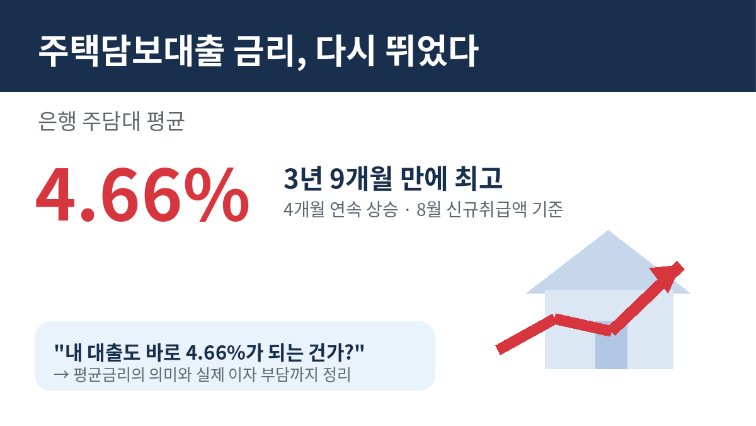
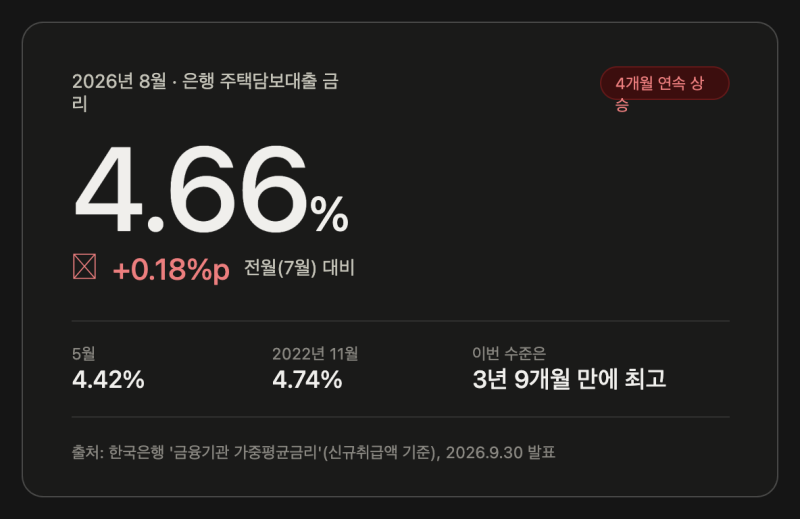

국내 예금은행의 주택담보대출(주담대) 금리가 4개월 연속 상승하여 3년 9개월 만에 최고 수준인 연 4.66%를 기록했습니다. 이는 2022년 11월 4.74% 이후 가장 높은 수치로, 한국은행이 올 7, 8월 기준금리를 연달아 인상하면서 시장금리가 함께 뛴 영향으로 분석됩니다. 특히 2022년 '레고랜드 사태' 이후 채권시장의 투자 심리가 얼어붙었던 시기와 비교되며 금융 시장의 불안감이 고조되고 있습니다.
주담대 금리 상승은 가계의 이자 부담을 가중시키고 부동산 시장에도 영향을 미칠 것으로 예상됩니다. 변동금리 대출자들은 즉각적인 이자 부담 증가를 체감하고 있으며, 고정금리로의 전환을 고려하는 움직임도 나타나고 있습니다. 이러한 금리 인상 추세는 소비 심리를 위축시키고 전반적인 경제 활동에도 부정적인 영향을 미칠 수 있어, 정부와 금융 당국의 면밀한 모니터링과 대응이 필요한 시점입니다.
블로거들은 주담대 금리가 4.66%까지 치솟은 상황에서 '1억, 3억, 5억 대출 시 월 상환액은 얼마가 될까?'와 같은 실질적인 질문에 답하며 독자들의 궁금증을 해소하고 있습니다. 특히 '변동금리 대출은 언제 오를까?'라는 질문을 통해 대출자들의 불안감을 반영하고 있으며, 고정금리 비중이 증가하는 현상에 주목하여 고정금리와 변동금리의 장단점을 심층적으로 비교 분석하고 있습니다. 블로거들은 금리 상승의 배경과 향후 전망을 다각도로 제시하며 독자들이 현명한 금융 결정을 내릴 수 있도록 돕고 있습니다.