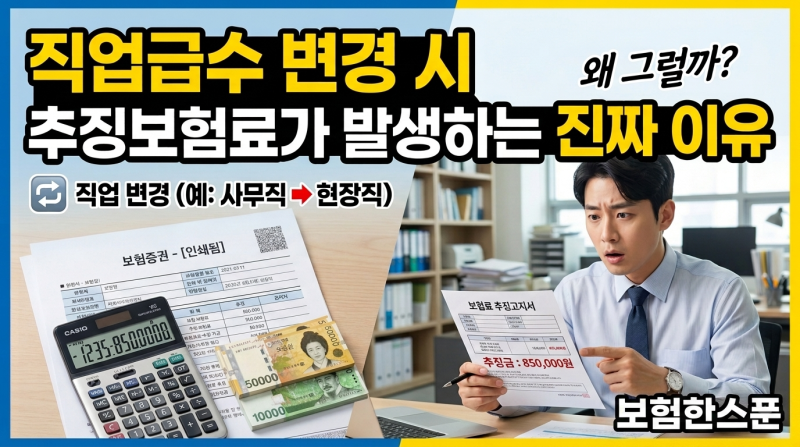
보험 가입 후 직업이나 직무가 변경되었을 때 보험사에 이를 알리지 않으면 불이익을 받을 수 있다는 사실이 최근 주목받고 있습니다. 특히 상해보험과 같은 일부 계약에서는 피보험자의 직업, 직무, 운전 형태 등 위험 변경 사항을 계약 후 알릴 의무로 정하고 있습니다. 많은 분들이 직업 변경이 보험과 무관하다고 생각하거나 모든 보험을 새로 가입해야 한다고 오해하기도 합니다. 그러나 실제로는 직업 변경이 보험금 지급에 중대한 영향을 미칠 수 있어 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 직업 변경 사실을 알리지 않아 사고 발생 시 보험금 감액 또는 지급 거절을 경험한 사례가 많습니다. 특히 손해보험의 상해 담보는 직업 등급에 따라 위험을 차등 관리하므로 직업 변경 시 통지가 필수적입니다. 반면 생명보험의 재해 보장은 직업 변경에 따른 통지 의무를 요구하지 않는 경우가 많아 보험료 변동이나 보장 불이익이 발생하지 않는다는 차이가 있습니다. 이러한 차이를 인지하지 못하면 중요한 순간에 보장을 받지 못하는 상황이 발생할 수 있습니다.
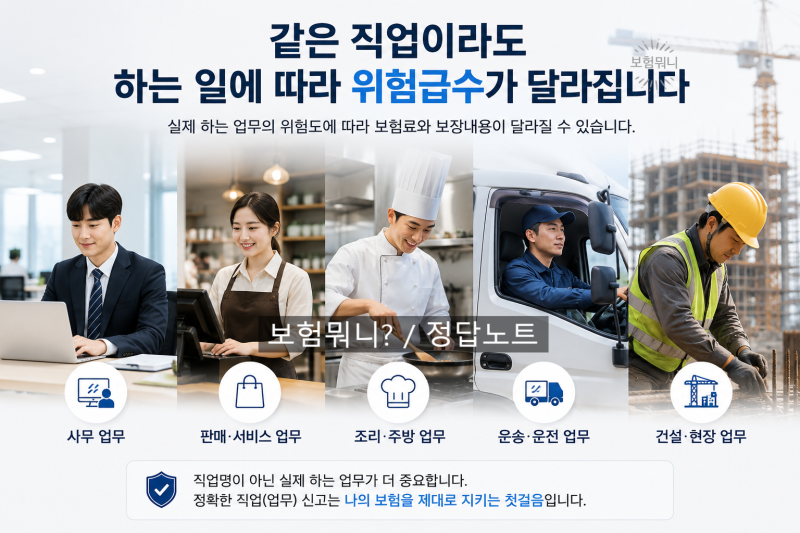
보험설계사에게 말로만 전달하는 것보다는 보험회사의 공식 접수 채널을 통해 변경 내용을 접수하고 변경계약서나 보험증권, 문자 등으로 최종 반영 결과를 확인하는 것이 중요합니다. 또한, 직업명보다는 실제 하는 일과 위험도를 구체적으로 알려야 합니다. 사무직에서 현장직으로 변경되거나 운전 업무가 추가되는 등 업무 내용이 달라졌다면 반드시 보험사에 문의하여 현재 직업에 맞게 계약을 관리해야 불이익을 피할 수 있습니다.