농지연금은 고령 농업인이 소유한 농지를 담보로 매월 생활자금을 지급받는 제도로, 최근 농지임대수탁 위탁수수료가 전면 폐지되는 등 가입 문턱이 낮아졌습니다. 주택연금과 달리 농지를 직접 경작하거나 임대하여 추가 소득을 얻을 수 있으며, 연금액이 소득으로 분류되지 않아 건강보험료 인상 부담이 없는 것이 큰 장점입니다. 농림축산식품부와 한국농어촌공사가 주관하는 이 제도는 농업인의 안정적인 노후 생활을 지원하며, 특히 변경된 내용들이 고령 농업인들에게 더 많은 혜택을 제공하고 있습니다.
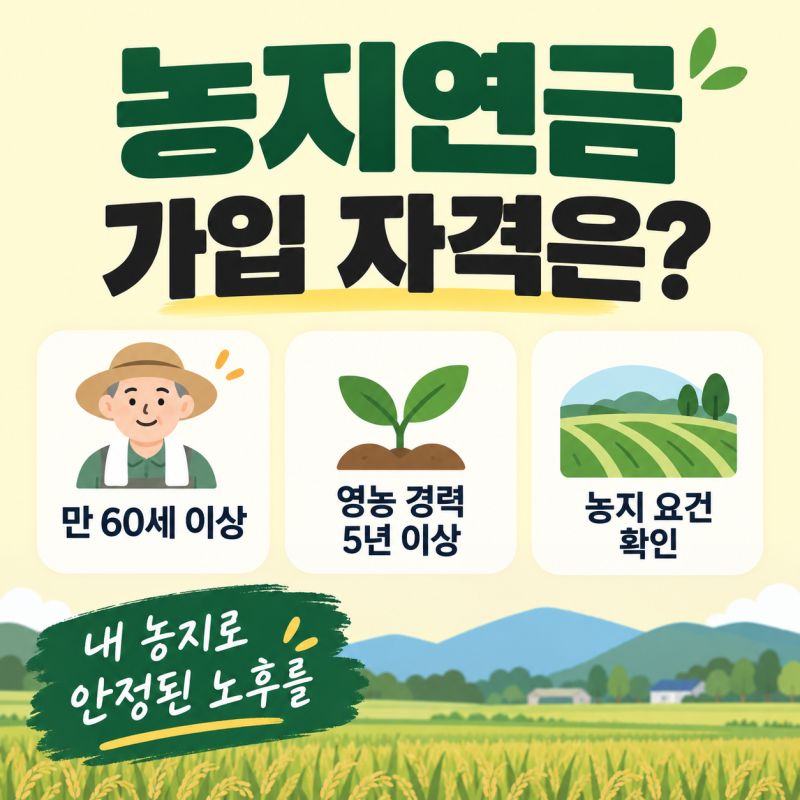
실제 블로그 후기들을 살펴보면, 농지연금 신청자격 중 영농경력 5년 요건이 생각보다 쉽지 않다는 의견이 많습니다. 또한, 농지 소재지로부터 30km 이내 또는 동일·연접 시·군·구에 거주해야 한다는 조건도 중요한 고려 사항입니다. 과거에 비해 농지연금 지급액이 낮아지는 경향이 있다는 분석도 있지만, 여전히 농지를 처분하지 않고 노후 자금을 마련할 수 있는 유용한 수단으로 평가받고 있습니다. 이러한 장점과 함께 신청 전 반드시 확인해야 할 단점과 주의사항을 면밀히 검토하는 것이 중요합니다.
농지연금 월 지급액은 가입자와 배우자의 연령, 담보 농지의 평가 기준, 선택한 지급 방식 등에 따라 달라지므로, 면적만으로 정확한 금액을 산정하기는 어렵습니다. 종신 지급 방식, 기간 정액 방식, 수시 인출 방식 등 다양한 상품 유형이 있으며, 배우자 승계 요건도 계약 단계에서 확인해야 합니다. 따라서 신청 전 한국농어촌공사 농지은행의 예상 연금 조회 또는 상담을 통해 개별 산정액을 확인하고, 최신 운영 기준을 적용하여 자신에게 가장 적합한 방식을 선택하는 것이 현명합니다.