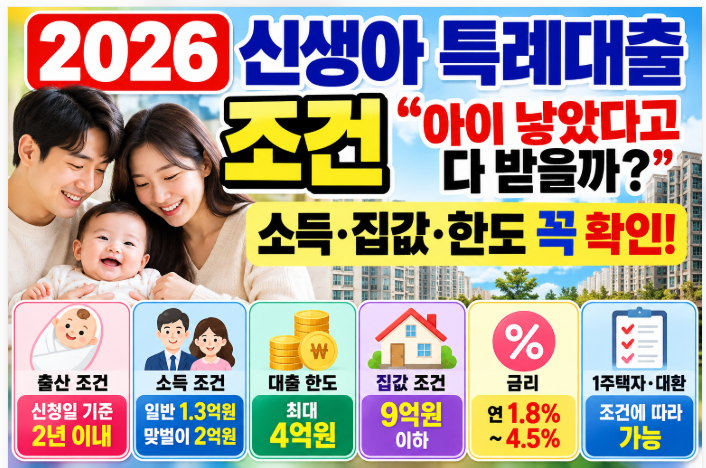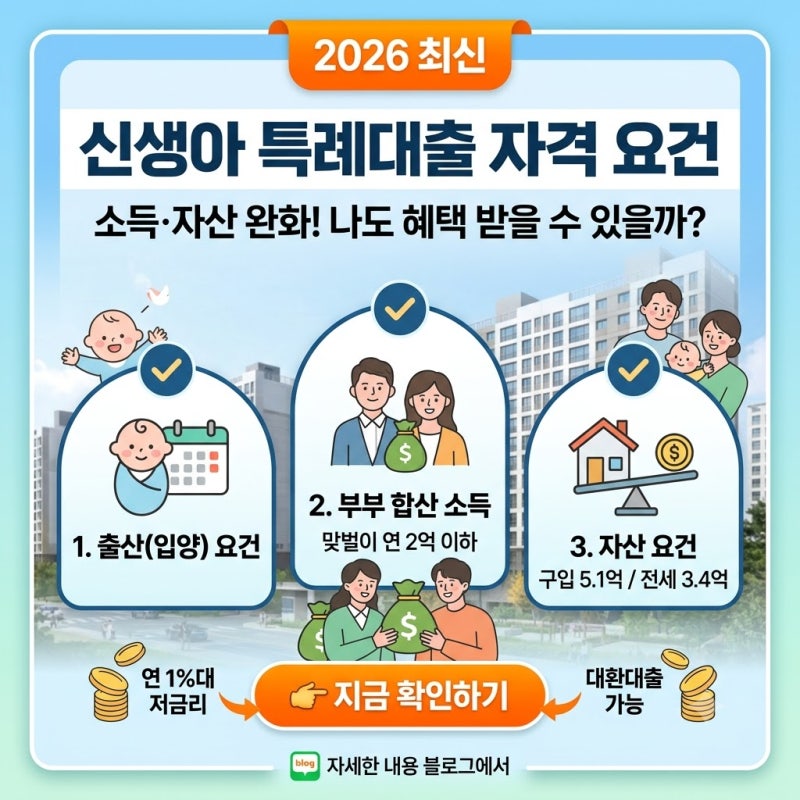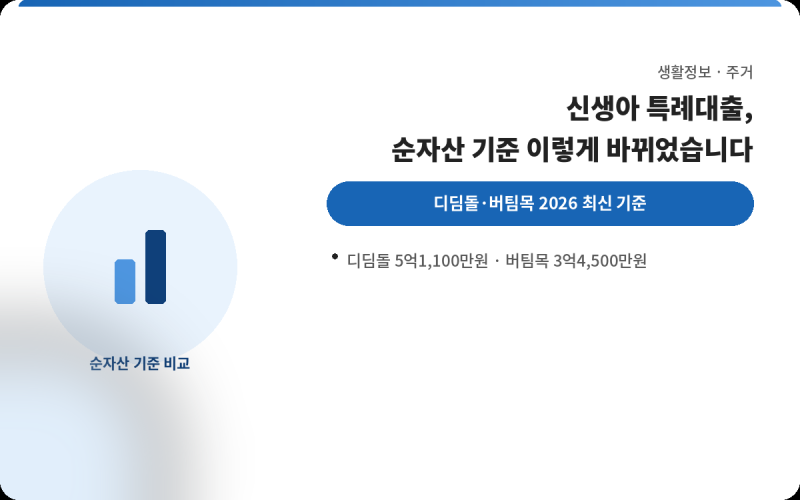
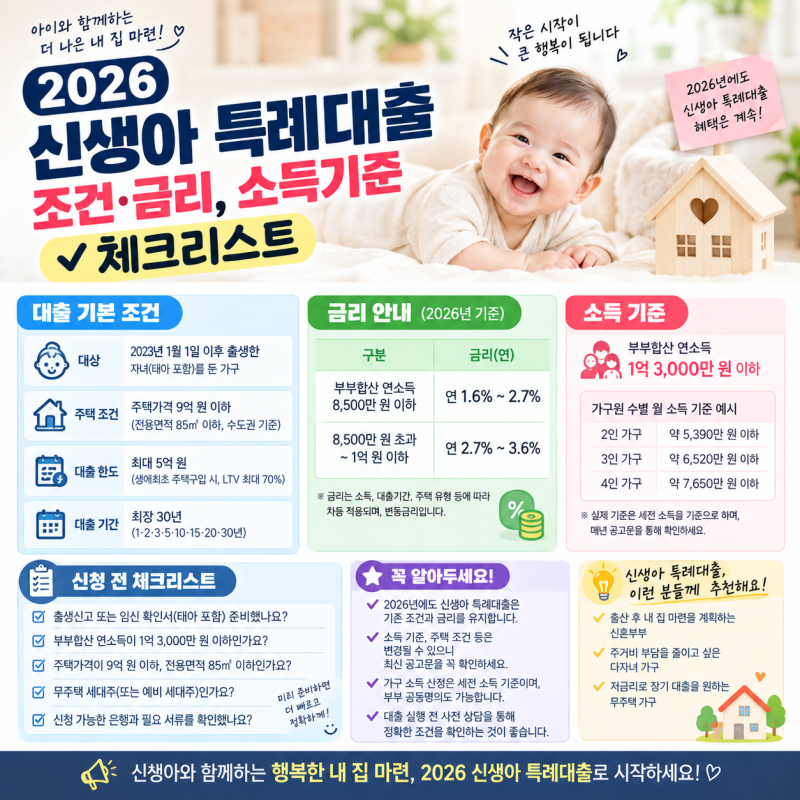
신생아 특례대출은 디딤돌 대출의 경우 순자산 5.11억 원 이하, 버팀목 대출의 경우 순자산 3.45억 원 이하를 기준으로 합니다. 여기서 순자산은 부부의 자산을 합산한 금액에서 부채를 제외한 금액이며, 부동산 가액은 시세가 아닌 공시지가를 기준으로 산정됩니다. 이 기준 금액은 매년 통계청 가계금융복지조사 결과에 따라 조정되므로, 신청 시점의 최신 기준을 확인하는 것이 중요합니다.
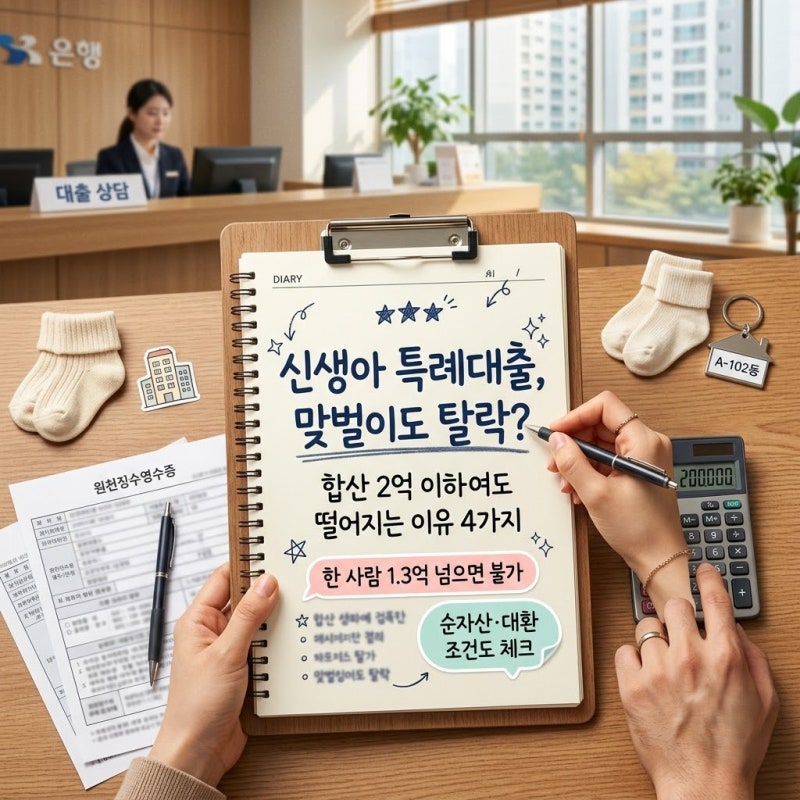
실제 블로그 후기들을 살펴보면, 순자산 계산 시 부동산 공시지가가 시세보다 낮아 순자산이 적게 나올 수 있다는 점을 장점으로 꼽습니다. 그러나 부부 합산 소득이 2억 원 이하여도 부부 중 한 사람의 소득이 1.3억 원을 초과하거나, 신청 시점에 한 사람이 퇴사하여 외벌이 기준이 적용되는 경우 등 숨겨진 조건으로 인해 대출이 거절될 수 있습니다. 특히 자산심사는 대출 전과 후에 두 번 진행됩니다.
신생아 특례대출 신청 전에는 부부 각자의 소득과 성과급이 반영된 연도, 그리고 순자산 합계를 미리 계산해 보는 것이 좋습니다. 금융자산에는 예금, 적금, 주식 등이 포함되지만 비상장주식이나 1년 안에 받은 보험금 등은 제외됩니다. 또한, 세를 준 부동산의 임대보증금은 부채로 인정되나, 해당 부동산 가액을 초과하는 금액은 인정되지 않으므로 이 점을 유의하여 준비해야 합니다.