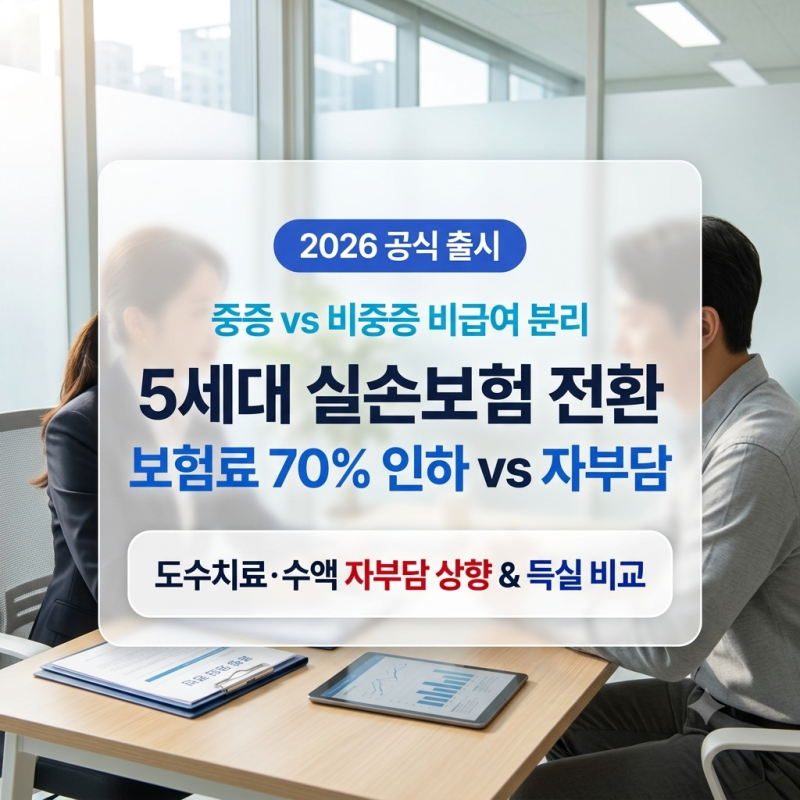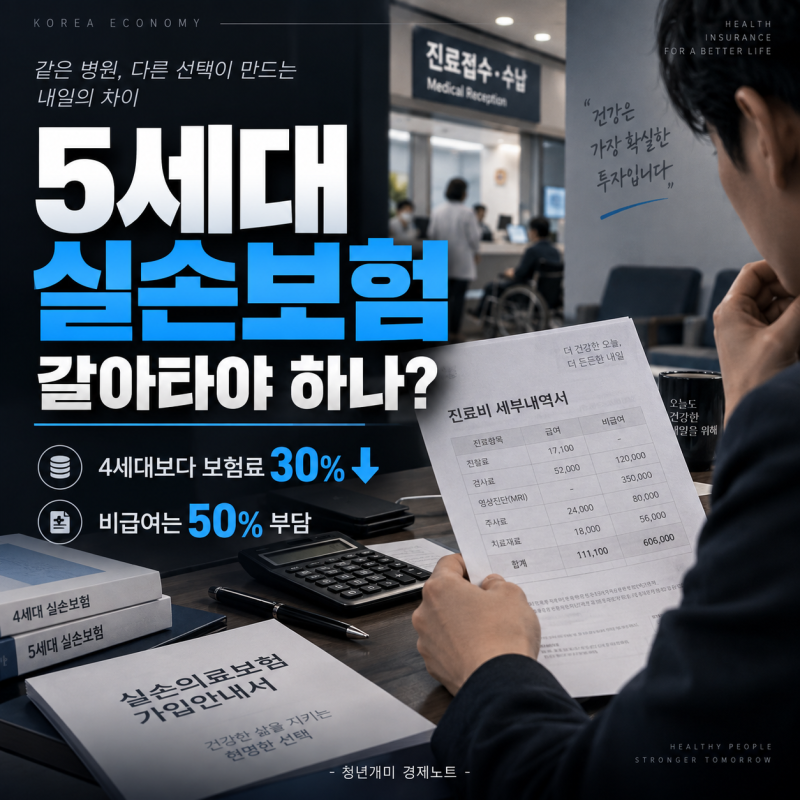
최근 5세대 실손보험이 2026년 5월 6일부터 정식 출시·판매되면서, 4세대 실손보험의 신규 가입은 사실상 종료되었습니다. 5세대 실손은 비급여 진료 관리를 강화하여 중증 비급여는 보장을 유지하되, 비중증 비급여의 자기부담률을 높여 보험료를 낮추는 방향으로 개편되었습니다. 특히 4세대 가입자도 재가입 주기가 도래하면 자동으로 5세대 구조로 전환되는 만큼, 변경되는 보장 내용을 정확히 이해하는 것이 중요합니다.
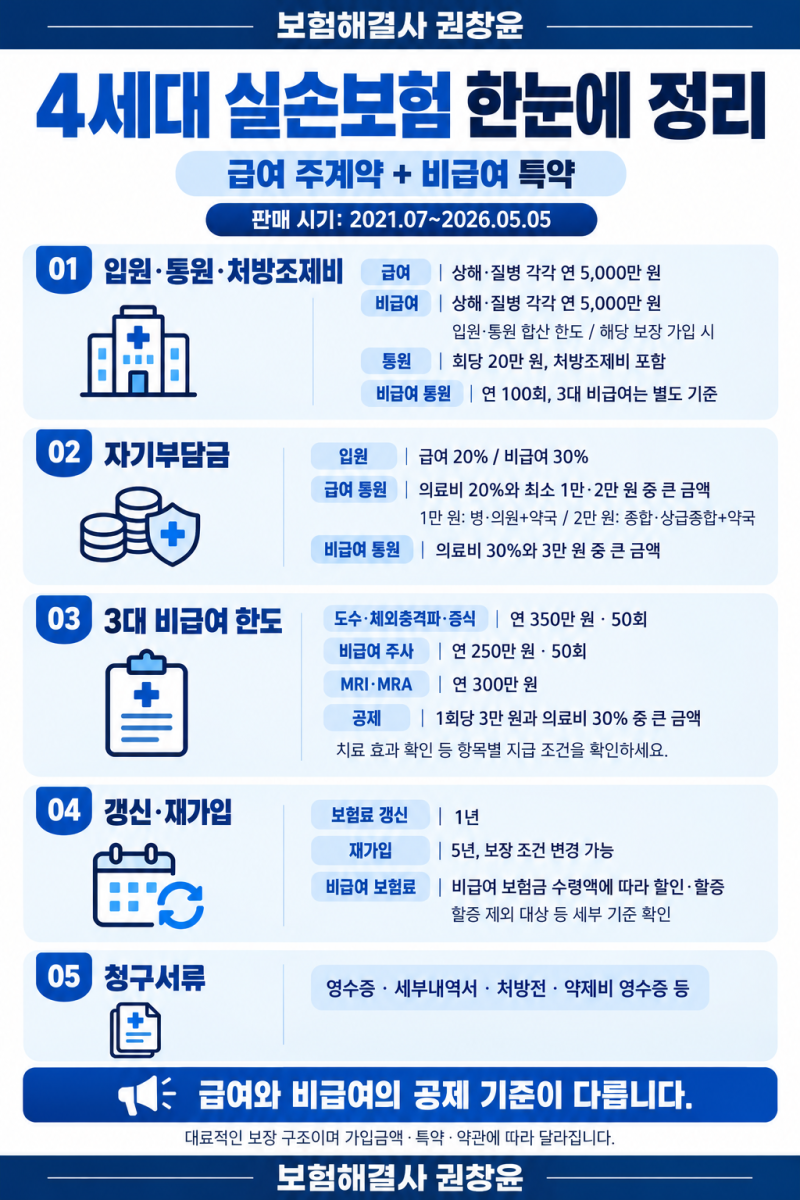
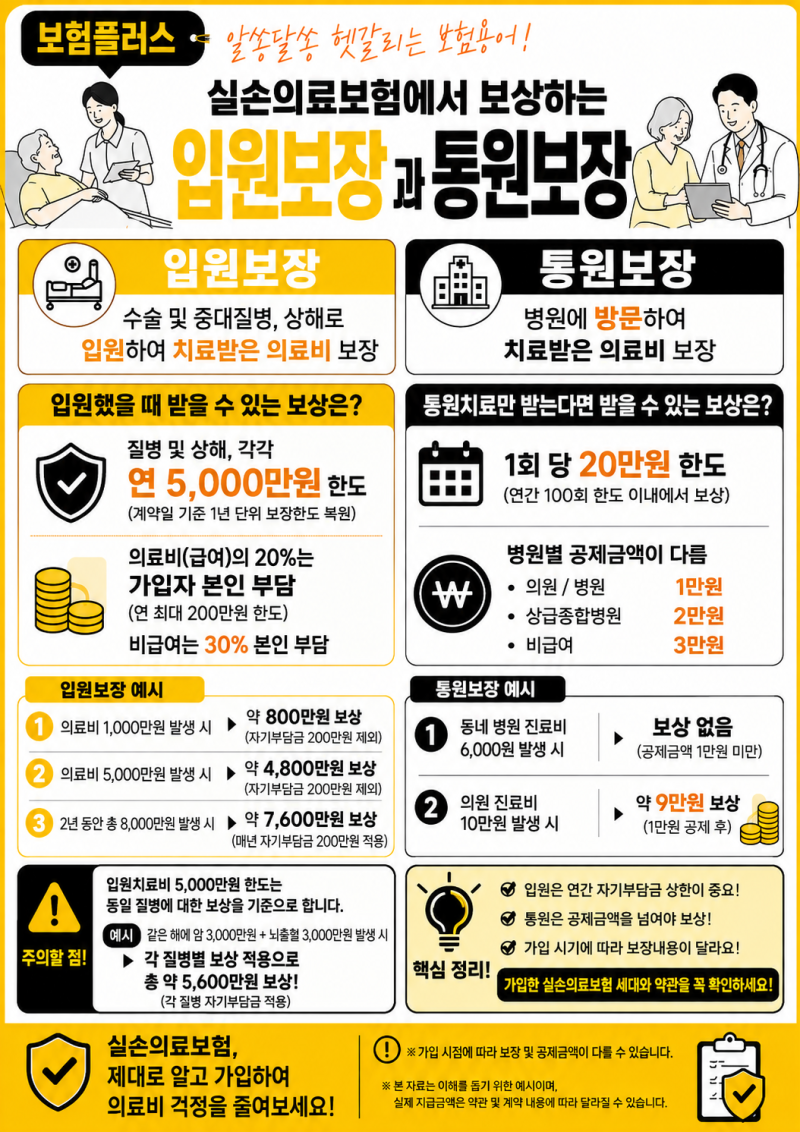
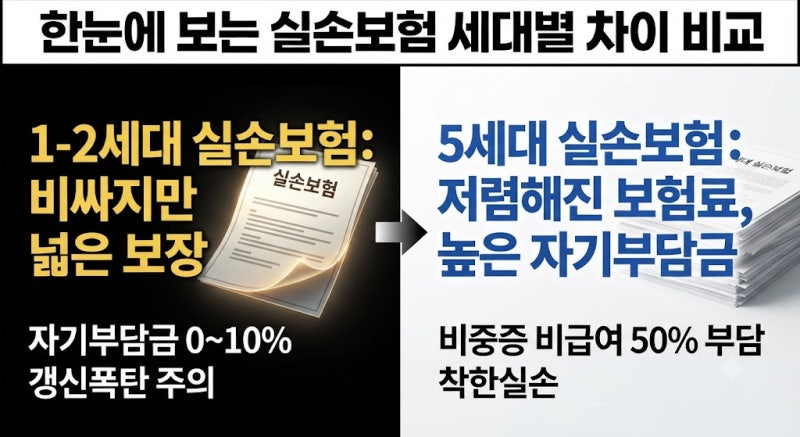
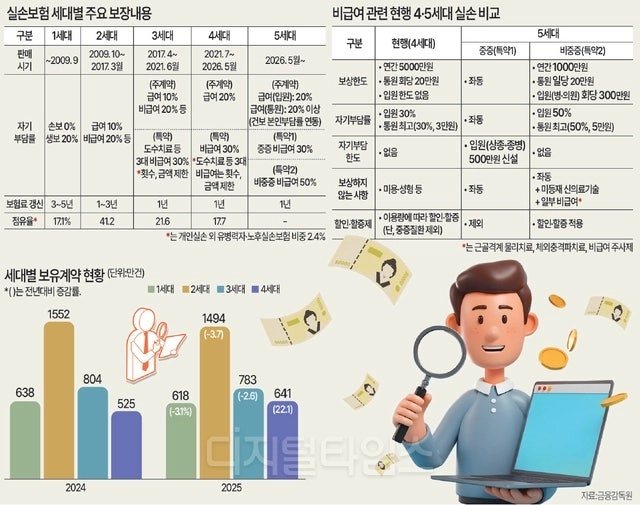
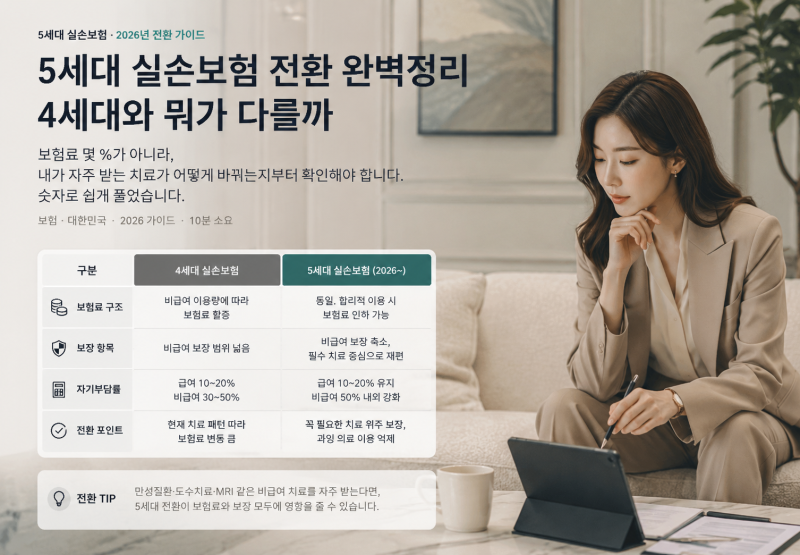
4세대 실손보험은 급여 20%, 비급여 30%의 자기부담률을 적용하며 비급여 이용량에 따라 보험료가 차등 적용됩니다. 반면 5세대 실손보험은 중증 비급여의 자기부담률은 30%로 유지하고 연간 상한 500만 원을 신설하였으나, 도수치료나 비급여 주사제 등 비중증 비급여의 자기부담률은 50%로 상향되었고 연간 보장한도도 5,000만 원에서 1,000만 원으로 축소되었습니다. 이는 보험료 절감 효과를 가져오지만, 비중증 비급여 치료를 자주 이용하는 경우 실제 부담액이 커질 수 있음을 의미합니다.
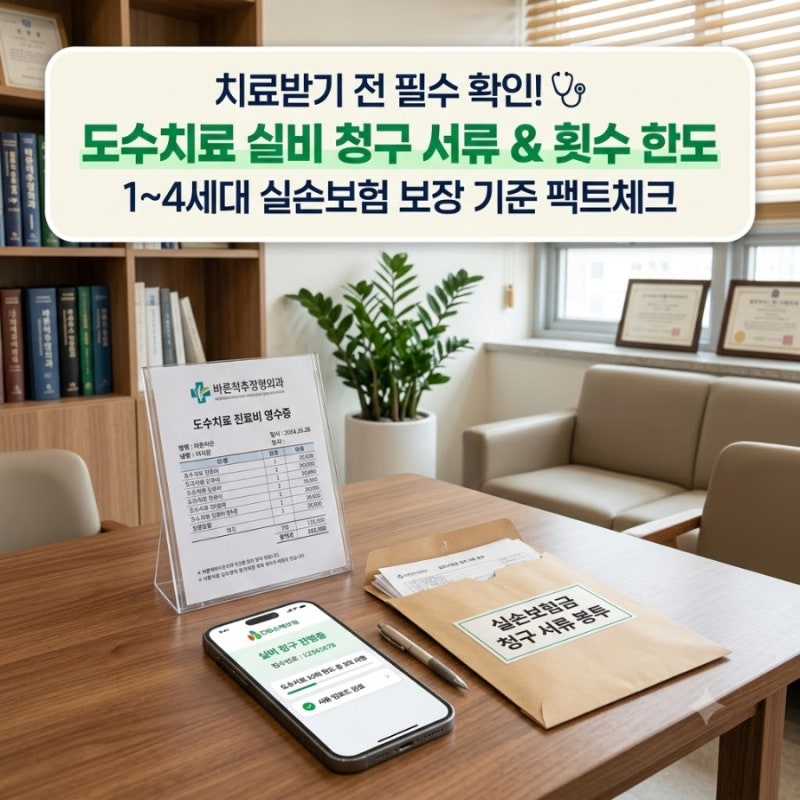
따라서 4세대 실손 가입자가 5세대로 전환을 고려할 때는 단순히 저렴한 보험료만 볼 것이 아니라, 본인의 비급여 이용 빈도와 보장 조건을 면밀히 비교해야 합니다. 특히 4세대 실손의 도수치료는 10회 초과 시 객관적인 병증 개선 효과 입증이 필수이며, 5세대에서는 비중증 비급여로 분류되어 자기부담률이 높아지므로, 전환 전 약관을 꼼꼼히 확인하고 전문가와 상담하여 자신에게 유리한 선택을 하는 것이 현명합니다.